相続税の配偶者控除で1.6億円まで非課税に、条件と注意点
相続税の配偶者控除を利用すれば、配偶者の相続税が相続財産1億6000万円まで無税になります。配偶者控除の計算方法、適…[続きを読む]
相続税の配偶者控除の計算方法は、それほど難しいものではありませんが、やや独特です。
下記のパターンの具体的な計算例をもとに、計算方法を徹底解説します。
目次
相続税の「配偶者控除」とは、相続税の計算をするうえでの、配偶者に対する優遇措置の一つです。
正式には「配偶者の税額の軽減」といい、計算した相続税額から、一定の金額を差し引くことができます。
配偶者控除を適用するには、以下のような要件があります。
相続税の配偶者控除について、詳しくは、次の記事をご覧ください。
相続税の配偶者控除の計算式は以下のとおりです。
① 配偶者の法定相続分相当額
次のうちいずれか多い金額
② 配偶者の課税価格
③ ①と②のいずれか少ない金額
④ 相続税の総額×(③/相続税の課税価格の合計額) → 配偶者控除の金額
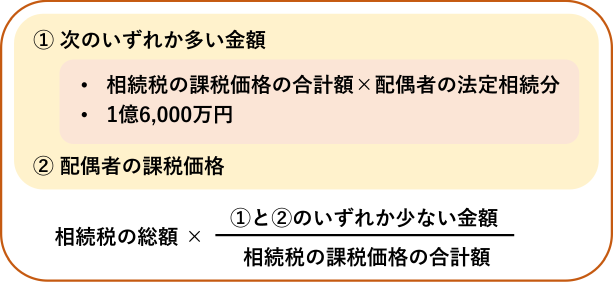
上記の計算式①の意味するところですが、配偶者が相続した財産が、相続税の課税価格のうち配偶者の法定相続分に相当する金額、または、1億6,000万円までであれば、相続税はかかりません。
仮に、相続人が配偶者と子1人である場合、配偶者の法定相続分は2分の1です。
この場合、相続税の課税価格の合計額が3億2,000万円未満であれば、法定相続分相当額<1億6,000万円となり、多い方の金額をとると、1億6,000万円です。配偶者の取得した財産が、1億6,000万円までであれば、配偶者に相続税はかかりません。
一方、相続税の課税価格の合計額が3億2,000万円以上であれば、法定相続分相当額≧1億6,000万円となり、多い方の金額をとると、法定相続分相当額です。配偶者の取得した財産が、法定相続分までであれば、配偶者に相続税はかかりません。
この説明だけでは、ややこしいため、各パターン別に、実際の計算例を見ていきましょう。
次の前提であるとします。
相続税の計算では、まず、全員が法定相続分で財産を取得したとして、計算します。
次に、配偶者控除額(税額軽減額)を計算します。
(1)配偶者の相続税額(配偶者控除を適用する前)
770万円×(1億円/1億円)=770万円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
1億円×1/2=5,000万円<1億6,000万円 → 1億6,000万円
② 配偶者の課税価格
1億円
③ ①>② → 1億円
④ 770万円×(1億円/1億円)=770万円
(3)配偶者の相続税
(1)-(2)④=0
配偶者が財産1億円のすべてを取得しましたが、1億6,000万円以下であるため、相続税がゼロになりました。
まず、全員が法定相続分で財産を取得したとして、計算します。
次に、配偶者控除額(税額軽減額)を計算します。
(1)配偶者の相続税額(配偶者控除を適用する前)
3,340万円×(2億円/2億円)=3,340万円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
2億円×1/2=1億円<1億6,000万円 → 1億6,000万円
② 配偶者の課税価格
2億円
③ ①<② → 1億6,000万円
④ 3,340万円×(1億6,000万円/2億円)=2,672万円
(3)配偶者の相続税
(1)-(2)④=668万円
配偶者が取得した財産2億円のうち、1億6,000万円までの部分は相続税がかからず、1億6,000万円を超える部分だけ相続税がかかります。
こんどは、配偶者と子がそれぞれ2億円ずつ取得したケースです。
まず、全員が法定相続分で財産を取得したとして、計算します。
次に、配偶者控除額(税額軽減額)を計算します。
(1)配偶者の相続税額(配偶者控除を適用する前)
1億920万円×(2億円/4億円)=5,460万円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
4億円×1/2=2億円≧1億6,000万円 → 2億円
② 配偶者の課税価格
2億円
③ ①=② → 2億円
④ 1億920万円×(2億円/4億円)=5,460万円
(3)配偶者の相続税
(1)-(2)④=0円
子の相続税と、相続税の合計額も計算しておきます。
(4)子の相続税
1億920万円×(2億円/4億円)=5,460万円
(5)配偶者と子の相続税の合計額
(3)+(4)=5,460万円
配偶者が取得した財産2億円は、法定相続分相当額と同じですので、配偶者には相続税はかかりません。子だけ相続税がかかります。
まず、全員が法定相続分で財産を取得したとして、計算します。
次に、配偶者控除額(税額軽減額)を計算します。
(1)配偶者の相続税額(配偶者控除を適用する前)
7,060万円×(2億4,000万円/3億円)=5,648万円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
3億円×2/3=2億円≧1億6,000万円 → 2億円
② 配偶者の課税価格
2億4,000万円
③ ①<② → 2億円
④ 7,060万円×(2億円/3億円)=47,066,667円
(3)配偶者の相続税
(1)-(2)④=9,413,333円 → 9,413,300円(100円未満切り捨て)
親の相続税と、相続税の合計額も計算しておきます。
(4)親の相続税
7,060万円×(6,000億円/3億円)=1,412万円
(5)配偶者と親の相続税の合計額
(3)+(4)=23,533,300円
配偶者が取得した財産3億円のうち、法定相続分相当額の2億円までの部分は相続税がかからず、それを超える部分だけ相続税がかかります。
まず、全員が法定相続分で財産を取得したとして、計算します。
次に、配偶者控除額(税額軽減額)を計算します。
(1)配偶者の相続税額(配偶者控除を適用する前)
1億1,367.5万円×(3億5,000万円/4億円)=99,465,625円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
4億円×3/4=3億円≧1億6,000万円 → 3億円
② 配偶者の課税価格
3億5,000万円
③ ①<② → 3億円
④ 1億1,367.5万円×(3億円/4億円)=85,256,250円
(3)配偶者の相続税
(1)-(2)④=14,209,375円 → 14,209,300円(100円未満切り捨て)
兄弟姉妹の相続税と、相続税の合計額も計算しておきます。
(4)親の相続税
1億1,367.5万円×(5,000万円/4億円)=14,209,375円 → 14,209,300円(100円未満切り捨て)
(5)配偶者と親の相続税の合計額
(3)+(4)=28,418,600円
配偶者が取得した財産3億5,000万円のうち、法定相続分相当額の3億円までの部分は相続税がかからず、それを超える部分だけ相続税がかかります。
生前贈与加算がある場合、生前贈与加算額を、相続税の課税価格に加算します。また、債務控除額がある場合、相続税の課税価格から減算します。
生前贈与加算額について、贈与税を支払っている場合、贈与税額控除額として、その支払った税額を差し引きます。
相続税の課税価格の合計額を計算します。
まず、全員が法定相続分で財産を取得したとして、計算します。
配偶者が被相続人から前年に受けた贈与について、支払った贈与税額を計算します。これが、贈与税額控除額となります。
次に、配偶者控除額(税額軽減額)を計算します。
(1)配偶者の相続税額(贈与税額控除後の税額)
770万円×(5,000万円/1億円)=385万円
385万円-231万円=154万円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
1億円×1/2=5,000万円<1億6,000万円 → 1億6,000万円
② 配偶者の課税価格
5,000万円
③ ①>② → 5,000万円
④ 770万円×(5,000万円/1億円)=385万円
(3)配偶者の相続税
軽減額:(1)≦(2)④ → 154万円
154万円-154万円=0
支払った贈与税額の分だけ、相続税額から差し引きました。
未分割の財産がある場合、その未分割の部分については、配偶者控除を適用することができません。一部分割により取得した財産、特定遺贈財産、みなし遺贈財産、生前贈与の部分だけ、配偶者控除を適用することができます。
相続税の課税価格の合計額を計算します。
まず、全員が法定相続分で財産を取得したとして、計算します。
配偶者が被相続人から前年に受けた贈与について、支払った贈与税額を計算します。これが、贈与税額控除額となります。
次に、配偶者控除額(税額軽減額)を計算します。この際、配偶者の課税価格には、未分割財産は含めません。
(1)配偶者の相続税額(贈与税額控除後の税額)
770万円×(7,000万円/1億円)=539万円
539万円-53万円=486万円
(2)配偶者の相続税の税額軽減額
① 配偶者の法定相続分相当額
1億円×1/2=5,000万円<1億6,000万円 → 1億6,000万円
② 配偶者の課税価格
未分割財産3,000万円>債務控除額100万500円
→遺贈財産2,600万500円+生命保険金等1,000万円+生前贈与加算額500万円=4,100万円(千円未満切捨)
③ ①>② → 4,100万円
④ 770万円×(4,100万円/1億円)=315.7万円
(3)配偶者の相続税
(1)-(2)④ → 170.3万円
配偶者が所得した財産の価額は1億6,000万円未満ですが、未分割財産の分は配偶者控除を適用できないため、相続税が発生しています。
なお、未分割財産でも相続税の申告期限後3年以内に分割すれば、あとから配偶者控除を適用できます。
配偶者が相続する財産のうち、法定相続分相当額までは相続税がかかりません。法定相続分相当額が1億6,000万円に満たない場合は、1億6,000万円まで非課税になります。
つまり、法定相続分相当額と1億6,000万円のうち、大きい方の金額まで非課税です。
はい、変わります。生前贈与加算がある場合は、その金額を課税価格に加算します。債務控除がある場合は、その金額を課税価格から減算します。
また、すでに贈与税を払っている場合は、その税額を相続税額から差し引きます。
未分割の財産には、配偶者控除を使うことができません。ただし、一部分割によってすでに取得した財産には使えます。遺言による特定の遺贈財産や、生前贈与の部分にも使えます。