相続税の配偶者控除で1.6億円まで非課税に、条件と注意点
相続税の配偶者控除を利用すれば、配偶者の相続税が相続財産1億6000万円まで無税になります。配偶者控除の計算方法、適…[続きを読む]
相続税対策は、被相続人の配偶者が亡くなる「二次相続」まで考慮して行う必要があります。
相続税を大きく減らすものとして、「配偶者控除(配偶者の税額軽減)」と「基礎控除」がありますが、二次相続で被相続人の配偶者が亡くなると、「配偶者控除」は使えなくなり、「基礎控除」も減るからです。
本稿では、相続税の節税対策に、なぜ二次相続まで考慮する必要があるのかを、実例を挙げて分かりやすく解説します。
目次
相続税には「配偶者控除(配偶者の税額軽減)」あり、配偶者が、1億6,000万円か、法定相続分相当額のいずれか多い方まで遺産を取得すると、配偶者の相続税はゼロ円になります。
ただし、配偶者以外の相続人には、相続税がかかります。
最初に、以下の事例を使って、配偶者の税額軽減を上限まで利用した場合と、利用しない場合との相続税の差額を比較してみましょう。
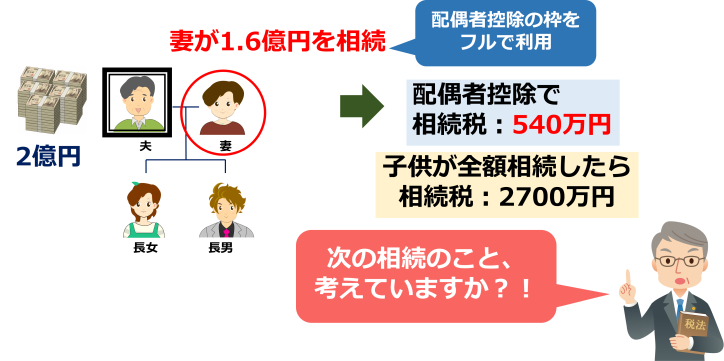
たとえば、上記のように2億円の相続財産がある場合、妻が1.6億円を相続し配偶者控除(配偶者の税額軽減)をフルで利用すれば、以下の計算の通り、相続税の合計額は540万円になります。
一方、子供2人が全額(1人当たり1億円)を相続したら、以下の計算の通り、相続税の合計額は2,700万円です。
配偶者控除をフル活用したときの相続税の節税額は、なんと2,160万円です。
「こんなに節税できた!」と思うかもしれません。でも本当は、次の相続のことを考えないといけません。
配偶者の税額軽減は、相続税を大幅に節税できる制度ですが、配偶者が亡くなる「二次相続」も考えなければ、損をする可能性があるからです。
下図のように、最初に夫が亡くなって妻と子供が相続するのを一次相続、次に、妻が亡くなり子供が相続するのを二次相続といいます。
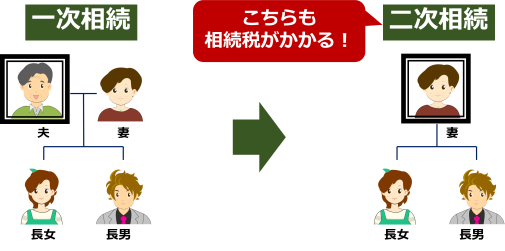
一次相続、二次相続どちらも相続財産に対して相続税がかかります。
一次相続と二次相続の相続税の合計額を減らすために、二次相続まで考慮した相続税の節税対策が重要となります。
「夫から妻」への一次相続では、配偶者控除(配偶者の税額軽減)を利用でき、妻が取得する相続分が、1億6,000万円以下または法定相続分以下であれば相続税がゼロになります。
しかし、「妻から子供」への二次相続では、配偶者控除を利用できません。そのため、多額の相続税を負担しなければならなくなります。一次相続で相続税を低く抑えたとしても、二次相続で相続税が高くなる可能性があるわけです。
さらに、相続税には、以下の計算式の「基礎控除」がありますが、二次相続で配偶者が亡くなると、法定相続人の数が減り、基礎控除額も小さくなることがあります。
基礎控除額=3,000万円+(600万円×法定相続人の数)
では、実際に、以下の事例を使って、二次相続まで含めた相続税をシミュレーションをしてみましょう。
まずは、配偶者に財産がない場合です。
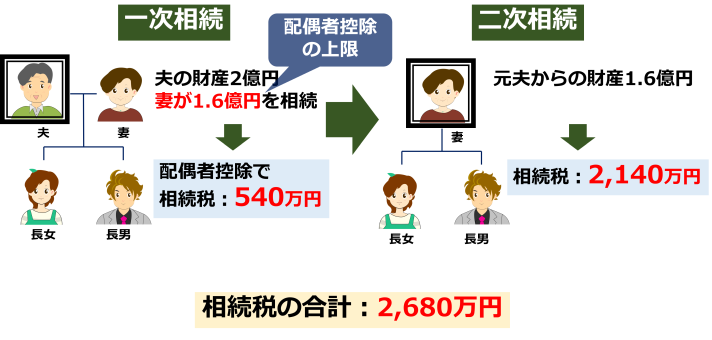
一次相続で、夫の財産2億円のうち、妻が配偶者の税額軽減の上限である1.6億円を相続するとします。
配偶者控除(配偶者の税額軽減)を利用すれば、前述の通り、相続税は540万円です。
次に、二次相続で妻が亡くなると、妻が夫から相続した1.6億円を二人の子供が相続し、相続税は2,140万円になります。
一次相続と二次相続の相続税の合計額は、540万円+2,140万円=2,680万円です。
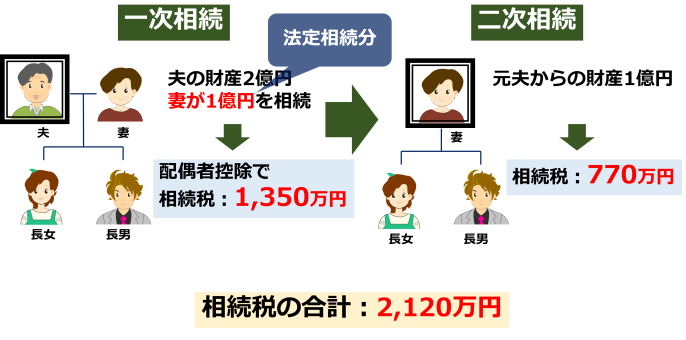
一方、一次相続で、夫の財産2億円のうち、妻が法定相続分である1億円を相続したとします。配偶者の税額軽減を利用すると、相続税額は1,350万円です。
次に、二次相続では、夫から相続した財産1億円を、二人の子供が相続し、相続税は770万円です。
一次相続と二次相続との相続税の合計額は、1,350万円+770万円=2,120万円です。
| 一次相続での パターン |
配偶者の税額軽減を 上限まで利用 |
法定相続 | |
|---|---|---|---|
| 相続分 | 一次相続 | 妻:1.6億円 長男:2,000万円 長女:2,000万円 |
妻:1億円 長男:5,000万円 長女:5,000万円 |
| 二次相続 | 長男:8,000万円 長女:8,000万円 |
(なし) | |
| 相続税額 | 一次相続 | 540万円 | 1,350万円 |
| 二次相続 | 2,140万円 | 770万円 | |
| 合計 | 2,680万円 | 2,120万円 | |
| 差分 | +540万円 | ||
一次相続で、妻が配偶者の税額軽減を上限まで利用した場合と、妻が遺産を法定相続分により相続した場合との、相続税の合計額を比べると、配偶者の税額軽減を上限まで利用した場合が、540万円も高くなってしまいました。
その理由は、「基礎控除」と「相続税率」にあります。
二次相続では、相続人が2人ですので、基礎控除額が4,200万円となり、一次相続の基礎控除額より、600万円も減少しています。
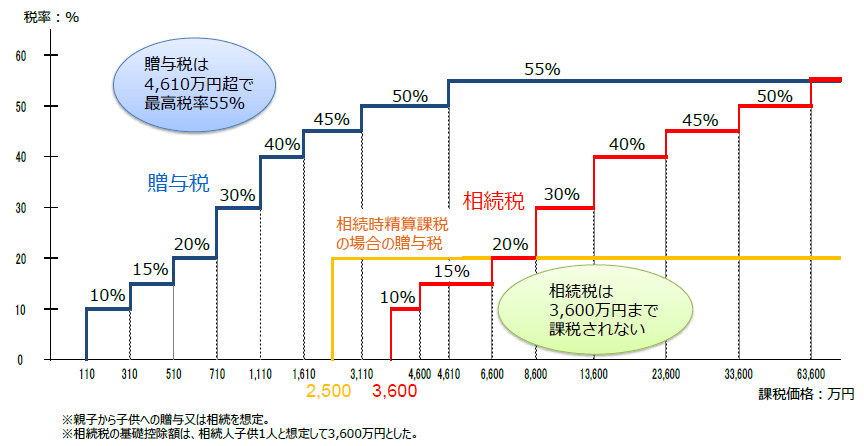
そのうえ、相続税は遺産総額が多いほど税率も高くなります。
財産を複数回に分けて承継したほうが、税率負担が抑えられることもあります。
それでは、一次相続で妻がいくら相続すると相続税が最小になるのか、妻の相続分を1%ずつ変化させながら、一次相続と二次相続の相続税の合計をシミュレーションしてみます。
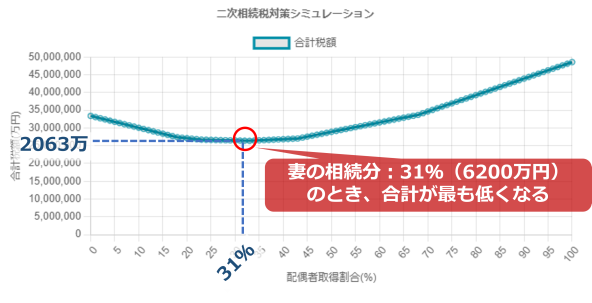
上記のグラフから、妻の相続分が31%、6200万円のとき、相続税の合計が最も低くなるのが分かります。
こんどは、前章と同様に以下の事例を使って、配偶者の固有の財産(夫からの相続ではなく、独自で得た財産)がある場合の、二次相続まで含めた相続税をシミュレーションをしてみます。
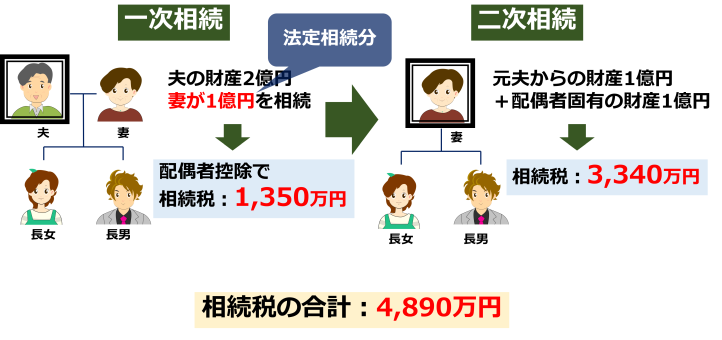
一次相続で、夫の財産2億円のうち、妻が法定相続分通りに1億円を相続すると、相続税は1,350万円です。
次に、二次相続で、夫から相続した財産1億円と、妻の固有の財産1億円を合計し、2億円を二人の子供が相続すると、相続税は3,340万円です。
一次相続と二次相続の相続税の合計額は、1,350万円+3340万円=4,890万円です。
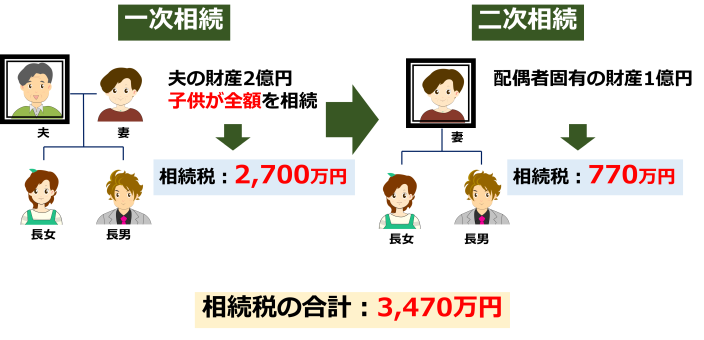
対して、一次相続で、夫の財産2億円を子供が全額相続し、妻はまったく相続しなかったとすると、相続税の額は2,700万円です。
次に、二次相続で、配偶者の固有の財産1億円を、二人の子供が相続すると、相続税は770万円です。
一次相続と二次相続の相続税の合計額は、2,700万円+770万円=3,470万円です。
| 一次相続での パターン |
法定相続 | 子供が全額 | |
|---|---|---|---|
| 相続分 | 一次相続 | 妻:1億円 長男:5,000万円 長女:5,000万円 |
妻:0円 長男:1億円 j長女:1億円 |
| 二次相続 | 長男:1億円 長女:1億円 |
長男:5,000万円 長女:5,000万円 |
|
| 相続税額 | 一次相続 | 1,350万円 | 2,700万円 |
| 二次相続 | 3,340万円 | 770万円 | |
| 合計 | 4,890万円 | 3,470万円 | |
| 差分 | -1,420万円 | ||
一次相続で、妻が法定相続分で相続した場合と、子供が全額相続した場合の、相続税の合計を比べてみると、こんどは、子供が全額相続したほうが、相続税の合計が1,420万円低く、有利になりました。
前章と同様に、一次相続で妻がいくら相続すると相続税が最小になるのか、妻の相続分を1%ずつ変化させながら、一次相続と二次相続の相続税の合計をシミュレーションしたのが下のグラフです。
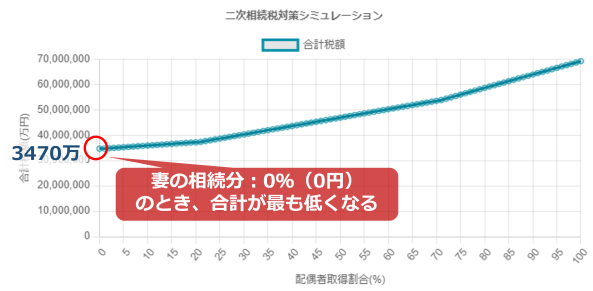
妻の相続分が0%、つまり、0円のときに、相続税の合計が最も低くなります。
ここまでまで見てきたように、相続税を最小にするために最適な遺産分割の金額は、様々な状況によって異なるため、個別にシミュレーションする必要があります。
ただ、以下のような法則性はあります。
今回は、他の節税方法をまったく考慮に入れずシミュレーションしましたが、相続税にはいろいろな節税方法があります。
本来は、様々な節税方法を考慮したうえで、シミュレーションすることが必要です。
ただし、相続税額のみを理由に、配偶者がまったく相続しない遺産分割を選択するのは慎重であるべきです。
配偶者の生活費・介護費用・居住の安定なども考慮し、総合的に判断する必要があります。
相続税の合計額が最も低くなるような一次相続での配偶者の遺産の取得割合を、AIが自動的にシミュレーションするツールを搭載しています。
ぜひ、ご活用ください。
相続税を節税するためには、一次相続だけでなく、二次相続まで含めて考慮してシミュレーションする必要があります。
その理由は、相続税には以下3つの要素があるからです。
相続税対策を本気でお考えの方は、一度、相続税に強い税理士にシミュレーションしてもらうことをお勧めします。
一次相続で財産を受け取った配偶者が、その後亡くなったときに発生する、次の相続のことです。
配偶者控除を目一杯使うと、一次相続で配偶者に多くの財産が残ります。
配偶者が亡くなると、法定相続人の数が減ります。相続税の基礎控除額は、法定相続人の数によって決まります。そのため、二次相続では基礎控除額が小さくなります。
配偶者控除を上限まで使わない方法があります。配偶者の相続分を、法定相続分より少なくする方法もあります。
配偶者に固有の財産がある場合は、子供がすべて相続するという選択肢もあります。
はい、変わります。本文のシミュレーション例では、配偶者に財産がない場合、配偶者の相続分をおよそ31%程度に抑えると有利になりました。配偶者に固有の財産がある場合は、配偶者の相続分を0%にする、つまり子供がすべて相続するのが有利になりました。
ただし、これは本文の設例をもとにした結果です。実際に有利な割合は、財産の総額によって変わります。
はい、「二次相続シミュレーションツール」があります。ご自身の財産額を入力して確認できます。
同じ内容を、こちらの動画でも説明しています。