準確定申告書と付表の書き方(記入例つき)
確定申告をせずに被相続人が亡くなった場合、相続人が代わりに行うのが準確定申告です。準確定申告が必要な場合から準確定申…[続きを読む]
所得税の申告が必要な被相続人が確定申告を行わずに亡くなった場合に、代わって相続人が行うのが準確定申告です。
では、相続放棄があれば、準確定申告をしなくてもいいのでしょうか?
ここでは、準確定申告と相続放棄の関係について解説します。
目次
相続放棄をすると、その相続に関しては、初めから相続人とならなかったものとみなされます(民法939条)。
一方、準確定申告の義務を負うのは相続人と包括受遺者全員です。
したがって、相続放棄をして相続人とならなかったとみなれば、申告義務はなく、準確定申告をしなくてもいいということになります。
相続放棄をすれば、遺産を相続することはできなくなりますが、準確定申告の義務を負うこともありません。
準確定申告の義務は、相続人と包括受遺者全員が負うため、準確定申告書の付表には、住所、氏名、マイナンバーなど相続人全員の情報を記載する必要があります。
しかし、この付表に相続放棄をした相続人の情報を記載する必要はありません。
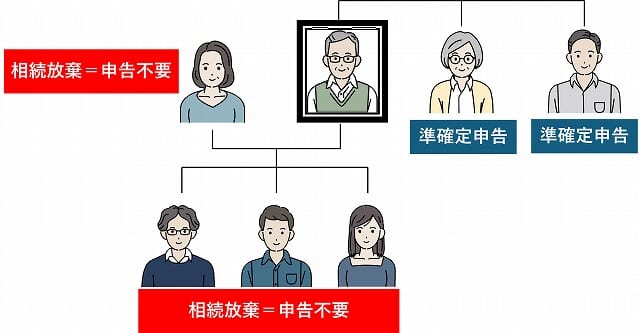
では、具体的に次の事例を使い、相続放棄があった場合のことを考えてみましょう。
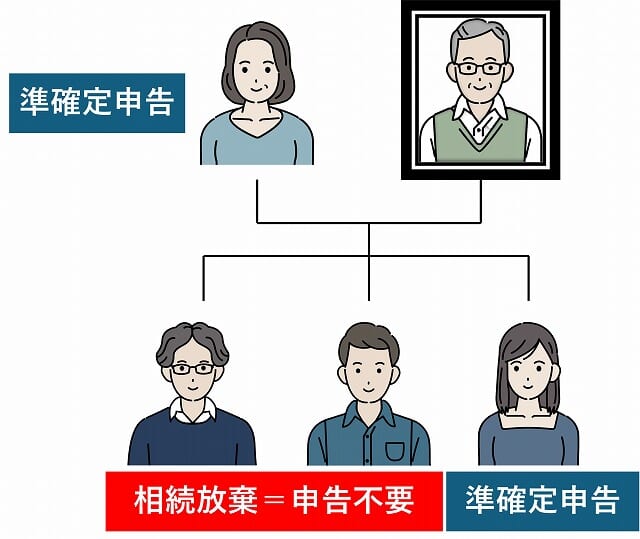
例えば、相続人のうちで長男と次男のみが相続放棄をすると、はじめから相続人ではなかったものとみなされます。
したがって、母親と長女のみが被相続人である父親の準確定申告をすることになります。
法定相続人である母親、長男、次男、長女全員が相続放棄をすると、相続権は次順位の法定相続人に移転することになります。
相続人には順位があり、被相続人の父母や祖父母など直系尊属が第2順位、被相続人の兄弟姉妹が第3順位の相続人です。
したがって、被相続人の父母などの直系尊属が存命であれば直系尊属が、直系尊属が存命でなければ被相続人の兄弟姉妹が次順位の相続人となります。
この事例では、被相続人の直系尊属は既に亡くなっているため、兄弟姉妹に相続権が移転し、被相続人の兄弟姉妹から準確定申告を行うことになります。
もし、すべての法定相続人が相続放棄をし、相続人がいなくなった場合には誰が準確定申告をするのでしょうか?
この場合には、相続財産が法人化され、その財産を管理する相続財産清算人が準確定申告を行うことになります。
では、準確定申告を行った後に、相続放棄はできるのでしょうか?
先述の通り、被相続人の所得税の申告義務を負うのは、相続人と包括受遺者全員です。したがって、準確定申告を行うことは、相続人であることを明示する行為に他ならず、単純承認とみなされる可能性があります。
また、相続人の遺産を納税資金に充てると、相続財産の処分に当たり、準確定申告の還付金を相続人間で分配すれば、相続財産の処分とみなされて、単純承認とみなされる可能性は高くなります。
相続放棄は、相続開始により自分が相続を知った日から3ヶ月以内に家庭裁判所へ申述しなければなりませんが、準確定申告は、相続の開始があったことを知った日の翌日から4カ月以内と、相続放棄より期限が遅く設定されています。
そのため、相続放棄は、準確定申告前に行うのが確実です。
ここまで、準確定申告と相続放棄の関係について解説しました。
相続放棄をすれば、準確定申告をする必要はありません。準確定申告の付表に情報を記載する必要もありません。
もし、相続放棄を検討中に準確定申告をするのであれば、相続税に強い税理士に相談するのが賢明です。