相続税の計算シミュレーション
家族構成、法定相続人の人数、財産総額を入力すると相続税を計算シミュレーションします。[続きを読む]
被相続人が6,000万円の遺産を遺した場合、相続人にはいくらの相続税がかかるでしょうか。
本記事では、債務控除後の課税価格の合計額が6,000万円であるケースをご紹介しながら、具体的に6,000万円にいくらの相続税がかかるのかや、相続税を節税できる特例・控除をご紹介します。
目次
6,000万円にかかる相続税の総額は、下表の通り、法定相続人の数や、遺産を受け取る相続人と被相続人との関係によって増減します。
遺産6,000万円に課税される相続税の総額
| 相続人の組み合わせ | 相続税の総額(概算) |
|---|---|
| 配偶者のみ | 0円 |
| 配偶者+子供1人 | 90万円 |
| 配偶者+子供2人 | 60万円 |
| 配偶者+子供3人 | 30万円 |
| 配偶者+親1人 | 63.33万円 |
| 配偶者+親2人 | 40万円 |
| 配偶者+兄弟姉妹1人 | 49.37万円 |
| 配偶者+兄弟姉妹2人 | 30万円 |
| 配偶者+兄弟姉妹3人 | 15万円 |
| 子供のみ1人 | 310万円 |
| 子供のみ2人 | 180万円 |
| 子供のみ3人 | 120万円 |
| 親1人 | 310万円 |
| 親2人 | 180万円 |
| 兄弟姉妹1人 | 310万円 |
| 兄弟姉妹2人 | 180万円 |
| 兄弟姉妹3人 | 120万円 |
注目すべきは、このケースでは相続人が「配偶者のみ」の場合には、相続税が発生していません。その点を含めて、6,000万円の遺産に相続税はいくらかかるのか、その計算方法の概要を事例を挙げて解説します。
なお、当サイトは相続税の合計を簡易に計算できる「相続税の計算シミュレーション」を搭載しています。ぜひご活用ください。
相続税は、以下4つのステップで算出します。
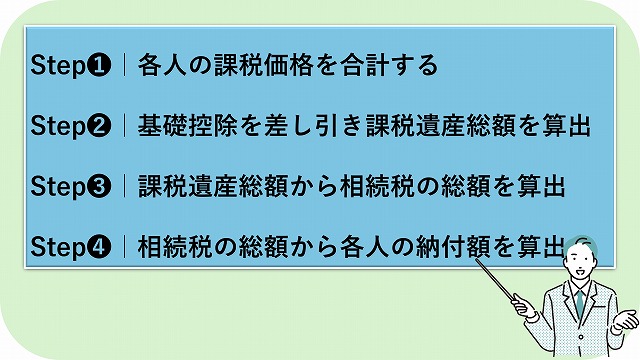
そこでここでは、以下の事例を使って相続税の計算方法を解説します。
最初に各人の課税遺価格をすべて合計します。借金などの債務は、プラスの財産から差し引くことができます。
一般的には、住宅ローン契約時に住宅の購入者が団体信用生命保険へ加入しているため、購入者が亡くなると保険金によって住宅ローンが完済されます。
しかし、本事例では、被相続人が団体信用生命保険に加入しておらず、自宅を相続した配偶者が住宅ローンの残債を負担するものとして相続税を計算します。
相続財産の中には、相続税の課税対象になる財産とならない財産があります。
主なものを取りまとめると、以下の通りです。
相続税の課税対象となる財産
| 本来の相続財産 | 現金・預貯金 | 課税対象 |
|---|---|---|
| 有価証券 | ||
| 不動産 | ||
| 貴金属・宝石・価値のある美術品 | ||
| 車・家財・骨董品 | ||
| 事業用資産 | ||
| 生前贈与された財産 | ||
| みなし相続財産 | 生命保険金(相続人が受取人) | 一定額まで非課税 |
| 死亡退職金(相続人が受取人) |
この他に、著作権なども相続税の課税対象です。また、被相続人が中小企業のオーナー経営者であれば遺産に非上場株式が含まれていることが多く、基礎控除額を超えるような遺産では、ご自宅などの土地が含まれているケースも少なくありません。
ただし、非上場株式や土地は相続税評価が複雑な財産であるため、遺産に含まれていれば、相続開始後、早めに相続税に強い税理士に相談することをお勧めします。
相続税の課税対象にならない財産
| 香典 | 原則非課税 |
| 弔慰金 | 一定額まで非課税(超える部分は死亡退職金として課税) |
| 墓地・仏壇・祭具 | 非課税 |
| 公益法人や国、地方公共団体に寄付した財産 |
次に、ステップ1で算出した課税価格の合計額から、基礎控除額を差し引き、課税遺産総額を算出します。
基礎控除とは、相続税の非課税枠を指し、課税価格の合計が基礎控除額以下であれば、相続税が課税されることはありません。
基礎控除額は、以下の計算で求めることができます。
基礎控除=3,000万円+(600万円×法定相続人の数)
課税価格の合計6,000万円ー基礎控除{3,000万円+600万円×法定相続人3人)}=課税遺産総額1,200万円
様々な理由から、遺産を法定相続分通りに分割することは珍しいでしょう。
しかし、相続税の計算では、算出した課税遺産総額を各相続人が法定相続分で取得したと仮定して、それぞれの相続税を仮に算出して、それを合計して相続税の総額を算出します。
事例のケースでの各相続人の法定相続分は以下の通りです。
相続税の税率
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
以上のことから、相続税の総額は120万円であることがわかります。
最後に、この相続税の総額を実際に遺産分割協議で各相続人が取得した遺産額で按分して各人の実際の相続税額を算出します。その後、配偶者の税額軽減などの各種税額控除を適用して最終的な納付税額が決まります。
このケースでは配偶者に、配偶者控除として知られる正式名称「配偶者の税額軽減」が適用できるため、実際には相続税がかかりません。
したがって、長男が50万円を、次男が30万円をそれぞれ納税することになります。
納める税金は1円でも安くしたいのは、誰しも同じです。
そこで、相続税を抑えるために用いられる代表的な2つの控除・特例をご紹介します。
相続税の配偶者控除として知られる「配偶者の税額軽減」は、配偶者の法定相続分か、1億6,000万円どちらか大きいほうまで配偶者が遺産を取得しても、相続税が非課税になる制度です。
そのために、「1.6,000万円の遺産にかかる相続税早見表」では、相続人「配偶者のみ」が6,000万円を相続しても、相続税は発生しなかったのです。
したがって、被相続人が亡くなった一次相続で、6,000万円すべての遺産を配偶者が取得すると、相続税は誰にもまったくかからないことになります。
では、配偶者が亡くなる二次相続で相続税がいくらになるのかを、配偶者が一次相続で6,000万円すべてを遺産分割で取得したものとして計算してみましょう。
課税遺産総額=6,000万円ー基礎控除{3,000万円+600万円×法定相続人2人)}=1,800万円
一方、事例の通り、一次相続で配偶者が被相続人の自宅のみ2,000万円を取得した場合には、二次相続では課税価格の合計額が相続税の基礎控除額を下回るため、相続税は発生しません。
このように、配偶者控除を上限まで利用しようと一次相続で配偶者の取得分を増やすと、配偶者が亡くなる二次相続では、配偶者控除が使えないうえに、法定相続人の数が減ることで基礎控除が減額されるため、二次相続の相続税が過大になる可能性があるのです。
このように一次相続では相続税を抑えられても、二次相続では配偶者の税額軽減が使えず、法定相続人も減るため、結果として相続税の合計額が増えるケースがあり、配偶者控除を有効に使うためには、二次相続まで考慮する必要があります。
小規模宅地等の特例は、被相続人の宅地が一定の要件に該当すれば、限度面積まで評価額を最大で80%まで減額できる特例で、もちろん被相続人が暮らしていたマンションの敷地にも適用可能です。
したがって、被相続人が土地を所有しており、適用要件に合致すれば必ず利用される特例でもあります。
しかし、適用要件が複雑で、誤って適用すると、申告内容の修正が必要になることもあります。
土地に小規模宅地等の特例を適用したい場合には、相続税に強い税理士に相談するのが得策です。
相続した遺産が、預貯金が中心で財産の内容が比較的シンプルなケースであれば、相続人がご自分で申告できることもあります。
しかし、遺産に土地や非上場株式などの評価が難しい財産が含まれている場合や、特例や控除を利用したい場合には、相続税に強い税理士に相談することをお勧めします。