遺言書で妻に「全財産」を相続させることは出来るのか?

遺言書によって、相続人に対し、妻1人に全財産を相続させる意思を示すことはできます。
ただし、遺留分の権利を有する共同相続人が遺留分侵害額請求をすれば、たとえ遺言によって全財産を相続した配偶者であっても、遺留分相当の金銭を支払わなければなりません。
今回は、遺言書で遺産すべてを妻に相続させるための方法や、遺産を妻に残すための対策を解説します。
目次
1.「妻に全財産を相続させる」遺言は有効か?
遺言書の内容は、遺言書自体に法律上の問題がない限り有効で、被相続人の最後の意思として優先されます。
そのため、「全財産を妻に相続させる」という内容であっても、法的に遺言書の様式を満たしていれば有効です。
遺言書の様式にさえ気をつけて作成すれば、相続時に遺言者の最後の意思を確実に反映させられます。自筆証書遺言には、新設された法務局での保管制度を利用すれば、検認の必要もなく、保管場所にも困らなくなりました。
一方、遺言書が法定の様式に合致していなければ、相続人は遺産分割協議を行わなければならず、相続が争いになってしまう可能性が上昇します。
自筆証書遺言書が無効となるのは、以下のような場合です。
- 遺言書の作成時に遺言者に遺言能力がなかった場合
- 遺言者以外の者が遺言書を記載した場合
- 署名・押印がないなど、法律の要件を満たしていない場合
など
2.妻に全財産を相続させる遺言書の書き方
では、実際に遺言を作成する際に注意すべきは、どのようなポイントなのでしょうか?
2-1.法律上有効な自筆証書遺言にするためのポイント
遺言書を法律上有効なものにするために、以下のポイントを押えておきましょう。
自筆証書遺言は、以下すべての要件を満たしていなければ、法律上有効とはなりません。ただし、財産目録は、パソコンの使用も可能です。
- 全文を自書する
- 作成日を自書する
- 作成者の氏名を自書する
- 捺印する
さらに、加筆・修正する際にも、気を付けなければならない点があります。是非こちらで確認ください。
2-2.妻に全財産を相続させる遺言書
妻に遺産すべてを相続させたい場合には、遺言書に「妻に全財産を相続させる」と記載します。
ただし、離婚・再婚を繰り返している場合などには、現在の妻なのか、前妻なのか混同してしまう可能性があります。そのため、「妻」という表記の他に、名前や生年月日、住所などを併記して、個人を特定できるようにしておくことも大切です。遺言書の情報が不足してしまうと、相続人に混乱が生じてしまいます。
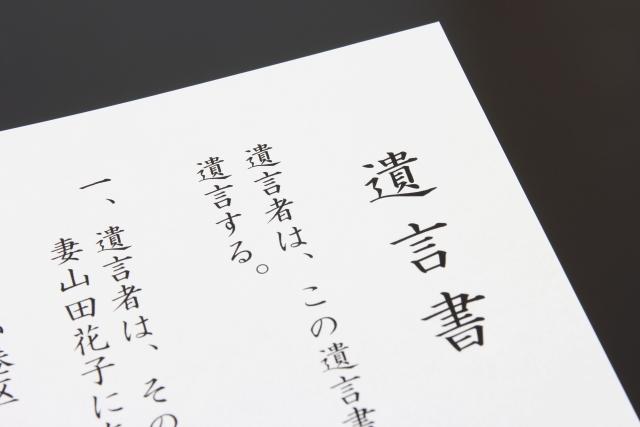
以下は、妻に遺産すべてを相続させる遺言書のサンプルです。参考にしてください。

ご自分で作成するのを不安に感じる方は、弁護士に相談して作成することをお勧めします。
遺言執行者の指定について
「5.遺言執行者として妻相続花子を指定する。」のように、遺言執行者を指定しておけば、遺言者に代わって遺言内容の実現に向けて必要な一切の事務を遂行してくれるため、相続手続きがスムーズに行われます。
ここでは、妻を遺言執行者としましたが、相続人を遺言執行者に指定すると、報酬を支払う必要がない代わりに、慣れない法的手続きによる負担が大きく、相続人間のトラブルにつながったり、手続きに時間がかかったりすることがあります。
遺言書の中で、遺言執行者の指定を第三者に委託することもでき(民法1006条1項)、報酬が発生する代わり、弁護士にも就任をお願いすることもできます。
一度、弁護士に相談してみてはいかがでしょうか。
付言事項について
サンプルの「6. 付言」には、遺言者の想いを記載できますが、法的拘束力はありません。だからといって、効果がないとは言えません。
遺言書に付言事項があることで、相続人が被相続人の想いを理解し、相続争いに歯止めがかかることがあり、後述する遺留分の請求を相続人が思いとどまることもあるからです。
そのため、付言事項は、記載する重要な価値があるのです。
3.妻に全財産を相続させるには遺留分への考慮が必要
遺産を相続する際に忘れてはならないのが相続人の遺留分です。ここでは、遺留分とは何か、について解説します。
3-1.遺留分は請求されたら渡す必要がある
遺留分とは、法律上認められた被相続人の兄弟姉妹以外の相続人に保証される「最低限の遺産の取得割合」です。
したがって、被相続人の兄弟姉妹が相続人になっても、遺留分を請求する権利はありません。
遺留分の請求は、遺言書であっても妨げることができず、遺留分を侵害した者は、請求があれば遺留分に相当する金銭を支払わなければなりません。
したがって、遺言書によって被相続人の全財産を相続した配偶者が、被相続人の子供や親から遺留分侵害額請求を受ければ、遺留分相当の金銭を支払う必要があります。もっとも、実務上は当事者間で、支払方法や遺留分の評価額について協議するケースも少なくありません。
遺留分侵害額請求権は、相続の開始および遺留分を侵害する遺贈・贈与があったことを知った時から1年間行使しないと、時効によって消滅します(民法1048条)。
一方で、意図的に請求しない場合や、時効を迎えた場合には、遺留分相当の金銭を支払う必要はありません。
3-2.各法定相続人の遺留分の割合
相続財産全体に占める遺留分の割合は、法定相続人の組み合わせパターンによって異なります。
| 相続人 | 相続財産に占める遺留分の割合 | 各相続人の遺留分 |
|---|---|---|
| 配偶者と子 | 1/2 | 配偶者:1/4 子:1/4 |
| 配偶者と直系尊属 | 1/2 | 配偶者:2/6 直系尊属:1/6 |
| 配偶者と兄弟姉妹 | 1/2 | 配偶者:1/4 兄弟姉妹:なし |
| 子のみ | 1/2 | 子:1/2 |
| 直系尊属のみ | 1/3 | 直系尊属:1/3 |
| 兄弟姉妹のみ | なし | なし |
例えば、配偶者と両親が相続人の場合には、遺留分は全体の1/2、両親の法定相続分が全財産の1/3となり、両親は遺留分として全体の1/6までを請求する権利があります。
4.妻に全財産を相続させるための遺留分対策
そこで、遺留分についての対策をいくつか考えてみましょう。
4-1.遺留分でもめないように生前に話し合っておく
生前に家族でよく話し合い、妻へ全財産を相続させることについて納得してもらうことが、最初に挙げる遺留分対策です。
法定相続人には順番があります。配偶者は必ず相続人となり、子供がいれば子供が、子供がいなければ、両親が、両親もいなければ、兄弟姉妹が配偶者とともに相続人となります。
最終的には配偶者の死亡後に子供へ財産が承継されるケースも多いため、子供が配偶者とともに相続人となる場合には、話し合いがそれほど難航することはないでしょう。
いきなり遺言書に遺産すべてを配偶者に相続させると書かれていれば、不満が生まれやすく、トラブルになってしまうケースもあります。生前に話し合う場を設けておき、あなたの気持ちや考えをしっかりと子供たちなど遺される者へ伝えておくことを忘れないようにしましょう。
4-2.すべての現金を妻に相続し遺留分対策とする
遺留分侵害額請求を受けると、遺留分相当の金銭を支払わなければならないため、現金はすべて妻に相続させるのも遺留分対策となります。
例えば、自宅を妻と子供で共有し、現金は妻だけが相続するように対応するのです。
次の事例で、妻1人がすべての財産を相続した場合を考えてみましょう。
- 相続人
母・子1人 - 相続財産
自宅評価額 500万円 預貯金 500万円 総額 1,000万円
子供の遺留分は、次の計算から、250万円となります。
相続財産1,000万円 × 法定相続分1/2 × 遺留分1/2 = 250万円
評価額500万円の自宅を妻と子供で共有することにすれば、子供は評価額の半分を相続したことになり、子供の遺留分は発生せずに、預貯金は、全額妻が相続できることになります。
ただし、不動産を共有にすると、売却や建替えの際に意見が対立し、問題を先送りするだけになる可能性があります。そのため、共有化が必ずしも最適とは限らず、個別事情に応じた検討が必要です。
4-3.「AI遺言書作成支援サービス」の活用
弊社が無償でご提供する「AI遺言書作成支援サービス」なら、AIと会話しながら法的に有効で、遺言者のご意向に沿った遺言書の下書きを作成することができます。
AIと対話することで、遺留分対策をすることも可能です。
ただし、ケースバイケースで遺留分対策は異なるため、最終的には、弁護士などの法律の専門家に相談することをお勧めします。
5.妻1人に全財産を相続させるための方法
より確実に妻にすべての遺産を相続させるための対策はまだあります。
5-1.問題のある相続人を廃除する
家族間でトラブルを起こしかねない相続人には、遺産を遺したくないのが人情です。
こうしたケースでは、生前、家庭裁判所に申立てをするか、遺言書で相続人を廃除することができます。
相続人の廃除が認められれば、その相続人は相続権や遺留分を請求する権利を失います。
ただし、相続人の廃除は、実務上、単なる不仲や疎遠では認めらません。
相続人の廃除が可能なのは、被相続人への虐待や被相続人の財産を不当に処分した場合や、重大な犯罪行為を行い有罪判決を受けている場合などで、実際に廃除が認められるのは、とても限られているのが実情です。
5-2.配偶者居住権の活用
妻にできるだけ多くの財産を残しつつ、住まいも確保したい場合には、「配偶者居住権」を活用する方法もあります。
配偶者居住権とは、被相続人の死亡後も、一定の要件のもとで、配偶者が無償で自宅に住み続けられる権利です。
通常、自宅を妻が単独で相続すると、その分だけ妻の取得財産額が大きくなります。しかし、配偶者居住権を利用すれば、「住む権利」と「所有権」を分けることができます。
例えば、以下のように、自宅の居住権と所有権を分けることで、妻はそのまま自宅に住み続けながら、預貯金など他の財産も取得しやすくなります。
- 妻:配偶者居住権(住む権利)
- 子:自宅の所有権(負担付所有権)
また、自宅そのものを妻が取得しないため、遺留分への配慮がしやすくなるケースもあります。
ただし、配偶者居住権には、以下のような制約があります。
- 原則として配偶者が相続開始時に居住していた建物であること
- 遺産分割協議や遺言で定める必要があること
- 売却や譲渡ができないこと
さらに、配偶者居住権を設定すると、不動産の評価や二次相続への影響など、相続税の検討が複雑になる場合もあります。
そのため、配偶者居住権を利用する際には、弁護士や税理士などの専門家へ事前に相談することをお勧めします。
5-3.贈与税の配偶者控除を活用
贈与税には配偶者控除が設けられています。この制度を活用することで、現在住んでいる自宅を非課税で妻へ贈与することができます。
この制度を利用して不動産を生前贈与すると、基礎控除110万円のほかに最高2,000万円までの控除が付帯されます。つまり、2,110万円以下の自宅を非課税で妻へ贈与できるのです。不動産だけでなく、購入資金として財産を贈与することもできます。
しかし、この控除を受けるには、婚姻期間が20年を過ぎていることや、贈与を受けた年の翌年の3月15日までに贈与された住宅か贈与された金銭で購入した住宅で生活し、今後もそこで生活する予定であるなど、厳しい要件が設けられています。加えて、同じ配偶者からの贈与について、一生に一度しか利用できません。
配偶者が先に亡くなってしまうと、控除を利用した意味がなくなってしまいます。タイミングを見極めながら、制度を活用しましょう。
ただし、この制度を利用するには、贈与が非課税となった場合でも、所定の書類を揃えて別途手続きが必要となります。用意する書類には、複雑なものや難しいものもあるので、税理士などの専門家に依頼することをお勧めします。
5-4.家族信託を利用した相続
相続の新しいあり方として注目されてるのが、家族信託を活用した方法です。家族信託は、財産を管理する方法の1つで、受託者、委託者、受益者の3つの役割があります。
委託者は財産を保有していた者、受託者は財産を受け取り管理する者、受益者が利益を受ける者です。

委託者を夫、受益者を妻にしておけば、もし委託者である夫が認知症などを患っても、受託者が責任を持って適切に委託者の財産を管理・運用して、受益者に利益をもたらします。
家族信託では、信託の目的をあらかじめ設定しなければならず、受託者はその目的に従って財産を管理・運用しなければなりません。つまり、受託者が子供だったとしても、信託の目的に従って、妻のために全財産を管理・運用しなければなりません。
家族信託を利用する場合、必要な手続きや制度の深い理解が必要となります。一度専門家と相談しておくことをお勧めします。
ただし、家族信託を利用しても、信託財産が遺留分の対象となることもあり、家族信託だけで遺留分問題を完全に回避できるわけではありません。
6.妻に全財産を相続させると発生する相続税の問題点
相続税を算出する際に、被相続人に配偶者がいると、配偶者が1億6000万円以下または法定相続分以下を取得すれば、配偶者の税額軽減により、相続税はゼロになります。
しかし、妻以外に相続人がいると、妻が亡くなる二次相続では、配偶者の税額軽減が使えないうえに、「3,000万円+(600万円×法定相続人の数)」で求める基礎控除額も一次相続より減るために、一次相続で妻に全財産を相続させると、却って二次相続では相続税額が増えてしまうことがあります。
妻に全財産を相続させると、子供世代の相続税負担が重くなるケースもあるため、長期的視点での検討も重要です。
まとめ
妻に全財産を相続させる遺言書を作成すること自体は可能です。
しかし、遺留分や二次相続の問題、配偶者居住権の活用など、実際には慎重な検討が必要となります。
特に、相続税や遺留分への対策は、家族構成や財産内容によって大きく異なります。
後々の相続トラブルを防ぐためにも、弁護士や税理士などの専門家へ早めに相談することをお勧めします。

税理士相談Cafe編集部