準確定申告の医療費控除はどこまで対象か?医療費控除の範囲について
医療費控除は準確定申告でも受けることができます。ただ、既に亡くなった人に関する医療費であるため、申告の対象になるかど…[続きを読む]
確定申告が必要だった被相続人が申告前に亡くなってしまうと、相続人は被相続人の確定した所得金額と税額を計算して準確定申告をしなければなりません。
準確定申告の際にも、医療費は控除することができます。
そこで、ここでは、準確定申告における医療費控除のための明細書と申告書の書き方を解説します。
準確定申告の医療費控除の範囲についてお知りになりたい方は、次の記事をご一読ください。
目次
準確定申告の場合でも、被相続人が亡くなった年に総所得金額等が200万円以上であれば、ご自分を含め、生計を一つにしている配偶者や子供・親族に対して合計で10万円を超える医療費を支払った場合に、その超えた部分について医療費控除を受けることができます。
また、被相続人が亡くなった年の総所得金額等が200万円未満であれば、総所得金額等の5%の金額を超えて医療費を支払うと、控除を受けることが可能です。
準確定申告でも、一定の市販薬の購入費用を控除できる「セルフメディケーション税制」を利用することはできますが、医療費控除との併用はできず、どちらかを選択しなければなりません。
なお、準確定申告で医療費控除の対象となるのは、被相続人が亡くなった年中に実際に支払った医療費に限られます。
死亡後に相続人が支払った医療費は、被相続人の医療費控除の対象にはなりません。
準確定申告で医療費控除を受けると、課税所得が減ることで、税金の還付や減額が期待できます。
医療費控除の額は、年間200万円を上限として、以下の計算で求めることができます。
亡くなった年の総所得金額等が200万円以上の場合
医療費控除額=(実際に支払った医療費の合計額-保険金等の補填金額)-10万円
亡くなった年の総所得金額等が200万円未満の場合
医療費控除額=(実際に支払った医療費の合計額-保険金等の補填金額)-総所得金額等の5%
例えば、亡くなった年の総所得金額等が350万円の被相続人が医療費として50万円支払い、保険金が10万円支払われた場合には、医療費控除額は以下の通りとなります。
医療費控除額
50万円-10万円-10万円=30万円
支払った医療費50万円から保険金等で補てんされる金額10万円を差し引き、医療費控除の自己負担額(10万円)を差し引くと30万円が医療費控除の額となります。
次に、準確定申告で医療費控除をするための必要書類をご紹介します。
医療費の領収書は、申告書に添付する必要はありません。しかし、医療費の内容を確認するために税務署の求めに応じて提出しなければならないため、相続人には申告期限の翌日から5年間の保管義務があります。
医療保険者が発行する「医療費通知(医療費のお知らせなど)」がある場合には、申告書に添付すると、医療費控除の明細書を簡略化することができます。
では、ここから準確定申告の医療費控除に必要な、明細書の書き方を解説します。
「医療費のお知らせ」と「医療費の領収書」を手元に置いておくと、スムーズに記入を行うことができます。
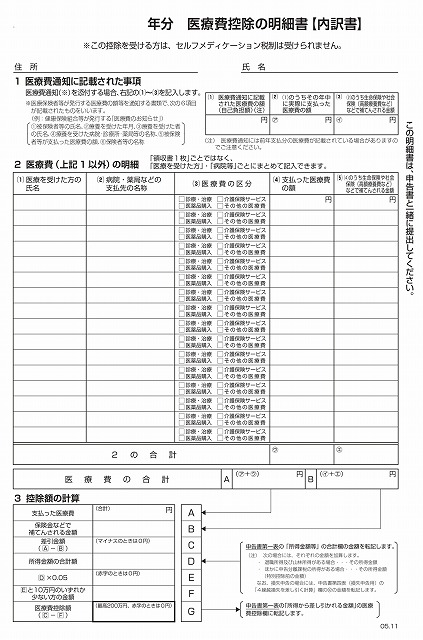
なお、医療費控除の明細書の書式は、以下のサイトからダウンロードすることができます。
「医療費控除の明細書」|国税庁
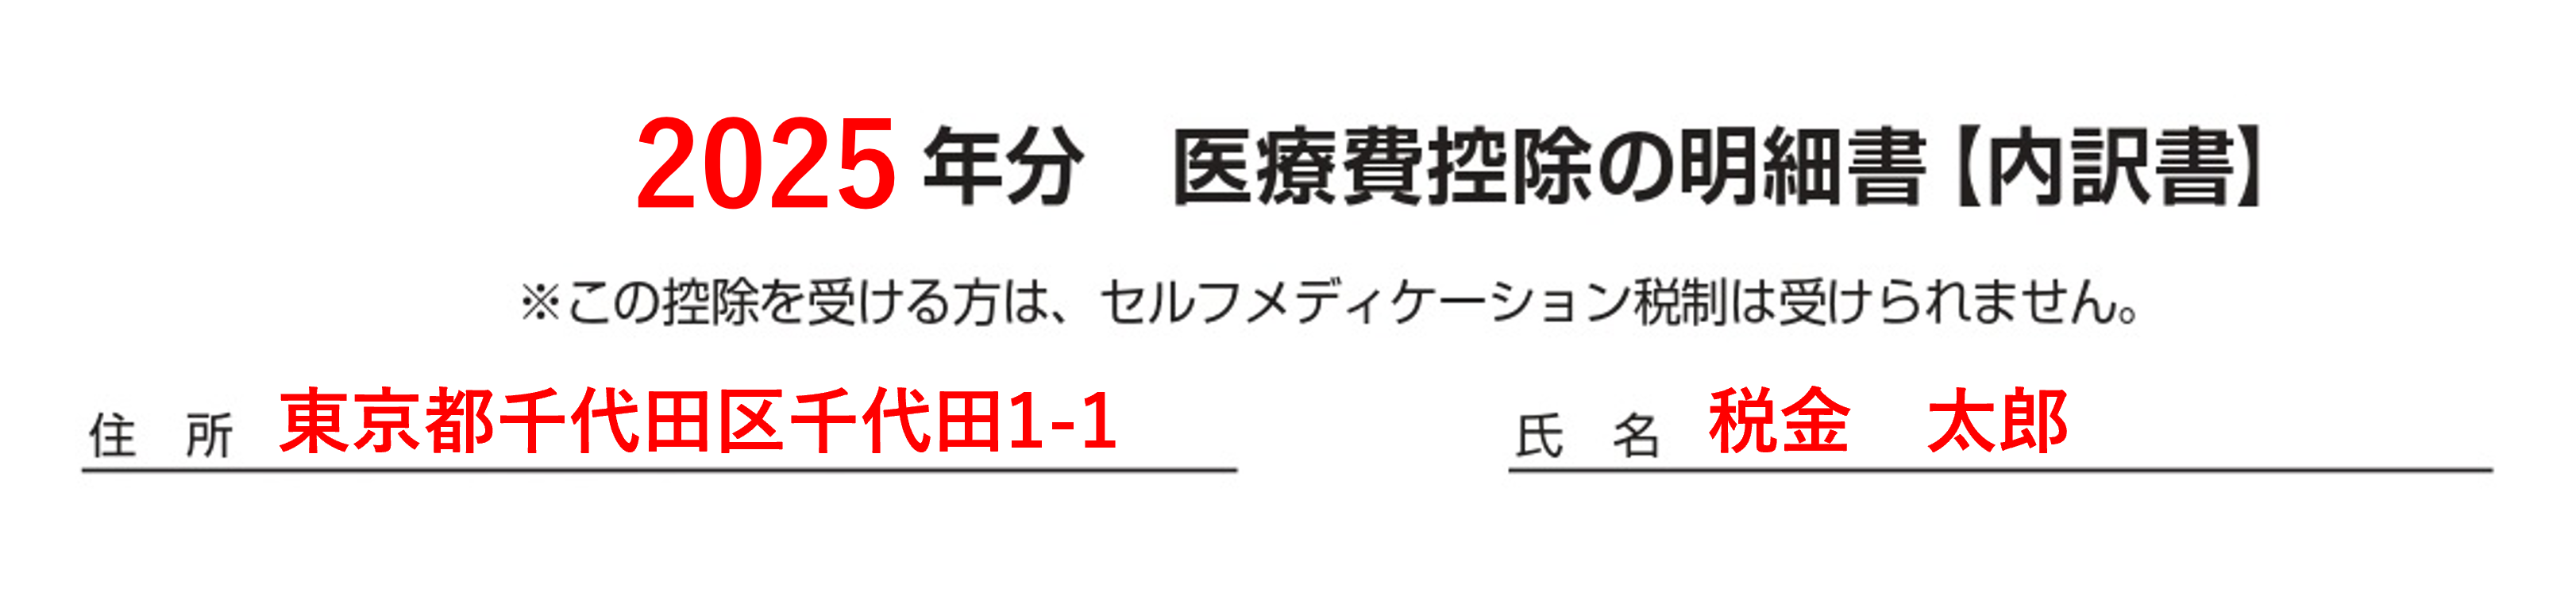
まず、冒頭の申告する年の年号を記載します。例えば、2026年(令和8年)に、2025年(令和7年)分の申告をする場合には、「2025」または「令和7年」と記入します(和暦・西暦いずれでも構いません)。
次に、被相続人の最後の住所地(もし被相続人がケア施設などに入所し、住民票を移転していれば施設の住所、いなければご自宅の住所)と、被相続人の氏名を記載します。
記入例
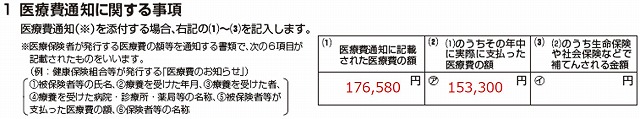
申告書に「医療費のお知らせ」を添付する場合には①、②、③の欄にそれぞれ以下の通り記入します。
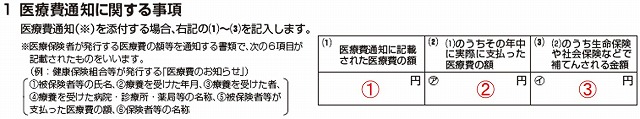
①には「医療費のお知らせ」に記載されている、被相続人が負担した医療費の合計額を記入します。お知らせが複数枚にわたれば、合計して記入します。
「医療費のお知らせ」に記載された金額は、実際に支払った金額と異なることがあり、①に記入した金額のうち、申告する年に実際に支払った医療費の合計額を②に記入します。実際に支払った金額が①と同じであれば、①と同じ金額を②に記載します。
③には、医療費の額を上限として、保険金や給付金が支払われた金額を記入します。
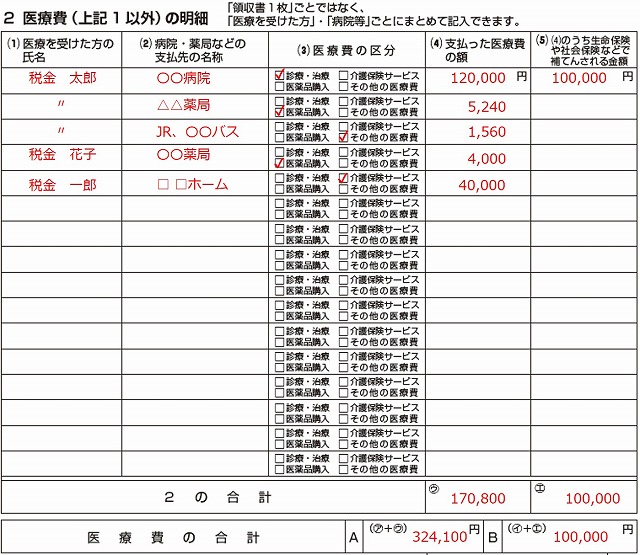
記入例
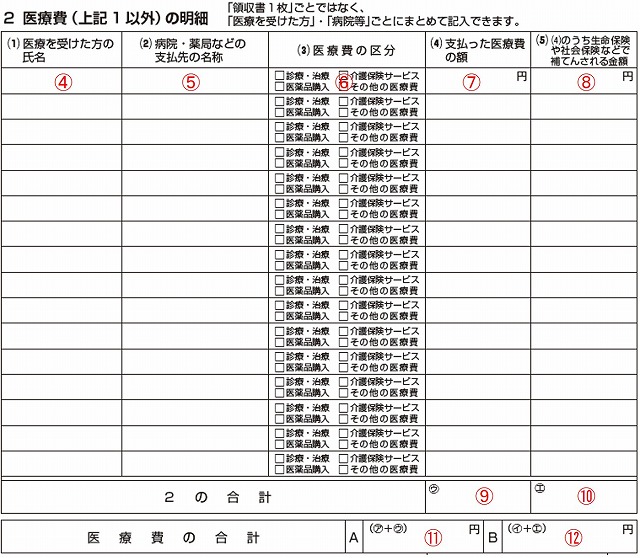
⑨には、「医療費の明細」に記載した⑦「支払った医療費の額」の合計額を記入し、⑩には「医療費の明細」に記載した⑧「生命保険や社会保険で補填される額」の合計額を記入します。
⑪には、②医療費の通知に記載のある医療費の合計額と、⑨の額とを加算して記入します。
⑫には、③の「医療費のお知らせ」に記載された「生命保険や社会保険で補填される額」と、⑩の額とを加算して記入します。
記入例
最後に医療費の控除額を計算します。
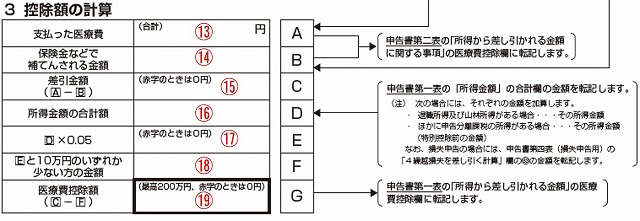
⑬には⑪の金額を、⑭には⑫の金額をそのまま転記します。
⑮には、⑬から⑭を差し引いた金額を記入します(ただし、マイナスになる場合には、ゼロと記入します)。
⑯には、被相続人の源泉徴収票から「給与所得控除後の金額」欄の金額をそのまま転記します。
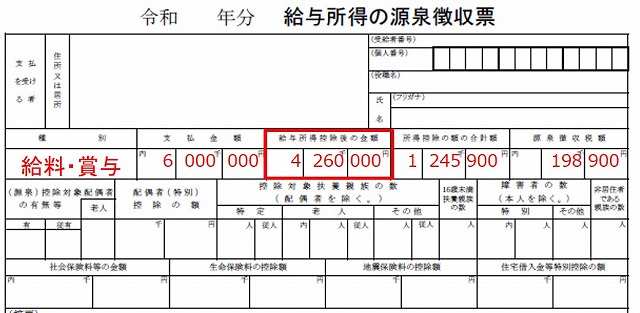
⑰には、⑯に0.05を乗じた金額を記入します。
⑱には、⑰と10万円を比べて少ない方の金額を、⑲には⑮から⑱を差し引いた金額を記入します。
記載例
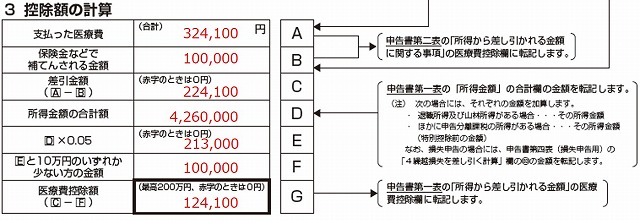
最後に、医療費控除がある場合の申告書の書き方を解説します。
準確定申告で医療費控除がある場合に、準確定申告書に記載しなければならないのは、1箇所のみです。
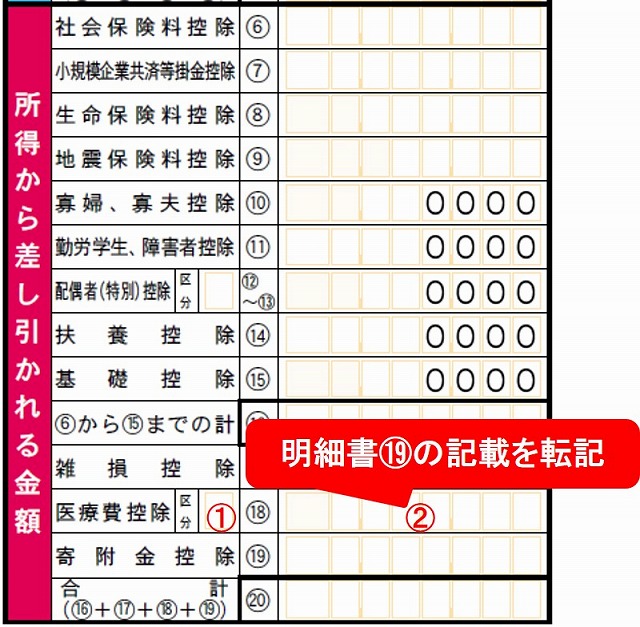
①には何も記載せず、空欄のまま残し、②に、明細書⑲に記載した医療費控除の額を記載します。
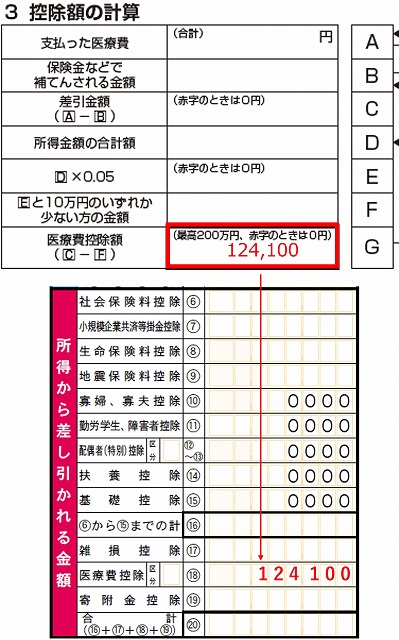
記入すべきは、記載例で言うと、「G」の箇所に該当する「124,100」です。
記載例
一般的な準確定申告申告書の書き方については、次の記事を参考にしてください。
準確定申告書と医療費控除の明細書の記入ができれば、あとは被相続人の納税地を管轄する税務署に提出するだけです。
準確定申告で医療費控除をするのは、確定申告で医療費控除をするのと基本的には変わりありません。
しかし、普段確定申告をしていない会社勤めの方などが被相続人の準確定申告をするのはハードルが高いかもしれません。準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内と、相続開始から短いこともハードルを引き上げます。
もし、相続税申告も必要なら、準確定申告と相続税を相続に強い税理士にまとめて相談してみるのも選択肢の一つです。