みなし相続財産とは?みなし相続財産の相続税評価方法について
みなし相続財産は、死亡時に被相続人が有していた財産ではないけれど、死亡によって発生する財産のことを言い、相続税の課税…[続きを読む]
遺産が死亡保険金500万円だけであれば、法定相続人が1人以上いれば、原則相続税はかかりません。申告も不要です。
その理由は次の2つです。
ただし、他に財産がある場合など例外もあります。
ここでは、遺産が死亡保険金500万円のみだった場合に、相続税がなぜかからないのかを解説します。
目次
民法上、被相続人が亡くなって発生した死亡保険金は、受取人個人の財産です。
これに対して相続税法上は、死亡によって発生する財産「みなし相続財産」として、相続税の課税対象になります。
では、なぜ死亡保険金500万円には原則として相続税がかからないのでしょうか?
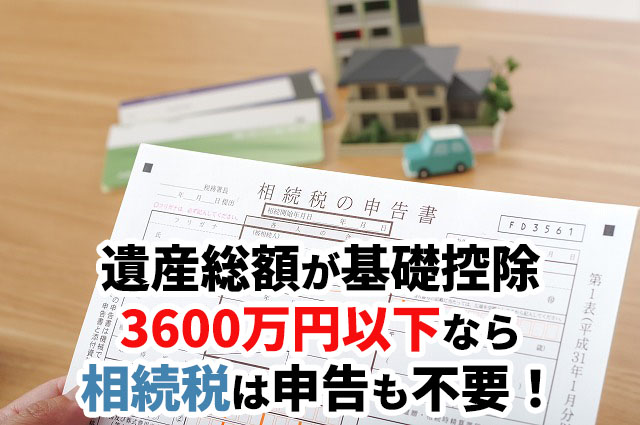
相続税には以下の基礎控除があり、正味の遺産総額がこの基礎控除の額を超えない限り、相続税が課税されることはなく、申告も不要です。
基礎控除=3,000万円+(600万円×法定相続人の数)
例えば法定相続人が1人なら基礎控除の額は3,600万円、3人なら4,800万円です。
したがって、死亡保険金500万円には、相続税はかかりません。
さらに、残された遺族の生活保障と、葬儀代や相続税の納税資金を確保するために、法定相続人が保険金を受け取れば、以下の相続税の非課税枠があります。
死亡保険金の非課税枠=500万円×法定相続人の数
遺産が死亡保険金のみで非課税枠を超えなければ相続税申告は不要です。ただし、死亡保険金の額と他の相続財産とを合わせて基礎控除を超えれば、申告が必要です。
では、実際に以下の2つのケースで、遺産が死亡保険金500万円のみの場合に、相続税がかかるのか計算してみましょう。
この場合、基礎控除の額は4,800万円、死亡保険金の非課税枠は1,500万円です。
基礎控除の額
3,000万円+(600万円×法定相続人3人)=4,800万円
死亡保険金の非課税枠
500万円×法定相続人3人=1,500万円
したがって、遺産総額死亡保険金500万円は基礎控除額・死亡保険金の非課税枠いずれも下回るため、相続税はかからず、申告も不要です。
基礎控除の額
3,000万円+(600万円×法定相続人1人)=3,600万円
死亡保険金の非課税枠
500万円×法定相続人1人=500万円
この場合も、死亡保険金500万円が、基礎控除額・死亡保険金の非課税枠以下であり、相続税はかからず、申告も不要です。
相続税の申告が必要になるかどうかは、死亡保険金(非課税枠控除後)と他の相続財産の合計が基礎控除を超えるかどうかで判断します。
そのため、死亡保険金に次のような遺産を合算した結果、基礎控除額を超えれば申告が必要になります。
死亡保険金にかかる税金は、以下の通り、「被保険者」「保険料負担者」「受取人」の関係によって変わります。
| 被保険者 | 保険料負担者 | 保険金受取人 | 税金の種類 |
|---|---|---|---|
| A | B | B | 所得税 |
| A | A | B | 相続税 |
| A | B | C | 贈与税 |
「遺産は死亡保険金500万円のみだから相続税の申告は不要」とは限らないため、契約関係の確認が重要です。
遺産が死亡保険金500万円のみで、法定相続人が1人以上いれば、原則として相続税はかかりません。
ただし、他に遺産がある場合には相続税が、契約形態によっては、他の税金が課税される可能性があります。
判断に迷う場合は、相続税に強い税理士へ相談することをおすすめします。