生命保険を使った相続税対策を契約パターン別に解説
生命保険への加入は、誰でも比較的に取り組みやすい相続対策の1つです。 計画的に賢く利用できれば、相続争いを防ぐことが…[続きを読む]

相続税対策として、子供への生前贈与は有効です。しかし、「贈与した金銭を子供が無駄遣いをするのでは?」という不安があるのも事実でしょう。
そこで、ご自分の子供の無駄遣いを心配されている方に、生前贈与しても子供に無駄遣いをさせないための対策術を4つお教えします。
目次
子供に贈与資金を無駄遣いさせない方法の1つ目は、「贈与資金で生命保険を契約する」方法です。
誰でも出来ることで、比較的取り組みやすい方法と言えるでしょう。
生命保険契約を結ぶためには、原則として「契約者」、「被保険者」と保険金の「受取人」の3者を決めなければなりません。このパターンを間違えてしまうと、贈与にならず将来の相続税が増えてしまうため、以下の組み合わせで生命保険会社と契約します。
| 契約者 | 被保険者 | 受取人 |
|---|---|---|
| 子供 | 親 | 子供 |
契約者を子供とすることで、毎月の保険料を支払う必要が生まれるため、贈与資金をそれに充てます。その結果、子供は贈与資金を自由に使うことができません。
また、「被保険者」である親が亡くなると、「受取人」である子供は生命保険金から相続税の納税資金を捻出できます。ただし、「契約者」と「受取人」が同一人の場合には、保険金の受取人である子供に、所得税・住民税がかかります。
生命保険を契約途中で解約すると、子供が贈与資金を無駄遣いする可能性もあります。
そのため、契約の際には、「解約返戻金がない保険」を選ぶようにするといいでしょう。
子供に贈与資金を無駄遣いさせないための2つ目の方法は、「賃貸物件を贈与する」方法です。
現金と違い、不動産は簡単に売却できないため、そのまま持ち続ける可能性が高く、賃貸収入も得られるメリットもあります。
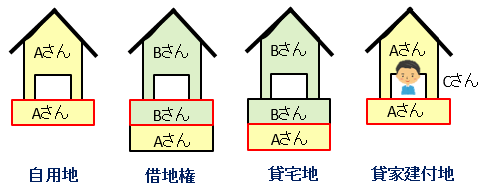
また、贈与税の計算に使われる不動産の評価額は、売買金額ではなく、土地であれば時価の約80%の路線価、家屋であれば時価の約70%の固定資産税評価額によって決まります。つまり現金よりも不動産の評価額のほうが安くなるのです。さらに、賃貸物件については、空き室でなければ、土地は貸家建付地、家屋は貸家と判定され、さらに評価額が小さくなります。
したがって、賃貸物件の贈与に当たっては、税理士に相談のうえ正しく評価を行ったうえで進めることをお勧めします。
新たに建設しなければならない場合には、親が贈与資金で賃貸物件を建設し、ご自分の名義で登記したうえで、子供に贈与することが重要です。
親が建設資金を出資して子供名義で登記すると、建設資金自体が贈与とみなされる可能性があるからです。
もう一つのポイントは、親が贈与した賃貸物件の管理・運営を子供に任せることです。
子供は賃料収入を受け取り、また管理運営費・税金を支払うことで、不動産経営を学ぶことができます。不動産賃貸業を経験すれば、賃借人との契約時のやりとりや、賃料の相場観、利回りの概念など自然と身についていくはずです。それによって、資産を維持・増殖させるための方法を学び、将来安定して賃貸物件を子供が子孫に引き継いでいくことが可能になります。
親が子供に賃貸物件を贈与すると、その管理・処分は子供の自由になり、賃貸物件を勝手に売却される可能性もあります。
しかし、現実的には需要と供給の関係から、売却までに時間はかかります。また、売却には費用もかかるため、メリットはそれほど多はくありません。
賃貸物件の売却を防ぐ方法として、家族信託を活用する方法もあります。
家族信託とは委託者、受託者、受益者の三者によって成り立つ契約です。
家族信託を簡単に説明をすると、委託者と受託者が信託財産と委託内容を決めて契約し、受託者が委託内容に従って信託財産を管理・運用することで、得た利益を受益者が受け取る仕組みです。
| 委託者 | 受託者 | 受益者 |
|---|---|---|
| 子供 | 子供 | 親 |
この場合には、委託者・受託者を子供に、受益者を親にして、贈与した賃貸物件を信託財産として信託契約を結びます。契約に「受託者は、受益者の同意がある場合に限り、信託財産を売却できる」旨を入れておけば、受益者である親が承諾しない限り、子供は賃貸物件を売却することができません。
家族信託は、賃貸物件だけでなく贈与資金を信託財産として運用することもできます。なお、契約は、相続問題に詳しい弁護士等の専門家に必ずご相談ください。
子供に無駄遣いをさせない4つ目の方法に新「NISA」を活用する方法があります。
「NISA」は株式の売買利益や配当額について一定金額まで非課税にな制度ですが、2024年からNISAが大きく変わったことで、ジュニアNISAが廃止されたため、18歳未満の未成年者には口座を開設することができなくなりました。
しかし、親名義の口座で贈与資金を運用すれば、増やした贈与資金を子供に渡すことができます。
投資で得た利益には約20%の税金がかかりますが、NISAではこの税金がかからないため、効率的な資産運用が可能です。
子供が成人になりNISA口座を開設できるようになっても、直接子供のNISA口座へ親の贈与資金を移転することはできません。
NISA口座同士での資金の移転はできないため、一般口座や特定口座などの課税口座へ移転してから贈与しなければならないからです。しかも、子供1人につき年間110万円を超える贈与資金を移転すると、贈与税がかかってしまいます。
また成人すると無駄遣いされる可能性があり、効果が限定的だと認識しておくべきでしょう。
生前贈与したお金を子供に無駄遣いさせない方法を4つご紹介しました。どの対策も一定の効果がありますが、デメリットもあります。
しかし、預金として寝かしておくよりも、少しは効果があるでしょう。もし贈与を検討しているのであれば、いずれかの方策を取ってみるのも良いかもしれません。
本格的に生前贈与による相続税対策をお考えの方は、ぜひ相続に強い税理士へご相談ください。