遺産1億円にかかる相続税はいくら?計算方法を早見表を使って解説
相続税は課税遺産総額によって税率が変わる累進課税方式です。しかも、被相続人と相続人との関係や、相続人の数によっても相続税の額は変化します。
そこで、遺産が1億円の場合を例に、相続税がいくらかかるのか相続税の早見表を使って確認し、相続税の計算方法を分かりやすく解説します。
1.1億円の遺産にかかる相続税総額の早見表
最初に早見表を使って、1億円の遺産を、共同相続人が法定相続分で分割した場合にかかる相続税の総額を確認してみましょう。
法定相続人が配偶者と被相続人の子供たちのケースと、子供たちのみのケース、配偶者と被相続人の父母のケース、配偶者と被相続人の兄弟姉妹のケースに分けており、配偶者には「配偶者控除」を適用しています。
配偶者のみのケースがない理由については、後述します。
なお、相続税の総額は、端数処理により、100円未満を切り捨てています。
1-1.法定相続人が配偶者と子供たちの場合の相続税総額
| 基礎控除前の遺産額 | 配偶者+子供1人 | 配偶者+子供2人 | 配偶者+子供3人 |
|---|---|---|---|
| 9,500万円 | 347.5万円 | 277.5万円 | 231.25万円 |
| 1億円 | 385万円 | 315万円 | 262.5万円 |
| 1億1,000万円 | 480万円 | 392.5万円 | 325万円 |
| 1億2,000万円 | 580万円 | 480万円 | 402.5万円 |
| 1億3,000万円 | 680万円 | 567.5万円 | 490万円 |
| 1億4,000万円 | 780万円 | 655万円 | 577.5万円 |
| 1億5,000万円 | 920万円 | 747.5万円 | 665万円 |
1-2.法定相続人が子供のみの場合の相続税総額
| 基礎控除前の遺産額 | 子供1人 | 子供2人 | 子供3人 |
|---|---|---|---|
| 9,500万円 | 1,070万円 | 695万円 | 555万円 |
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 1億1,000万円 | 1,520万円 | 960万円 | 780万円 |
| 1億2,000万円 | 1,820万円 | 1,160万円 | 930万円 |
| 1億3,000万円 | 2,120万円 | 1,360万円 | 1,080万円 |
| 1億4,000万円 | 2,460万円 | 1,560万円 | 1,240万円 |
| 1億5,000万円 | 2,860万円 | 1,840万円 | 1,440万円 |
1-3.法定相続人が配偶者と父母の場合の相続税総額
| 基礎控除前の遺産額 | 配偶者と父・母のいずれかの場合 | 配偶者と父母いずれも健在の場合 |
|---|---|---|
| 9,500万円 | 240.55万円 | 194.44万円 |
| 1億円 | 271.11万円 | 222.21万円 |
| 1億1,000万円 | 332.21万円 | 278.89万円 |
| 1億2,000万円 | 400万円 | 340万円 |
| 1億3,000万円 | 483.33万円 | 416.66万円 |
| 1億4,000万円 | 571.1万円 | 500万円 |
| 1億5,000万円 | 660万円 | 583.32万円 |
1-4.法定相続人が配偶者と兄弟姉妹の場合の相続税総額
| 基礎控除前の遺産額 | 配偶者+兄弟姉妹1人 | 配偶者+兄弟姉妹2人 | 配偶者+兄弟姉妹3人 |
|---|---|---|---|
| 9,500万円 | 185.94万円 | 155.62万円 | 129.37万円 |
| 1億円 | 209.37万円 | 177.5万円 | 151.25万円 |
| 1億1,000万円 | 258.75万円 | 221.25万円 | 195万円 |
| 1億2,000万円 | 324.37万円 | 275万円 | 238.75万円 |
| 1億3,000万円 | 390万円 | 338.12万円 | 300万円 |
| 1億4,000万円 | 455.61万円 | 403.75万円 | 362.5万円 |
| 1億5,000万円 | 521.25万円 | 469.36万円 | 425万円 |
なお、このサイトは、法定相続人の情報と相続財産の総額を入力するだけで、相続税がいくらかかる簡単にかわかる「相続税 計算シミュレーション」を備えています。ぜひ、ご活用ください。
1-5.相続税総額の早見表に配偶者のみのケースがない理由
ただし後述する通り、配偶者には取得する相続財産の価格が配偶者の法定相続分か、1億6,000万円いずれか大きい方まで相続税が非課税になる「配偶者の税額軽減(相続税の配偶者控除)」があります。
配偶者の法定相続分=(1億2,000万円ー借入金2,000万円)×法定相続分1/2=5,000万円<1億6,000万円
配偶者の相続財産:4,000万円<1億6,000万円
そのため、配偶者が遺産1億円すべてを相続したとしても、1億6,000万円にはならず、遺産が1億円の場合には、配偶者に相続税はかからないことになります。
相続税の早見表に配偶者のみの項目がない理由は、ここにあります。
2.相続税の計算方法
次に、法定相続人と1億円の遺産の内訳が次の内容である場合を例に取り、実際に相続税の計算をしてみましょう。
- 預貯金:6,000万円
- 株式などの有価証券:1,000万円
- 不動産の評価額:5,000万円
- 葬儀費用:2,000万円(配偶者の負担)*
- 相続人:配偶者、子供2人
- 遺産分割後に各相続人が取得した遺産額
配偶者:不動産5,000万円+株式1,000万円(合計6,000万円)
長男:預貯金3,000万円
次男:預貯金3,000万円
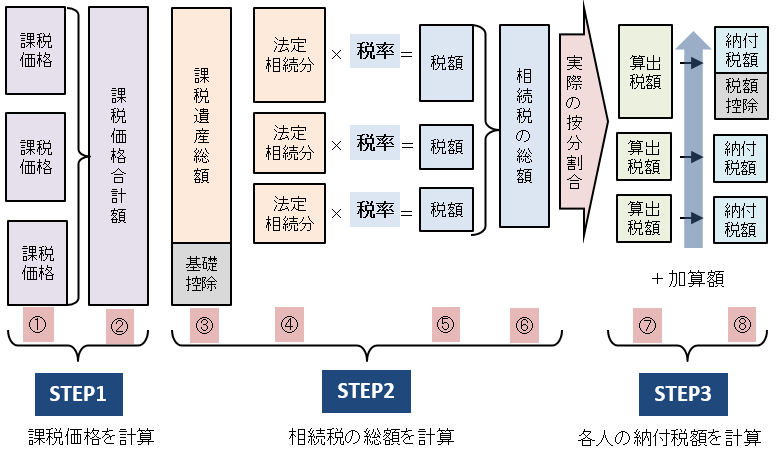
なお、相続税の計算方法について詳しくは、以下の記事をご一読ください。
*本記事では相続税の計算方法を分かりやすく説明するため、課税価格の合計額がちょうど1億円になるよう、葬儀費用を2,000万円として設定しています。
2-1.各人の相続税の課税価格を合計する
最初に、遺産分割によって相続人が取得した相続税が課税される課税価格の合計額を求めます。
合計すべき相続財産には、次のようなものが含まれます。
- 現金や預貯金
- 株式などの有価証券
- 不動産
- 被相続人が加入していた生命保険金
- 被相続人が相続開始前一定期間内に贈与した財産(生前贈与加算)*
- 相続時精算課税制度を活用して贈与した財産
など
相続財産は、原則として、相続開始時の時価で評価します。現金や預貯金の時価評価は額面通りなので、いかなる時点でも変わりませんが、株式などの有価証券や、不動産などは決められた評価方法により、評価額を算出します。
*生前贈与加算:対象期間は税制改正により段階的に7年まで延長されており、相続開始前7年間すべての贈与額をすべて相続財産に参入するのは2031年1月1日の相続からです。
土地の相続税評価
例えば、宅地の相続税評価は、相続税路線価によって行い、路線価が付されていない地域は、評価倍率表を使用して計算します。
路線価は公示地価の80%、固定資産税評価額は公示地価の70%を目安に設定されています。
公示地価は、実勢価格に近くなるように算出されているため、宅地の相続税評価額は、実勢価格より抑えた価格となっており、これが「相続税対策には、現金を不動産に変えるべし」と言われる所以です。
宅地は利用方法や契約関係、地型などによって、様々な減額が認められていますが、評価は難しいため、専門家である税理士に依頼するほうが無難と言えるでしょう。
さらに宅地が一定の要件を満たせば、後述する「小規模宅地等の特例」により評価額を最大で80%減額できます。
債務控除・葬儀費用控除
被相続人のローンや借金などの債務や、葬儀費用は控除の対象で、課税価格から差し引くことができます。
事例の場合は、配偶者が葬儀費用として2,000万円を負担しているので、配偶者の課税価格から差し引きます。
配偶者の課税価格(6,000万円ー葬儀費用2,000万円)+長男の課税価格3,000万円+次男の課税価格3,000万円=1億円
2-2.基礎控除を差し引き課税遺産総額を算出
相続税は、課税対象となる遺産すべてにかかるわけではありません。
そこで、課税価格の合計額から基礎控除の額を差し引き、相続税がかかる部分「課税遺産総額」を算出します。
相続税の基礎控除とは
相続税は、相続人が相続財産を引き継いだことによって発生します。
基礎控除は、相続人の生活や遺産の維持に必要な最低限の金額を免除して課税を軽減し、相続人が生計を立てるための経済的な負担を軽くするために設けられています。
課税価格の合計額が基礎控除の額を超えなければ、相続税はかからず、申告も不要です。
相続税の基礎控除は、以下の計算で算出します。
基礎控除額=3,000万円+(600万円×法定相続人の数)
基礎控除の算式にこの事例を当てはめると、次の通りです。
3,000万円+(600万円×3人)=4,800万円
したがって、この事例における相続税がかかる課税遺産総額は、次の通り5,200万円となります。
課税遺産総額
課税価格の合計額1億円ー基礎控除額4,800万円=5,200万円
2-3.相続税の総額を算出する
次に、遺産を相続人が法定相続分で分配したと仮定して、各相続人の取得分に応じた相続税率を適用して各人の相続税額を算出し、合計して、相続税の総額を算出します。
相続税の税率は、以下の通りです。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
- 配偶者:5,200万円×法定相続分1/2×15%ー50万円=340万円
- 長男:5,200万円×法定相続分1/4×15%ー50万円=145万円
- 次男:5,200万円×法定相続分1/4×15%ー50万円=145万円
相続税の総額=340万円+145万円+145万円=630万円
2-4.各相続人の相続税額を算出する
最後に、相続税の総額を実際に相続人が取得した遺産額で案分して、各人の納税すべき相続税額を算出します。
- 配偶者:630万円×4,000万円/課税価格の合計額1億円=252万円
- 長男:630万円×3,000万円/課税価格の合計額1億円=189万円
- 次男:630万円×3,000万円/課税価格の合計額1億円=189万円
2-5.各相続人が納付すべき相続税の額
各相続人が納税すべき相続税の額は以下の通りです。
- 配偶者:0円
- 長男:189万円
- 次男:189万円
- 相続税の総額:378万円
事例では、各相続人が取得した遺産額が法定相続分と異なるため、上記の早見表とは異なる相続税総額となりました。
3.相続税の節税対策に有効な特例・控除など
相続税を算出する際には、納税額を抑えるために、ぜひ使いたい特例や控除があります。これらの特例や控除を利用すると、相続税がかからないこともあります。
ここでは代表的なものを取り上げてご紹介します。
相続税の控除にはこの他にも、一定の要件を満たせば利用できる未成年者控除や障害者控除などがあります。
3-1.相続税の配偶者控除
正式には「配偶者の税額軽減」と呼ばれる、相続税の配偶者控除の適用要件は、以下の通りです。
- 戸籍上の配偶者であること
- 相続税の申告期限までに遺産が分割されていること
- 相続税の申告をすること
配偶者控除の額は、以下の計算で算出することができ、この配偶者控除の額を、相続税の総額から最終的に算出した配偶者の相続税額から差し引くことができます。
配偶者控除の額=相続税の総額×(1.・2.のいずれか小さい額÷課税価格の合計額)
- 課税価格の合計額×配偶者の法定相続分、この額が1億6,000万円以下の場合は1億6,000万円
- 配偶者の課税価格
実際に、上記の事例の配偶者控除の額を計算してみましょう。
- 課税価格の合計額1億円×配偶者の法定相続分1/2=5,000万円<1億6,000万円
- 配偶者の課税価格:4,000万円<1億6,000万円
- 配偶者控除の額=相続税の総額630万円×4,000万円÷課税価格の合計額1億円=252万円
相続税の総額を配偶者の法定相続分で案分した相続税の額も配偶者控除の額も共に252万円でした。
したがって、配偶者には、この算式によっても相続税がかからないことがわかります。
3-2.小規模宅地等の特例
小規模宅地等の特例は、被相続人が居住していた土地や、事業を営んでいた土地を相続する際に適用される特例で、評価額を最大で80%も減らせる制度です。
遺産に不動産が含まれていると、遺産の総額は一気に膨らんでしまうことがあります。小規模宅地等の特例は、遺産に不動産が含まれている場合に、評価額を下げ、相続税の額を抑えるために有効で、要件さえ満たせれば、マンションにも適用可能です。
小規模宅地等の特例は、評価減となる割合が土地の利用目的によって異なり、適用要件も細かく規定されています。利用する際には、相続税に強い税理士に相談することをお勧めします。
3-3.保険金などの非課税枠
保険金は、民法上、受取人固有の財産です。しかし、相続税法上は、「みなし相続財産」として相続税の課税対象となるため、受取人の課税価格に加算します。
ただし、保険金には以下の非課税枠があり、保険金が非課税枠以内であれば、保険金に相続税はかかりません。
したがって、現金として遺産を遺すより、貯蓄性の高い生命保険に加入した方が、相続税を抑えられる可能性があります。
保険金の非課税枠=500万円×法定相続人の数
4.相続税対策の注意点
最後に、相続税の節税対策をする際の注意点に触れておきましょう。
4-1.特例・控除後に相続税がかからなくても申告を
基礎控除後に、課税遺産総額がない場合には申告の必要がありません。一方で、配偶者の税額軽減や小規模宅地等の特例を適用して相続税額が0円になる場合でも、相続税申告は必要です。
申告をしなければ、無申告加算税や延滞税などのペナルティが課されてしまいます。
相続税申告でわからない点があれば、相続に強い税理士に相談してみましょう。
4-2.二次相続まで考慮した遺産分割を
一次相続で遺産をすべて配偶者に相続してもらえば、配偶者控除を最大限活用できます。
ただし、次に二次相続で配偶者が亡くなると、配偶者控除を利用できず、さらに法定相続人が減ることで、基礎控除の額も減少してしまい、一次相続と二次相続の相続税の合計額が、却って増えてしまう可能性があります。
そのため、相続税を節税するには、二次相続まで考慮して遺産分割をする必要があります。
当サイトは、一次相続でいくら配偶者が相続すれば、一次相続と二次相続の相続税の合計が最も低くなるかを自動計算できる、「二次相続 AIシミュレーション」を搭載しています。
さらに詳しくシミュレーションしたい場合には、相続に強い税理士に相談することをお勧めします。
まとめ
ここまで、1億円の遺産にはいくらの相続税がかかるかを通して、相続税の計算方法や特例・控除について解説しました。
遺産総額が1億円であっても、法定相続人の数や遺産の内容、配偶者の有無によって相続税額は大きく異なります。
また、小規模宅地等の特例や配偶者の税額軽減などを利用することで、相続税がかからないケースも少なくありません。
ここでの相続税の計算には、簡単な事例を用いていますが、実際の計算は複雑です。特に遺産に不動産が含まれていると、その評価は税理士でも見解が分かれるほどです。
実際に相続税を申告する際に分からないことがあれば、相続税に強い税理士に相談することをお勧めします。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧