みなし相続財産とは?みなし相続財産の相続税評価方法について
みなし相続財産は、死亡時に被相続人が有していた財産ではないけれど、死亡によって発生する財産のことを言い、相続税の課税…[続きを読む]
2018年の三菱JFJ信託銀行の調査によると、相続した財産の額が500万円以下となったのは全体の36.7%*と、それなりの割合を占めていることがわかります。
では、500万円の遺産に相続税はいくらくらいかかるのでしょうか?結論から言うと、500万円の遺産に相続税はかかりません。
ここでは、相続税が課税される財産・課税されない財産や、計算方法の概略を説明しながら、なぜ500万円の遺産に相続税がかからないのかについて解説します。
【出典】「相続法が約40年ぶりに改定、遺言と相続に関する実態調査」三菱UFJ信託銀行株式会社|PRTIMES
目次
遺産の中でも、相続税がかかる財産とかからない財産があります。すべての遺産に相続税が課税されるわけではありません。
相続税の計算方法をご説明する前に、まず、相続税がかかる財産・かからない財産について触れておきましょう。
遺産の中で、相続税の課税対象となる財産は次の通りです。
| 本来の相続財産 |
|
|---|---|
| みなし相続財産 |
|
| 生前贈与された財産 |
|
みなし相続財産とは、被相続人がお亡くなりになったことで発生する死亡保険金や、死亡退職金などです。
これらは、民法上受取人固有の財産です。しかし、相続税法上は、被相続人が亡くなることで発生する財産であることから、「みなし相続財産」として相続税の課税対象になります。
ただし、死亡保険金・死亡退職金には以下の非課税枠があります。
死亡保険金・死亡退職金の非課税枠=500万円×法定相続人の数
生前贈与は、相続税の節税対策として一般的に用いられる方法です。生前贈与には、相続時に贈与財産を相続財産にすべて加算して相続税を算出する「相続時精算課税制度」(年間110万円までの基礎控除を除く)と、暦年贈与の2つがあります。
暦年贈与は、2023年度の税制改正によって、相続開始前一定期間のすてべの贈与財産を相続財産に加算して相続税を算出する「生前贈与加算」の期間が、3年から7年に延長されました。
ただし、経過措置として、生前贈与加算は2024年1月1日に発生する相続から徐々に延長され、相続開始7年前の贈与がすべて相続財産に加算されるのは、2031年1月1日に発生する相続からです。また、延長された4年間のうち、100万円までが加算の対象外となります。
一方、遺産の中でも相続税の課税対象にならない財産には、以下のものがあります。
では、相続税の計算方法を解説します。
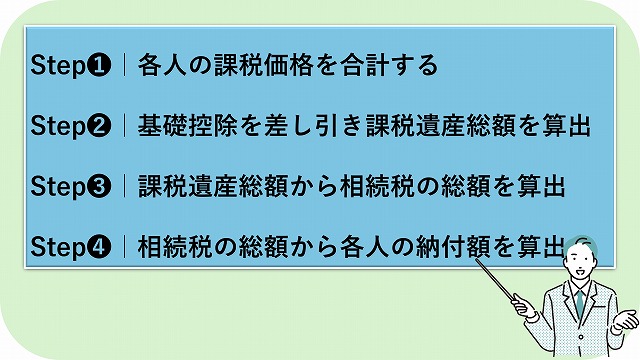
相続税は、上記4つのステップに従って算出します。
以下の事例を使って実際に相続税を計算してみましょう。
事例1.
- 被相続人:父
- 相続人:母・子1人
- 賃貸マンション暮らし
- 被相続人の財産:自動車50万円・預貯金350万円
- 死亡保険金:100万円
- 死亡保険金の受取人:配偶者
被相続人は、妻と1人の子がいる地方都市の賃貸マンションに住むサラリーマンでしたが、50歳にならないうちに心筋梗塞で突然亡くなってしまいました。配偶者は、パートをしており、子は近隣の大学に通う20歳です。
母と子供は簡単な遺産分割協議によって、遺産を次のように分配することを決めました。
課税価格の合計は、500万円です。
次にStep 1.で算出した課税価格の合計から、相続税の基礎控除額を差し引いて、課税遺産総額を算出します。
相続税の基礎控除は、次の計算で算出します。
基礎控除=3,000万円+(600万円×法定相続人の数)
この事例では、法定相続人が2人なので、基礎控除の額は、4,200万円です。課税遺産総額を算出してみましょう。
課税遺産総額=500万円ー{3,000万円+(600万円×法定相続人2人)=-3,700万円
ご覧の通り、課税遺産総額がマイナスになってしまいます。相続税は、課税価格の合計が基礎控除の額を超えない限り、課税されることはありません。課税価格の合計が基礎控除を越えなければ、相続税申告の必要もありません。
相続税の基礎控除は、相続人にとって相続税が過度な負担になるのを避け、遺産を受け継ぐ際の負担を軽減し、相続後の生活を維持するための経済的基盤を保証するために設けられています。
もし、相続人が1人であったとしても、基礎控除の額は、3,600万円です。最低でも課税価格の合計が3,600万円を超えない限り、相続税が課税されることはないのです。
最後まで相続税の計算方法を説明するために、相続人の構成は変えずに、遺産の額を、基礎控除の額4,200万円を超える6,000万円に設定し、母子で次のようにこの遺産を分割したとして話を進めます。
事例2.
- 母:4,000万円
- 子:2,000万円
- 課税価格の合計:6,000万円
課税遺産総額=6,000万円ー{3,000万円+(600万円×法定相続人2人)}=1,800万円
事例2.の課税遺産総額は、1,800万円です。
この1,300万円を相続人がそれぞれの法定相続分で取得したと仮定して、相続税率を乗じて各人の仮の相続税を計算し、合計して相続税の総額を計算します。
| 基礎控除後の法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
したがって、相続税の総額は180万円です。
Step 3.で算出した相続人それぞれの相続税額は、あくまで相続税の総額を求めるための仮の相続税額です。
Step4.では、相続税の総額を、実際にそれぞれが取得した財産の額に基づき案分して各人が納めるべき相続税額を算出します。
被相続人の配偶者には、一般に配偶者控除として知られる「配偶者の税額軽減」があり、配偶者の法定相続分か、1億6,000万円いずれか大きいほうまで相続税はかかりません。ただし、配偶者控除を適用し相続税が課税されない場合には、相続税申告が必要です。
事例2.の場合には、子に60万円の相続税が課税されるのみです。
ここまでご説明した通り、500万円の遺産に相続税がかかることはありません。ここでは、解説を分かりやすくするために、単純な事例を使ってご説明しました。
しかし、実際の相続税の計算は、複雑で手間のかかる作業です。ここでは省略しましたが、特に難しいのはStep1.での財産の評価です。遺産に不動産が含まれていると、税理士でさえ評価額に見解が割れることがあります。
相続税についてお困りのことがありましたら、相続税に強い税理士に相談してみることをお勧めします。