空き家の3大リスクと相続に向けた対策:売る、貸す、維持管理
超高齢化が進行している日本において、大きな問題となっているのが誰も住まなくなった「空き家」です。現在日本の各地で放置…[続きを読む]
相続で引き継いだ不動産。居住用や事業用にするならば問題ありませんが、使っていなかったり使う予定のない場合は取り扱いに困ります。
そのまま空き家等になるリスクを考えると、売却したほうがよい場合も多いです。ここでは、相続した不動産を売却する手順や注意点について解説します。
目次
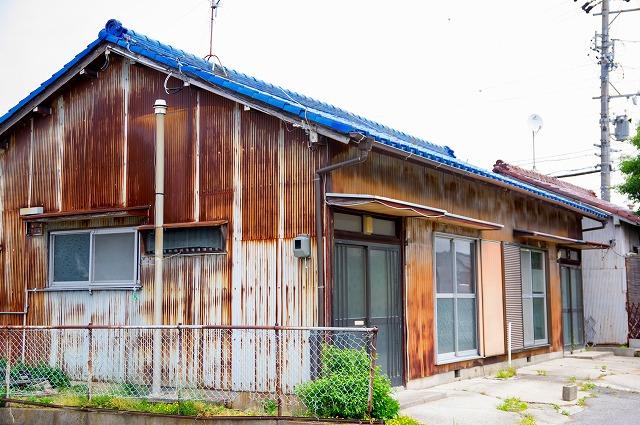
現在、国を挙げて空き家を減らしていこうという対策が立てられています。平成27年には「空き家対策特別措置法」が制定され、さらに空き家に対する措置が厳しくなっています。そこで、相続した不動産をそのまま放っておいた場合にどうなるのかを見ていきましょう。
当然ですが、不動産を所有するということは維持費がかかります。戸建て住宅の空き家は、数年に1度は外壁や屋根などの修繕を行う必要があります。
修繕を行わないと、屋根瓦が落ちたり、外壁がはがれたりし歩行者などに思わぬ怪我をさせ、治療費や損害賠償の請求までおこる恐れがでてきます。
また、分譲マンションの1室の場合は、毎月の管理費や修繕積立金もかかります。自宅から遠くにある不動産の場合、定期的にそこまで通うなら交通費も馬鹿になりません。
このように、利用していない不動産にかかる維持費は考えているより高いものになるでしょう。
上記の維持費の中には、毎年かかる固定資産税も忘れてはいけません。実は住宅等の建物が建っている土地の場合、特例により一般の土地より固定資産税・都市計画税が低くなっています。
ただし、倒壊する恐れや衛生上有害であるなどの理由で行政から「特定空き家」に認定されると、この優遇措置が受けられなくなります。そうなると固定資産税・都市計画税はその土地の面積などにより5倍~6倍程度高くなってしまいます。
行政は、放置し続けると危険な空き家を強制的に取り壊す「行政代執行」を行うことができます。
突然、行政代執行が行われるわけではなく、助言・指導、勧告を経てからにはなりますが、行政代執行の費用や罰金などは空き家の所有者が負担する必要があります。
このように、放置されている不動産を取り巻く環境は厳しくなっています。不動産を利用する予定がない場合は速やかに売却を検討したほうがよいでしょう。
それでは相続した不動産を売却する手順を見ていきましょう。
相続した財産は勝手に売却することができません。相続した不動産の売却を行うためには、相続人全員が戸籍謄本や印鑑証明書などを提出しなければならないため、まず遺産分割の協議ですべての財産の分割先を決定する必要があります。
遺産分割の協議を決定し、相続人全員が承認した遺産分割協議書を作成します。
遺産分割の協議がまとまらないと相続人全員の共有財産となってしまい、売却する際にトラブルになりかねません。できるだけ早く遺産分割の協議を決定しましょう。
相続人すべてが承認した遺産分割協議書を作成しても、不動産の所有者が故人のままでは売却することができません。そのため相続人に名義を変更する必要があります。
相続登記はその不動産を引き継ぐ相続人が1人の場合と複数の場合で手続きが異なります。また、代々相続されてきた土地の場合は、所有者が数代前のまま変わっていないことも多くあります。その場合は前の相続の遺産分割協議から始めなければなりません。
相続登記は手続きが複雑になることも多いので、不明な場合は専門家に相談したほうがよいでしょう。
相続登記が完了すれば、いよいよ売却の手続きに移ります。売却するためには不動産業者(仲介業者)に頼みます。
売却価額については業者がある程度提示してくれますが、自分でもその地域の相場を知っておいた方が話が進みやすいでしょう。
また、業者ごとで査定価額に差が出ることもあるので、複数の業者に査定を依頼しましょう。その場合もその地域の相場を知っておいた方がよいです。
相場については国土交通省が運営している「不動産取引情報検索サイト」で調べたり、広告で調べたりして把握します。
【参考外部サイト】国土交通省:地価公示・地価調査・取引価格情報
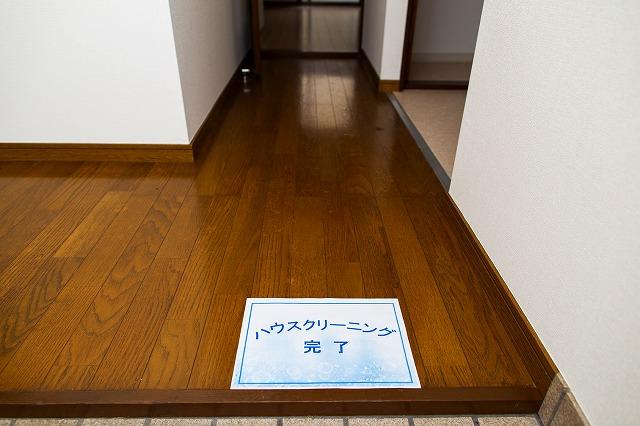
売却する不動産の状況にもよりますが、修繕やハウスクリーニングをしてきれいな状態にした方が、高く売却することができます。
不動産業者(仲介業者)と相談しながら修繕やハウスクリーニングをすべきかどうか検討しましょう。
1つの業者だけに見積もりを依頼すると、修繕やハウスクリーニングの相場以上の代金を請求されても気づかないので、複数の業者に話を聞くようにしましょう。
複数の業者に査定を依頼して売却金額が決まれば、いよいよ正式に不動産仲介業者に依頼し売却します。
不動産が地方にある場合など、建物を解体して更地や駐車場用地にした方が売却しやすいということもあります。信頼できる不動産仲介業者とよく相談したほうが早く売れる可能性が高くなります。
買主が見つかれば、売買契約を結んで引き渡しの流れです。多くの場合、売買契約時に手付金を受領し、後の清算金受領と同時に不動産の引き渡しになります。(中間金が発生することもあります。)
詳しい計算方法については後述しますが、売却して利益がでれば翌年の2月16日から3月15日までの間に確定申告をして、利益に対する所得税を支払います。
この確定申告と納税を済ませれば、相続した不動産の売却に関する一連の流れは終了です。
ここからは売却にかかる費用について見ていきましょう。
相続登記には登録免許税がかかります。金額は「固定資産税評価額×0.4%」です。固定資産税評価額が3,000万円の場合は、3,000万円×0.4%=12万円です。
なお、固定資産税評価額は市区町村から毎年送付される固定資産税の納税通知書に記載されています。
不動産の買主が決まり、契約を結ぶときに作成する売買契約書には印紙を貼る必要があります。売買契約書に記載されている金額によって印紙代が異なります。また平成30年3月31日までは軽減措置により安くなっています。
| 売買契約書の記載金額 | 軽減処置 平成30年3月31日まで |
本則 左記以外 |
|---|---|---|
| 1万円以上10万円以下 | 200円(軽減なし) | 200円 |
| 10万円超50万円以下 | 200円 | 400円 |
| 50万円超100万円以下 | 500円 | 1,000円 |
| 100万円超500万円以下 | 1,000円 | 2,000円 |
| 500万円超1,000万円以下 | 5,000円 | 10,000円 |
| 1,000万円超5,000万円以下 | 10,000円 | 20,000円 |
| 5,000万円超1億円以下 | 30,000円 | 60,000円 |
| 1億円超5億円以下 | 60,000円 | 100,000円 |
| 5億円超10億円以下 | 160,000円 | 200,000円 |
| 10億円超50億円以下 | 320,000円 | 400,000円 |
| 50億円超 | 480,000円 | 600,000円 |
売買が成立すると、不動産仲介業者に仲介手数料を支払います。仲介手数料は、宅地建物取引業法により上限が決まっています。
| 売買価格 | 仲介手数料の上限(税抜) |
|---|---|
| 200万円以下の部分の金額 | 5% |
| 200万円を超え400万円以下の部分の金額 | 4% |
| 400万円を超える部分の金額 | 3% |
※別途消費税がかかります。
あくまで上限なのでこれより安いことはあります。
上記以外でも、リフォームしたときのリフォーム代や解体費用、測量費用など、状況に応じて費用がかかります。
相続にともなって不動産を売却する場合は、大きく分けて3つのパターンがあります。それぞれの内容と注意点を解説します。
最も一般的で売却しやすい方法です。
相続登記をするには「遺産分割協議書」か「遺言書」が必要になります。
遺言書がない場合は、まずは相続人全員で遺産分割協議を行い、その協議が確定したあとに、相続登記を行い不動産を売却します。
相続登記が完了すれば、「売主」と「登記名義人」が同一人物になりますので、これで初めて不動産を売却することが可能になります。
この手続きを行う前に不動産屋に物件の売却依頼の話を持ち込んでも、敬遠される可能性がありますので注意しましょう。
相続人同士の仲が良く、特に争っていないような場合は、先ほどの遺産分割協議後の売却でも特に問題はないでしょう。
けれども、遺産分割協議が難航していると、不動産を一人の相続人に対して単独登記をすることに反対が出る可能性があるため、通常換価分割(不動産を売却して現金を分割する方法)をする場合は、一旦法定相続分に従って共同で相続登記を行い、その上で法定相続人全員が売主となってその不動産を売却します。
そして、売却代金から売却にかかった諸費用分を控除し、その残額を法定相続分にしたがって分けて換価分割が完了します。
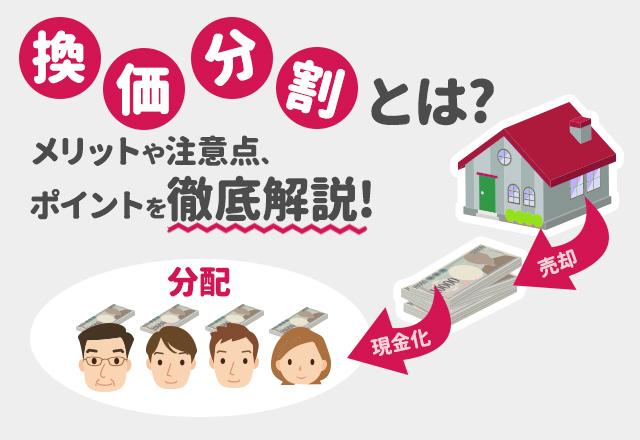
これが正しい換価分割の形ですが、このやり方はとても非効率です。
例えば法定相続人が2~3人で、全員が近所に住んでいるような場合であれば問題ありませんが、法定相続人の人数が多かったり、法定相続の中に認知症患者や高齢者が含まれていたり、さらにはそれぞれが遠方に住んでいるような場合は、非常に厄介になります。
法定相続人全員が共同で相続登記を行えば、法定相続人の全員が不動産の売却手続きに関与しなければなりません。
法定相続人全員の名前で相続登記をすると、上記のような支障がでるため、それを回避する方法として「代表者の単独登記」という裏ワザがあります。
これは不動産を売却するために便宜的に一人の相続人の名前で相続登記を行い売却するという方法です。
このやり方であれば、先ほどのように相続人全員が手続きに関与する必要性はなくなります。ただ、この方法には2つの問題点があります。
便宜的とは言え、一旦一人の相続人が相続した不動産を売却し、その現金を他の相続人に分割すると、お金の動きとしては、相続人から他の相続人に対する「贈与」という状態になります。つまり、普通に考えればこの手法をとることで贈与税が発生する可能性が懸念されます。
これに対する税務署側の見解としては、単に換価分割のために便宜的に相続登記をしたもので、その代金が分割調停の内容にしたがって実際に分配される場合は、贈与税は課税されないとしています。
ただこれはあくまで見解であり、個別の事案に応じて判断は変わってくる可能性があるため、このような手法をとる場合は、必ず相続税に強い税理士に相談してからにしましょう。
この手法をとる場合は、便宜上とはいえ一旦相続登記をしなければなりません。ただ、法務局はこういった便宜上の名義変更登記は認めてくれない傾向にあります。
言い方は悪いですが、税務署よりも登記所の方が頭が固いのです。
相続登記をする際に必要となる遺産分割協議書に「便宜上〇〇が甲不動産を相続する」などと記載すると、登記官から突き返されてしまう可能性があります。
ですから、換価分割のために便宜上単独相続をする場合は、法務局に提出する遺産分割協議書の記載内容には注意が必要になります。詳しくは、弁護士や税理士に確認しましょう。
相続した財産を売却したときには、支払った相続税の一部を取得費に加算できる特例があります。ここではその特例について見ていきましょう。
まずは、一般の不動産を売却したときの計算です。不動産を売却したときはその利益に対して所得税がかかります。その利益を譲渡所得と呼びます。
譲渡所得の計算式は以下のとおりです。
収入金額は、不動産の売却金額のことです。取得費は不動産の購入代金や司法書士への手数料など、取得するためにかかった費用、譲渡費用は逆に売却するためにかかった仲介手数料や印紙代などの費用です。
※取得費になる不動産の購入代金は、相続時の評価額ではなく、被相続人が実際に購入した時の価格です。その金額が不明なときや売却金額の5%に満たない時は、売却金額の5%にすることができます。
譲渡所得は、給与所得や事業所得など他の所得とは別に税金の計算をします(分離課税)。税率は以下のとおりです。
| 短期譲渡所得※1 | 長期譲渡所得※2 | |
|---|---|---|
| 所得税 | 30% | 15% |
| 復興特別所得税 | 0.63% | 0.315% |
| 住民税 | 9% | 5% |
| 合計 | 39.63% | 20.315% |
所有期間は相続を受けた日からではなく、被相続人が実際に購入してから起算して数えます。
相続税の取得費加算の特例とは、支払った相続税のうち売却した財産部分にあたる金額を取得費に加算することができる特例です。ただし、相続税の申告書の提出期限の翌日から3年以内に売却したものに限られます。
相続税の取得費加算の特例を受けるには、確定申告書に以下の書類を添付する必要があります。
取得費加算額の計算式は以下のとおりです。
例えば、売却した人が納付した相続税の金額が2,000万円、引き継いだ遺産の課税価額10億円のうち相続税評価額1億円の土地を売却した場合の取得費加算額は、次の金額になります。
2,000万円×1億円/10億円=200万円
※数字は説明上わかりやすい金額にしています。
上記の計算は平成27年1月1日以降に相続で取得した財産を売却した場合の計算式です。
平成26年12月31日以前に相続で取得した財産を売却した場合は、売却した財産でなく、大きく土地等と土地以外の財産別に計算するので注意してください。
例えば、売却した人が納付した相続税の金額が2,000万円、引き継いだ遺産の課税価額10億円のうち相続税評価額1億円の土地を売却し、これとは別に売却していない相続税評価額3億円の土地がある場合の取得費加算額は、次の金額になります。
2,000万円×(1億円+3億円)/10億円=800万円
被相続人の居住用の家屋、または土地を平成31年12月31日までに売却し、一定の要件に当てはまる場合は、譲渡所得の金額から最高3,000万円まで控除することができます。
この特例を「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」いわゆる空き家の3000万円控除の特例といいます。
下記の2つの条件をどちらも満たす必要があります。
この特例を受けるためには以下の必要書類が必要です。
※必要書類については、記載されている内容等に不備があると特例を受けられない可能性もあります。申告前に税務署や専門家に確認するようにしましょう。
居住用財産の3,000万円特別控除や自己住居用財産の買換え特例との併用は可能です。
ただし、居住用財産の3,000万円特別控除と併用する場合の控除額は、合わせて3,000万円までになります。
相続税の取得費加算の特例と、空き家の3000万円控除の特例は併用不可です。どちらか有利な方を選択します。
相続したが不要な不動産を放っておくと、維持費や固定資産税が発生するため、売却などを検討したほうが良いことを説明しました。
家や土地を売却するためには、価格の査定から始まり、不動産業者の選定や売買契約など工数がかかりますので、なるべく余裕を持って早めにとりかかるのが望ましいです。まずは、どのくらいの金額で売却できるのか、価格の査定をされてみると良いでしょう。