相続税の基礎控除とは?代襲相続の孫、養子、相続放棄の計算方法
相続財産が基礎控除以下の場合は、相続税を支払う必要も申告も必要ありません。基礎控除の計算方法を図と具体例を使って解説…[続きを読む]
4,000万円の遺産を相続しても、相続人の人数によっては相続税がかからないことがあります。
実際に税額が発生するケースとそうでないケースには、どのような違いがあるのでしょうか?
この記事では、相続税の基本的な考え方から、4,000万円の遺産に対する税額の目安まで、具体的に見ていきます。
目次
まず法定相続人が2人以上の場合には、4,000万円の遺産に相続税しか発生しない理由を解説し、相続税の計算方法の概要をご紹介します。
相続税は、被相続人が遺した遺産が一定額を超える場合に、一定額を差し引いた額に発生する税金です。その一定額は基礎控除と呼ばれており、次の計算式で求めることができます。
相続税の基礎控除額=3,000万円+(600万円×法定相続人の数)
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
上表からお分かりいただける通り、法定相続人が1人であれば基礎控除額は3,600万円となり、4,000万円の遺産から差し引いた残り400万円が相続税の課税対象になります。
一方、法定相続人が2人以上であれば、基礎控除額は4,200万円以上となるため、4,000万円の遺産を相続しても相続税はかかりません。
つまり、相続する遺産が基礎控除額以下であれば、相続税はかかりません。
相続人の人数にかかわらず、相続税は以下の4つのステップで算出します。
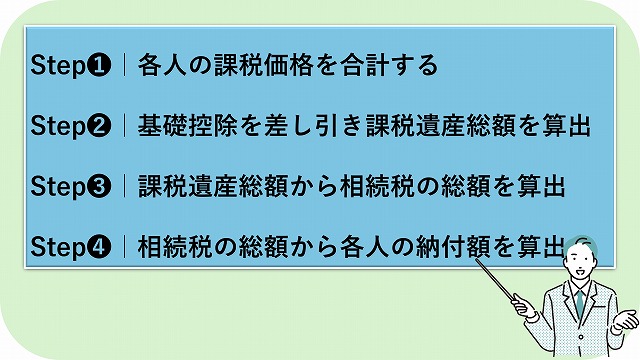
では実際に、「不動産と預貯金、保険金を合わせて4,000万円相当の遺産を受け取った」というケースを考えてみましょう。
以下の例を使って、どのように相続税が計算されていくのかを順に見ていきます。相続人が2人以上では、相続税がかからないため、事例では相続人が子供1人としています。
事例
- 相続人:子供1人のみ
- 相続財産の内容
マンション:2,000万円
預貯金:1,000万円- 死亡保険金:1,500万円
受取人:配偶者
最初のステップとして、相続税の課税価格の合計を算出するため、遺産すべてを合計します。
マンション2,000万円+預貯金1,000万円+{死亡保険金1,500万円ー保険金の非課税枠(500万円×法定相続人1人)}=4,000万円
相続税における生命保険金の扱いについて
相続が開始したことで発生する生命保険金は、受取人固有の財産で、民法上、相続財産ではなく、そのため遺産分割の対象にもなりません。
一方、相続税法上、生命保険金は被相続人が亡くなったことで発生する「みなし相続財産」として相続税の課税対象です。
しかし、生命保険金には、以下の通りの相続税の非課税枠があり、受け取った金額がこの非課税枠を超えない限り、相続税は発生しません。
生命保険金の非課税枠=500万円×法定相続人の数
生命保険金は、遺産分割の対象にならなず被相続人の渡したい相手にまとまった現金を渡すことができるうえに、非課税枠もあるため、相続税対策として生前贈与に利用されています。
相続税の計算では、各相続人が取得した遺産や、相続時精算課税制度を利用して贈与された財産額、相続開始前言ってい期間内になされた贈与の額などをすべて加算して相続税の課税対象の合計額を算出します。
また、被相続人のローンや借入金などの債務や葬式費用は、相続税が課税されないため、合計額から差し引くことができます。
原則として贈与された財産は贈与時の時価で、遺産は相続時の時価で評価しますが、株式は、上場株式と非上場株式とで評価方法が異なり、土地は路線価方式や路線価が設定されていないエリアでは倍率方式を使って評価します。
これらの相続税評価額の算出が難しい財産が遺産に含まれていると、とたんに相続税算出の難易度があがります。
もし、相続税の評価が難しいと感じたら、迷わず相続税に強い税理士に相談することをお勧めします。
次に、課税価格から基礎控除額を差し引いて、課税遺産総額を算出します。
課税価格の合計4,000万円―基礎控除額{3,000万円+(600万円×法定相続人1人)}=400万円
次に、各相続人が遺産を法定相続分で取得したと仮定して、各相続人の仮の相続税額を算出し、それを合計して相続税の総額を算出します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
ただし、今回の相続人は子供ただ1人であるため、法定相続分でも子供がすべての遺産を取得します。
400万円×相続税の税率10%=40万円
ご覧の通り、相続税の総額は40万円です。
最後に、相続税の総額を各人が遺産分割協議や遺言書で実際に遺産を取得した額で按分し、各人の納付額を算出します。
しかし、事例では相続人が子供1人のため、相続税の総額である40万円を1人で申告・納付しなければなりません。
ただし、4,000万円の遺産を相続したとしても、相続人が配偶者1人であれば、相続税は非課税になります。相続税には控除の1つ配偶者控除があるからです。
前項で触れた通り、相続税には様々な控除・特例があり、活用すれば効果的に相続税を抑えることができます。
ここでは、代表的な控除・特例のさわりをご紹介します。
遺された配偶者には、相続した遺産のうちで課税対象となる額が1億6,000万円までであれば、相続税がかかりません。また、1億6,000万円を超えたとしても、配偶者の法定相続分までは非課税です。
配偶者は法律上婚姻している戸籍上の配偶者であれば、適用を受けることができます。
ただし、配偶者控除を使って相続税額をできるだけ減らそうと、被相続人が亡くなった一次相続の遺産分割協議で配偶者の取得する遺産を増やすと、配偶者が亡くなる二次相続では、法定相続人が減り基礎控除額が増えるうえに、配偶者控除が使えず、相続税が高くなってしまう可能性があります。
相続税には、被相続人が使っていた宅地を330㎡を限度に相続税評価額を最大で80%減額できる小規模宅地の特例が存在します。
この特例は、事例のように被相続人が居住していたマンションにも適用でき、上記の配偶者控除とも併用可能です。
ただし、「小規模宅地等の特例」の適用を受けた土地を「配偶者控除」を受ける配偶者が相続すると不利になることがあります。
ここまで4,000万円にかかる相続税はいくらかを算出しながら、相続税の計算方法や基礎控除、代表的な特例・控除をご紹介しました。
相続税の申告・納税には期限があり、原則として、相続が始まったことを知った日から10か月以内に手続きを行う必要があります。
また、控除や特例は便利な制度ですが、条件を見誤ると結果的に税額が増えてしまうことも。二次相続や家族構成の変化まで考慮しておくことが、負担を抑えるポイントです。
気になる方は、相続税に強い税理士に相談することをお勧めします。