相続税の配偶者控除で1.6億円まで非課税に、条件と注意点
相続税の配偶者控除を利用すれば、配偶者の相続税が相続財産1億6000万円まで無税になります。配偶者控除の計算方法、適…[続きを読む]
総務省の2023年の2人世帯以上の1世帯当たり平均貯蓄現在高は 1,904 万円です*。
では、2,000万円程度の金額に相続税はいくらかかるのでしょうか?
ここでは、2,000万円の遺産に相続税はかかるのか、相続税の計算方法などを分かりやすく取り上げます。
【出典】「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-」|総務省
目次
相続税は、以下の手順に従って算出します。
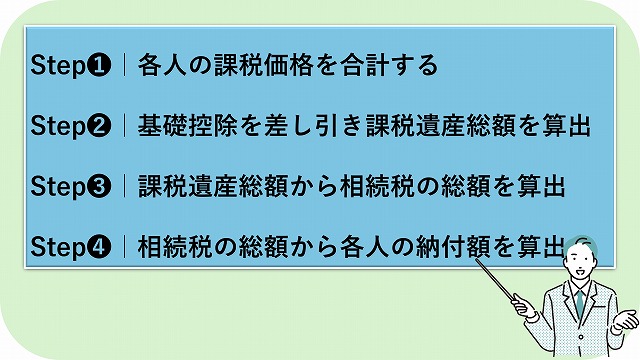
以下の事例を使い、相続税を実際に計算しながら計算方法について解説します。
父親は、60歳を超えるサラリーマンでしたが、癌を患い亡くなってしまいました。相続が開始したのは、子どもが大学を出て会社勤めを始めたころで、母親はパートとして働いていました。
父親は遺言書を遺しておらず、母子は、協議のうえ、マンションとその残債を母が承継し、預貯金は、2人で500万円ずつ分配することにしました。
母子の課税価格の合計額は、2,000万円です。
次に、課税価格の合計から基礎控除の額を差し引き、課税遺産総額を算出します。
相続税の基礎控除は、次の計算で算出します。
相続税の基礎控除=3,000万円+(600万円×法定相続人の数)
上記の計算に事例を当てはめると、基礎控除の額は、4,200万円です。
この額を事例における課税価格の合計から差し引くと次の通りとなります。
課税遺産総額=2,000万円ー基礎控除の額{3,000万円+(600万円×2人)}=ー2,200万円
お分かりの通り、課税価格の合計から基礎控除の額を差し引くと、マイナスになってしまいます。
相続税の基礎控除は、相続人が負担する相続税を軽減し、相続以後の生活安定や財産の円滑な引き継ぎを支援することを目的としています。
課税価格の合計額が基礎控除を超えない限り、相続税はかからず、申告も不要です。仮に、法定相続人が1人だとしても、基礎控除の額は、3,600万円です。2,000万円の遺産には、相続税はかかりません。
相続税の計算では、次に課税遺産総額を法定相続分で分配したと仮定して各人の相続税額を計算し、合計して相続税の総額を算出します。ただし、ここで算出する各人の相続税額は、あくまで相続税の総額を計算するためのものであり、納付額とは異なります。
例えば、相続人が母と子2人で課税価格の合計が5,000万円だとすれば、基礎控除額4,200万円を差し引いて、課税遺産総額は800万円となります。
このケースでの相続税の総額を算出してみましょう。
| 基礎控除後の法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
相続税の総額は、80万円です。
Step3では、課税遺産総額に法定相続分を乗じて各人の仮の相続税額を計算し、合計して相続税の総額を算出しました。
Step4では、相続税の総額を実際に取得した遺産額の割合を乗じて、各人が納付すべき相続税額を算出します。
ここでは、遺産分割協議で母と子がそれぞれ以下の額を取得したとして各自の納付すべき相続税額を算出してみましょう。
各人の納付額
- 母の納付額:80万円×3,000万円/5,000万円=48万円(ただし配偶者の税額軽減により非課税)
- 子の納付額:80万円×2,000万円/5,000万円=32万円
計算上、母の納付額は、48万円ですが、一般には相続税の配偶者控除として知られる「配偶者の税額軽減」により母には相続税がかかりません。ただし、この場合のように、相続税が発生しているものの、配偶者控除により相続税が非課税になった場合には、申告は必要です。
最終的に納付する相続税は、子の32万円のみです。
Step1では、説明を省きましたが、遺産には相続税が課税される財産と、課税されない財産があります。
ここでは、相続税が課税される財産とされない財産を簡単にご紹介します。
相続税が課税される財産には以下のものがあります。
| 本来の相続財産 |
|
|---|---|
| みなし相続財産 |
|
| 生前贈与された財産 |
|
被相続人が保有していた現金や預貯金、不動産などの他に、被相続人が死亡したことにより相続人が取得する死亡保険金や死亡退職金にも相続税が課税されます。
これらは、民法上は受取人の固有財産となりますが、相続税法上は、被相続人の死亡によって発生するため相続財産とみなされるためです。
また、生前贈与された財産についても、一定のものには相続税が発生します。
相続税が課税されない財産には、次のものを挙げることができます。
相続税の計算で最も難しいのは、Step1で被相続人が遺した財産をどのように評価するかです。
相続税の評価額においても、現金や預貯金は額面通りです。しかし、不動産や株式はそもそも額面の価格が存在しません。ここでは、財産評価が難しい不動産や株式の評価方法について取り上げます。
土地の相続税評価は、原則として、宅地や山林などの地目別に評価します。
宅地は、道路に面した土地の1平方メートル当たりの評価額である路線価が定められていれば路線価により、それ以外の宅地は倍率方式で次の通り評価します。
宅地の相続税評価方法
| 路線価方式 | 路線価×地積×各種補正率 |
|---|---|
| 倍率方式 | 固定資産税評価額×倍率 |
さらに、借地権が設定されている宅地や、賃貸アパート・マンションが建っている宅地は、評価額が下がります。
また、相続税には、宅地の評価額を最大80%抑えることができる小規模宅地等の特例がありますが、適用要件は複雑です。遺産に土地が含まれている場合には、相続税に強い税理士に相談したほうが無難です。
建物の評価方法は、土地と比較すると簡単です。固定資産税評価額と相続税評価額が同じだからです。
ただし、建築中の建物や賃貸や賃貸マンションなどの賃貸物件は、借家権割合や賃貸割合によって評価額が下がります。
また、分譲マンションを相続した場合にも、一般の家屋を相続した場合とは異なる評価が必要です。
上場株式は、株価が大きく変動した際でも、正しく評価するために、以下4つのうち最も低い価格で評価します。
相続開始日が土曜日や日曜日、祝日などであれば、課税時期に近い⽇の最終価格(複数ある場合はその平均額)を最終価格とし ます。
ここまで、2,000万円の遺産を例に取り、駆け足で相続税の計算方法をご紹介しました。
税金は、当事者が申告することが前提となっています。相続税も然りです。
遺産が現金などだけであれば、相続人自身が申告することも可能でしょう。しかし、不動産など評価が難しい財産が遺産に含まれていれば、相続税に強い税理士に相談してみることをお勧めします。