親子の贈与税はいくらから?金額別の早見表とかからないケース
親から子への贈与は、子1人あたり年間110万円の基礎控除を超えると贈与税がかかります。18歳以上の子の特例税率と未成…[続きを読む]
親から子へ贈与をしても、贈与してもらう受贈者側に原則として贈与税がかかります。ただし、親などの扶養義務者からの贈与には、贈与税が課税されない場合もあります。
また、贈与税には受贈者1人につき年間110万円までの基礎控除があり、この基礎控除額を超えなければ贈与をしても贈与税が課税されることはありません。
本稿は、200万円にはいくらの贈与税がかかるかを解説しながら、贈与税の仕組みを分かりやすく説明します。
目次
まず具体的に200万円を生前贈与すると、贈与税はいくらかかるのかを考えてみましょう。
贈与税には暦年贈与と相続時精算課税制度の2つの課税方法があます。
それぞれについて解説します。
暦年贈与は、1月1日から12月31日までの1年間に贈与された財産の合計額に応じて受贈者に贈与税が課される方法です。
この暦年贈与には、受贈者1人につき年間110万円までの基礎控除があり、基礎控除内の贈与であれば、贈与税は非課税となり、申告も不要です。
最初の贈与税申告時に「相続時精算課税選択届出書」を提出しなければ、自動的に暦年贈与を選択したものとされます。
特例税率は、贈与者と受贈者が以下に該当する場合に使用します。
特例税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
したがって、贈与税額は9万円です。
一般税率は、贈与者と受贈者が特例税率の要件に該当しない場合に適用されます。
例えば、父母から16歳の娘への贈与や、再婚相手の連れ子への贈与には、養子縁組をしていなければ一般税率の贈与税が課されます(ただし、後述する通り、再婚相手の連れ子への贈与は、用途によっては別の理由から贈与税が非課税になる可能性があります)。
一般税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
ご覧の通り、特例税率でも一般税率でも、200万円を贈与すると、贈与税は9万円かかります。
相続時精算課税は年を跨いで贈与をしても、累計で贈与額が2,500万円を超えない限り贈与税は発生せず、2,500万円を超えた部分には、一律で20%の贈与税が課税される方法です。
相続時精算課税制度にも贈与税の基礎控除があり、受贈者1人につき年間110万円までの贈与であれば、贈与税は非課税で、申告の必要もありません。
したがって、相続時精算課税制度を選択すれば、200万円を贈与しても贈与税はゼロ円です。
相続時精算課税は、最初の申告時に申告書に「相続時精算課税選択届出書」を添付して選択しますが、一度選択すると、同じ贈与者からの贈与は、将来その贈与者が亡くなるまで暦年贈与へ変更することはできません。
贈与税は贈与者の相続税と密接な関係があります。そこで、次の点に注意が必要です。
暦年贈与には、「生前贈与加算」があります。「生前贈与加算」とは、贈与者の相続開始前一定期間内の贈与財産の額をすべて相続財産に加算して相続税を算出する仕組みです。
暦年贈与を使って200万円を贈与したとしても、贈与の時期によっては、贈与者の相続開始によって、相続財産に加算して相続税を算出しなければなりません。
2024年1月1日以降の贈与は、生前贈与加算の期間が、3年から7年に段階的に延長されており、相続開始前7年すべての贈与が相続財産に加算されるのは、2031年の相続からになります。ただし、経過措置として、死亡前4年から7年の期間については、生前贈与加算の額から合計100万円を控除することが可能です。
当然、贈与税として支払った部分は税額控除することができますが、贈与のタイミングによっては、すべてを相続財産に加算して相続税を算出しなければなりません。
一方、相続時精算課税制度を選択すると、贈与者の相続時に、基礎控除額を除いた贈与財産すべてを相続財産に持ち戻して相続税を算出しなければなりません。
もちろん、こちらも贈与税として支払った部分は税額控除することができます。
ここまでをまとめると、下表の通りです。
| 暦年贈与 | 相続時精算課税 | |
|---|---|---|
| 年間200万円の贈与に対する贈与税 | 9万円 | 0円 |
| 基礎控除 | 受贈者1人につき年間110万円 | |
| 非課税枠 | なし | 累計2,500万円まで |
| 相続時の扱い | 贈与者の死亡前7年分は相続財産に加算 | 110万円超の累計額をすべて相続財産に加算 |
| メリット | 長期間贈与を続ければ相続税を減らせる | 贈与税が無税でまとまった額を渡せる |
一見、200万円のみを贈与する場合には、贈与税がゼロ円の相続時精算課税制度を使ったほうが得に見えます。
しかし、2024年の税制改正により、次の点が大きく変わっています。
その結果、どちらを使えば得になるかは、200万円以外にも贈与をしたか否かや、相続人の数や財産額や内容などによって決まる相続税の額などケースによって異なります。
気になる方は、相続税に強い税理士にシミュレーションしてもらうことをお勧めします。
このサイトには、子供の人数や、財産総額、贈与の金額、贈与の年数などを入力するだけで、暦年贈与と相続時精算課税を比較できるツールを搭載しています。ぜひ、参考にしてください。
民法では次の通り、扶養義務が規定されています。
直系血族とは、本人の親や祖父母や、子や孫など、イラストが示すように、縦に繋がる血族です。
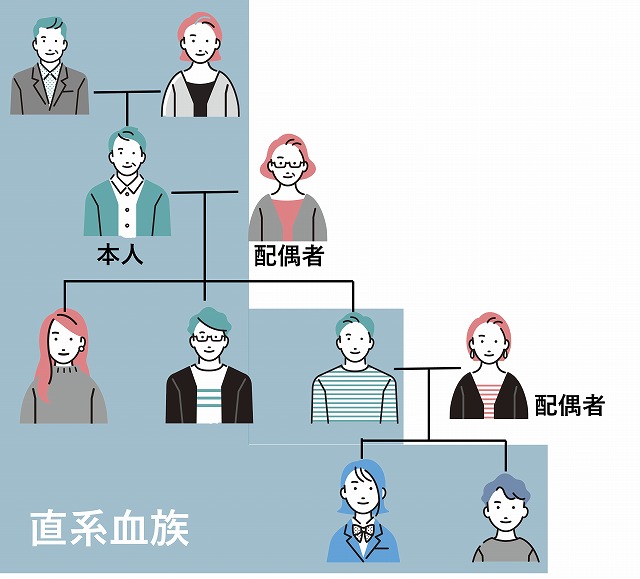
親は子に対して扶養義務があり、夫婦間にも互いに扶助義務があります。
親から子や、夫婦間など扶養義務者からの生活費や教育費の贈与は、「社会通念上必要と認められる」範囲であれば、贈与税が非課税となります。
例えば、大学へ進学し遠方に住んでいる子へ親が年間200万円を仕送りしたとしても、社会通念上必要と認められれば贈与税は非課税です。大学進学のための教育費として200万円を親が負担したとしても、社会通念上必要と認められれば贈与税はかかりません。
また、再婚相手の連れ子であっても、こうした要件を満たしていれば、生活費や教育費の贈与は非課税になります。
一方、子供が実際に生活費や教育費として使っておらず、貯金などをしていれば、課税対象になる可能性があります。
したがって、生活費や教育費は必要になった都度贈与すればいいでしょう。
さらに、「社会通念上必要と認められる生活費や教育費」に該当する贈与については贈与税の課税対象外となるため、扶養義務者は年間110万円の基礎控除内の贈与であれば非課税で行えます。
贈与税にも消滅時効があり、贈与税の申告期限の翌日から6年、悪質な場合には7年経過すると税務署は請求できません。
しかし、時効が成立するとは考えないほうがいいでしょう。
税務署は、課税につながる情報を常に収集しています。例えば、贈与者の相続時に相続税の調査が入れば、税務職員は、被相続人だけでなく相続人の銀行口座も過去10年に遡り調査する権限があり、被相続人の財産が相続人に移転していれば、相続によるものなのか、贈与によるものなのかを確認します。
さらに、贈与税を申告していなければ、延滞税や無申告加算税などペナルティとしての税金も発生します。
ここまで、200万円の贈与に贈与税はいくらかかるのかを通して、贈与税の注意点や、無申告はバレるといったことをご紹介しました。
ここではご紹介しませんでしたが、生前贈与は相続税対策としても有効な手段の一つです。しかし、暦年贈与の生前贈与加算が延長されたため、暦年贈与を選択するか、相続時精算課税制度を選択するかで悩む方も多いでしょう。
そんな時は、ぜひ相続税に強い税理士へご相談ください。