相続税・贈与税の延滞税と加算税の計算方法
相続税や贈与税の申告期限を過ぎてしまったり、本来の金額より少なく申告・納税してしまうと、罰則として「加算税」と「延滞…[続きを読む]
贈与税には申告期限があります。申告期限内に申告がなければペナルティが課されます。
ここでは、贈与税の申告期限と、期限に間に合わなかった場合のペナルティ、期限を過ぎてしまった場合の対応について解説します。
目次
贈与税は、贈与された側である受贈者に課される税金です。ただし、受贈者1人に年間110万円までの基礎控除があります。
したがって、贈与税の申告は、申告の前年の1月1日から12月31日までに受けた贈与額が110万円を超えた場合に必要になり、申告期間は、贈与を受けた翌年の2月1日から3月15日までです。納税も同じ期間内に行わなければなりません。したがって、申告期限は贈与を受けた翌年の3月15日です。
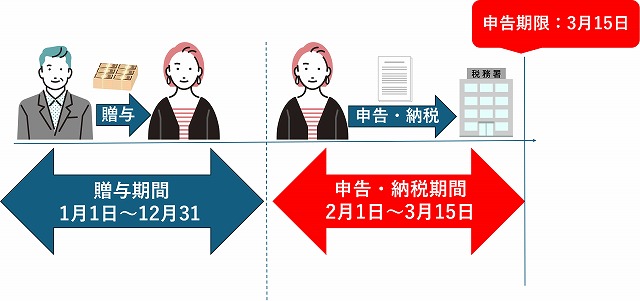
ただし、3月15日が土日祝日の場合には、次の平日が期限となります。例えば、3月15日が土曜日であれば、3月17日が申告期限で、2026年の申告期限は、3月15日が日曜日なので、翌日3月16日が申告期限です。
贈与税には暦年課税と相続時精算課税制度の2つの課税方法がありますが、どちらも同じ申告期限です。ただし、相続時精算課税制度を利用する場合には、最初の申告時に申告書に添付して「相続時精算課税選択届出書」を提出しなければなりません。
贈与税には特例を使うと、非課税になることがあります。
しかし、以下の特例を使って贈与税が非課税になったとしても、上記の申告期限内に贈与税の申告が必要です。
受贈者が亡くなった場合には、上記の贈与税の申告期限と異なり、受贈者が亡くなったことを知った日の翌日から10カ月以内が贈与税の申告期限です。
この場合には、期限内に受贈者の相続人が申告・納税を行います。
受贈者が海外へ受贈者が留学や海外赴任、海外移住など、贈与を受けた翌年の申告期間前に出国する場合には、事前に税務署に相談し、出国日までに期限前申告をすることも可能です。万一、申告せずに出国してしまったとしても、申告・納税義務を免れることはできず、郵送やe-taxなどで適切に申告・納税する必要があります。
しかし、納税管理人を定めて所轄の税務署に届け出た場合は、申告期間中に納税管理人が代行して申告することができます。納税資金は受贈者本人が用意しなければならず、納税管理人が納税義務を負うわけではありません。
納税管理人には、日本国内に居住する個人・法人であれば、特別な資格なく誰でもなることができます。
では、受贈者が贈与税を申告期限内に申告しなければどのようなペナルティが課されるのでしょうか?
贈与税の申告期限に受贈者が申告しなければ、以下の税金が追加で発生する可能性があります。
税率は納税すべき年度によって変わる可能性があります。
| 延滞税 | 期限までに納付しなかった場合に遅延利息として発生 | ||
|---|---|---|---|
| 税率 | 納付期限から2カ月以内 | 2025年:2.4% | |
| 納付期限から2カ月超 | 2025年:8.7% | ||
| 無申告加算税 | 申告期限までに申告をしなかった場合に発生 | ||
| 税率 | 調査前に自主的に申告 | 2025年:5% | |
| 事前通知後に自主申告 | 2025年:50万円まで10%、50万円超の部分15%、300万円超の部分25% | ||
| 調査で申告漏れを指摘され申告 | 2025年:50万円まで15%、50万円超の部分15%、300万円超の部分30% | ||
| 過少申告加算税 | 本来納付すべきより少ない額を申告をした場合に発生 | ||
| 税率 | 調査前に自主的に申告 | 2025年:0% | |
| 事前通後の修正申告 | 2025年:50万円まで5%、50万円超の部分10% | ||
| 調査で申告漏れを指摘され申告 | 2025年:50万円まで10%、50万円超の部分15% | ||
| 重加算税 | 特に悪質とみなされる場合に発生 | ||
| 税率 | 過少申告の場合 | 35% | |
| 無申告の場合 | 40% | ||
詳しくは、以下の記事をご一読ください。
申告期限までに贈与税の申告をしなければ、特例が使えません。
「1-1.特例を使って贈与税が非課税になっても申告は必要」に挙げた特例を使いたければ、贈与税が非課税になったとしても、期限内に申告をする必要があります。
贈与税納付義務も時効により消滅します。贈与税の納付義務が時効によって消滅するのは、原則として「贈与税申告期限の翌日の3月16日」から6年後、悪質な場合には7年です。
しかし、残念ながら贈与税の時効が成立することはほとんどありません。また、贈与税の申告期限を延長することもできません。
受贈者にできることは、できるだけ速やかに申告を行って、上記のペナルティを最小限に留めることです。
申告期限を過ぎてしまったといっても、贈与税の納付義務は免れません。延滞税は納付期限から時間が経過するほど増えてしまいます。
ここまでご紹介した通り、贈与税には申告期限があり、期限を超えても申告しなければ、ペナルティが発生します。
贈与税の納付義務も時効によって消滅しますが、時効が成立することはまずありません。
ペナルティを回避するためにも、贈与税は専門家である税理士事務所に相談して、期限までに申告することをお勧めします。