贈与税の基礎控除で110万円までの贈与が非課税に
贈与税では「基礎控除」という非課税枠があり、ある一定の金額までは贈与税が課されることはありません。贈与税の基礎控除に…[続きを読む]
親子や夫婦間では、生活費などを頻繁に贈与します。また、相続税対策として、生前贈与を選択する方もいます。
ここでは、2,000万円を贈与するといくらの贈与税がかかるのかを通して、生前贈与について考えてみましょう。
目次
贈与税は、贈与を受ける受贈者に課税される税金です。
贈与税の課税方法には「暦年贈与(暦年課税)」と「相続時精算課税」の2種類があります。
どちらの制度にも年間110万円までの基礎控除があります。
ただし、相続時精算課税制度の基礎控除は、累計2,500万円の特別控除とは別枠で、相続時に持ち戻されない特別な非課税枠であり、暦年課税の基礎控除とは仕組みが異なります。
暦年贈与は、1月1日から12月31日までの1年間に1人の受贈者が受け取った贈与額に対して課税される税金で、受贈者は贈与を受けた翌年の2月1日から3月15日までに申告・納税します。
したがって、1人の受贈者が贈与者から受けた贈与額が1年間に110万円を超えると贈与税が発生します。
例えば、子供が1年間に母親から60万円の贈与、父親から70万円の贈与をそれぞれ受けると、1人の贈与者からの贈与額は年間110万円を超えてはいませんが、合計額は130万円になり、基礎控除額110万円を超えた20万円の部分に贈与税がかかります。
暦年贈与には贈与者と受贈者との関係で、「特例税率」と「一般税率」の2つの税率が存在します。
特例税率は、贈与者と受贈者が共に以下に該当すると、適用される税率です。
特例税率
| 基礎控除後の課税価格* | 税率 | 控除額 |
|---|---|---|
| ~200万円 | 10% | ‐ |
| 200万円超~400万円 | 15% | 10万円 |
| 400万円超~600万円 | 20% | 30万円 |
| 600万円超~1,000万円 | 30% | 90万円 |
| 1,000万円超~1,500万円 | 40% | 190万円 |
| 1,500万円超~3,000万円 | 45% | 265万円 |
| 3,000万円超~4,500万円 | 50% | 415万円 |
| 4500万円超~ | 55% | 640万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
基礎控除後の課税価格*=1年間に贈与した財産の額―基礎控除額110万円
一般税率とは、特例税率の贈与者・受贈者に該当しない場合に適用される税率です。
例えば、兄弟姉妹からの贈与や、贈与された年の1月1日時点で未成年者に対する父や母からの贈与、夫婦間の贈与、受贈者とは血縁関係のない他人からの贈与などです。
| 基礎控除後の課税価格* | 税率 | 控除額 |
|---|---|---|
| ~200万円 | 10% | ‐ |
| 200万円超~300万円 | 15% | 10万円 |
| 300万円超~400万円 | 20% | 25万円 |
| 400万円超~600万円 | 30% | 65万円 |
| 600万円超~1,000万円 | 40% | 125万円 |
| 1,000万円超~1,500万円 | 45% | 175万円 |
| 1,500万円超~3,000万円 | 50% | 250万円 |
| 3000万円超~ | 55% | 400万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
基礎控除後の課税価格*=1年間に贈与した財産の額―基礎控除額110万円
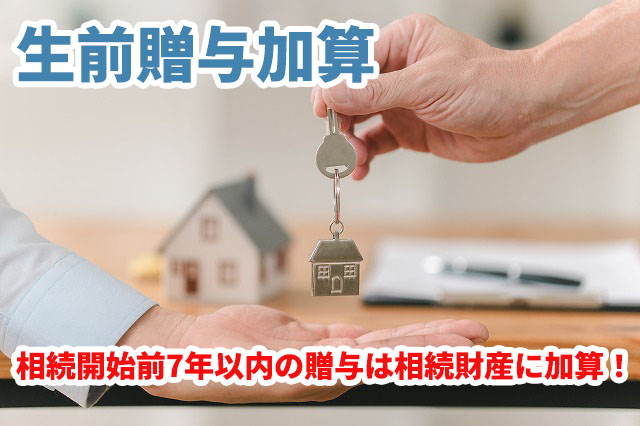
ただし、暦年贈与には贈与者の相続時に、相続開始前一定期間内の贈与を基礎控除を含めすべて相続財産に加算して相続税を算出する「生前贈与加算」があります(贈与税額控除の適用が可能)。
2023年の税制改正によって、生前贈与加算の期間が3年から段階的に7年に延長されることになり、生前贈与した財産がまるまる7年分相続財産に加算されるのは、2031年の1月1日の相続からです。
また、延長された4年間については、100万円までの贈与について加算対象外とする経過措置があります。
もう一つの贈与税の課税方法が相続時精算課税制度です。この制度を利用するには、最初の贈与税の申告時に「相続時精算課税選択届出書」を提出しなければならず、一度この制度を選択すると、その贈与者からの贈与については暦年課税に戻すことはできません。
この制度を利用すると、贈与した財産の額が累計で2,500万円を超えない限り贈与税はかからず、2,500万円を超えた部分には一律20%の贈与税が課税されます。
したがって、1年間に2,000万円を贈与したとしても、複数年にわたり2,000万円を贈与したとしても、贈与税は発生しませんが、その贈与額はすべて相続財産に加算され、最終的には相続税の課税対象となります。
前述の通り、相続時精算課税制度を利用すると、2,000万円を贈与しても贈与税は発生しません。
一方、2,000万円を贈与した場合に、暦年贈与の税率を適用すると贈与税がいくらになるのかを示したのが下表です。
| 贈与額 | 特例税率 | 一般税率 |
|---|---|---|
| 1,000万円 | 177万円 | 231万円 |
| 1,500万円 | 366万円 | 450.5万円 |
| 2,000万円 | 585.5万円 | 695万円 |
| 2,500万円 | 810.5万円 | 945万円 |
| 3,000万円 | 1,035.5万円 | 1,195万円 |
当サイトには、贈与額を入力するだけで、暦年贈与の贈与税額がわかる「贈与税の計算シミュレーション」を搭載しています。ぜひ、ご活用ください。
では、贈与税はどのように計算するのでしょうか?
ここでは、以下の事例を使って、贈与税がいくらになるのか計算方法をご紹介します。
父親が23歳の子供に年間2,000万円を贈与すると、特例税率が適用されます。
最初に、贈与額2,000万円から基礎控除額110万円を差し引きます。
2,000万円ー基礎控除110万円=基礎控除後の課税価格1,890万円
課税価格1,890万円に対する特例税率は45%、控除額は265万円で、贈与税は以下の通り585.5万円になります。
1,890万円×45%ー265万円=贈与税額585.5万円
父親が未成年の子供に年間2,000万円を贈与すると、一般税率が適用されます。
一般税率でも、基礎控除額を差し引いた基礎控除後の課税価格1,890万円までは上記と同様です。
課税価格1,890万円に対する一般税率は50%、控除額は250万円で、贈与税は以下の通り695万円になります。
1,890万円×50%ー250万円=贈与税額695万円
親子を含め、3親等内の親族には扶養義務があり、夫婦間にも同様に扶養義務があります。そのため、親子や夫婦間で生活費や教育費を贈与しても、原則として贈与税は発生しません。
たとえば、子どもの学費や配偶者の医療費など、その都度必要に応じて支出されたものは非課税です。
ただし、将来のためにまとめて多額の現金を渡すような場合や、実際に生活費や教育費として使われずに貯金されてしまうようなケースでは、贈与税が課される可能性があります。
非課税となるには、「必要な都度」「必要な金額」を直接支払うことが重要です。
この非課税枠は、基礎控除とは別個に存在しますが、思わぬ落とし穴もあります。ぜひ、以下の記事もご一読ください。
生前贈与は、相続税対策としても一般的に用いられています。
相続税は、相続が開始した時点で被相続人が所有していた資産に課税されるため、相続開始までに資産の所有権を推定相続人に移転して、相続時の資産をできるだけ減らしておけば、相続税も減額できるからです。
そこで、生前贈与を使った相続税対策を2つご紹介します。
贈与税は、贈与時の価格に課税され、相続税は相続時の価格に課税されるのが原則です。
したがって、将来的に価格上昇が見込まれるマンションや土地などを早めに生前贈与しておけば、相続時よりも低い評価額で課税される可能性があり、一定の相続税対策になり得ます。
さらに、土地の贈与税評価額の算出には相続税と同様に路線価方式や倍率方式が用いられるため、実勢価格の約8割程度になるとされています。このように評価額が圧縮されるため、現金で土地を購入して贈与すれば、贈与税の負担をある程度抑えられるケースもあります。
ただし、土地を生前贈与すると、相続税で330㎡を限度に最大で80%も相続税評価額を抑えることができる「小規模宅地等の特例」を適用することができません。
また、不動産を生前贈与する場合には、登録免許税や不動産取得税などのコストも発生します。
不動産を生前贈与するほうが有利か、相続後に特例を活用するほうが有利かは、相続に強い税理士に相談するといいでしょう。
[related- post 17632]
贈与税には、次の特例が存在し、生前に資産を移転することを促進しています。
これらの特例を活用することで、配偶者や子・孫へ計画的かつ効率的に資産を移転し、将来の相続税負担を軽減することが可能です。
ただし、「贈与税の配偶者控除」を除き、これらの特例は時限措置であり、適用には細かな条件や手続きが求められます。
制度の適用可否や最適な活用方法については、相続税に詳しい税理士への相談をおすすめします。
ここまで、2,000万円を贈与すると、贈与税はいくらになるのかを通して、贈与税の課税方法や、親子や夫婦間で贈与税が非課税になる場合、相続税対策などについてご紹介しました。
ただし、相続税対策として生前贈与をする場合には、資産内容やご家庭の状況などをしっかりと把握してから行う必要があります。
相続税対策として生前贈与を検討するのであれば、相続に強い税理士に相談することをお勧めします。