【2026年】子供・孫への住宅取得資金贈与が1000万円まで非課税に
贈与税の非課税制度の1つに、住宅取得等資金贈与の非課税制度があります。この制度が、令和6年度税制改正で、3年間延長さ…[続きを読む]
相続時精算課税制度を利用すると、生前贈与を最大2,500万円まで非課税で行うことができます。
さらに、令和6年以降は年間110万円の基礎控除が新設され、より使いやすい制度となりました。
しかし、相続時精算課税制度を利用するには、初回の申請時に、「相続時精算課税選択届出書」を申請書と一緒に提出する必要があります。
この記事では、相続時精算課税制度を利用した贈与税申告について、初回・2回目以降に分けてわかりやすく解説します。
目次
まずは制度のポイントを整理しておきます。
2024年以降は、相続時精算課税制度に以下が追加されました。
この「110万円の控除」は暦年贈与の生前贈与加算とは違い、相続財産に持ち戻されない点が大きな特徴です。
贈与税は受贈者に申告義務があります。
しかし、制度を選択しても、以下の通り、受贈者は毎年必ず申告が必要なわけではありません。
申告が不要な場合
- 年間の贈与額が受贈者1人につき110万円以下
申告が必要な場合
- 年間の贈与額が受贈者1人につき110万円を超える
相続時精算課税制度を利用するには、最初の贈与税の申告時に、「相続時精算課税選択届出書」を作成し、申告書に貼付する必要があります。
そのため、最初の申告では、次の書類を作成し、提出しなければなりません。
どの書類も、税務署の窓口に置いてありますが、以下の国税庁の以下ホームページからも、ダウンロードすることができます(必ず最新版をご利用ください)。
【参照】「令和7年分贈与税の申告書等の様式一覧」|国税庁
受贈者が相続時精算課税選択届出書を提出する前に死亡している場合には、受贈者の相続人が、代わりに「相続時精算課税選択届出書」を提出できます。
提出期限は、相続人全員が、死亡を知った日の翌日から 10 か月以内です。
また、添付書類として、次の書類等を用意します(書き方の箇所で詳しく述べます)。
※令和元年までは、受贈者の戸籍の附票の写し、特定贈与者の住民の写し、特定贈与者の戸籍の附票の写しが必要でしたが、令和2年より簡素化され不要となりました。
相続時精算課税選択届出書の全体図です。書き方の詳細を詳しく解説していきます。
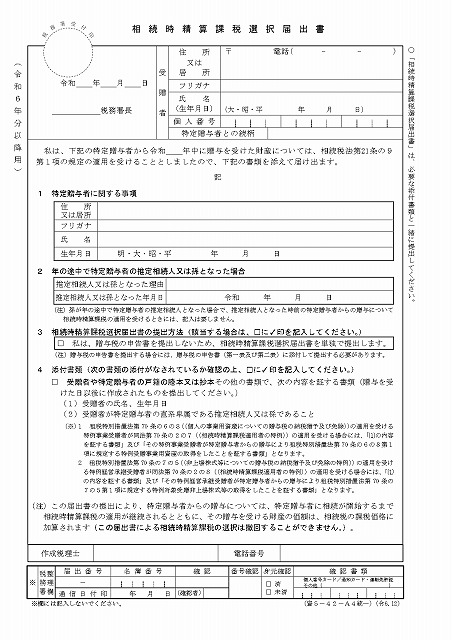
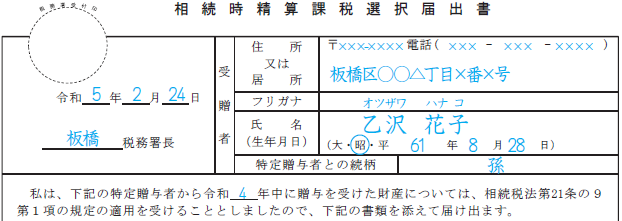
用紙左上には、提出年月日と、贈与を受けた受贈者の住所地を所轄する税務署名を記載します。提出年月日については受付印に受領日が印字されているため、記載を省略することもできます。
用紙右上には、受贈者の住所、電話番号、氏名、生年月日などの情報を、その下に特定贈与者との続柄として、「長男」や「長女」、「孫」等を記載します。(以前は、押印欄がありましたが、現在は必要ありません。)
また、その下に、贈与を受けた年を記入します(令和6年中の贈与であれば「6」と記入)。
特定贈与者とは
相続時精算課税制度を選択するには、贈与者と受贈者が以下の要件を満たす必要があります。
特定贈与者とは、相続時精算課税制度を選択した贈与者であり、受贈者の親や祖父母などを指します。
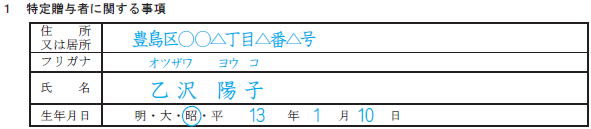
前項で説明した、特定贈与者の住所、氏名、生年月日の情報を記載します。
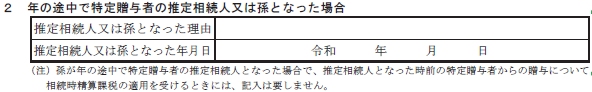
養子縁組等で、年の途中で特定贈与者の推定相続人、または孫となった場合のみ記載します。
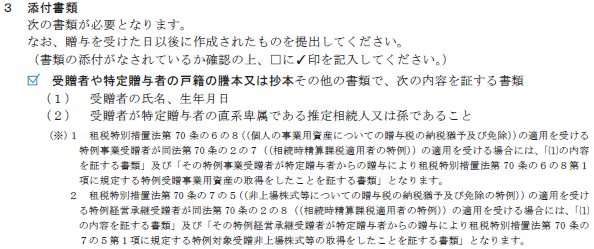
「受贈者や特定贈与者の戸籍の謄本又は抄本その他の書類で、次の内容を証する書類」の箇所にチェックを付け、以下の事項がわかる書類を用意します。
通常は、受贈者(贈与を受けた人)の戸籍謄本を用意すれば良く、婚姻して親の戸籍から抜けているなど、受贈者の戸籍謄本だけでは贈与者の直系卑属であることを証明できない場合には、特定贈与者の戸籍謄本も用意します。
複数の特定贈与者(贈与をした人)からの贈与で相続時精算課税制度を利用する場合は、特定贈与者ごとに、相続時精算課税選択届出書を作成して提出する必要があります。
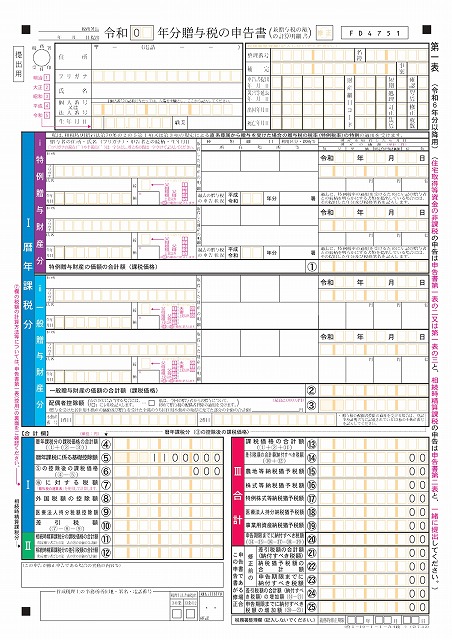
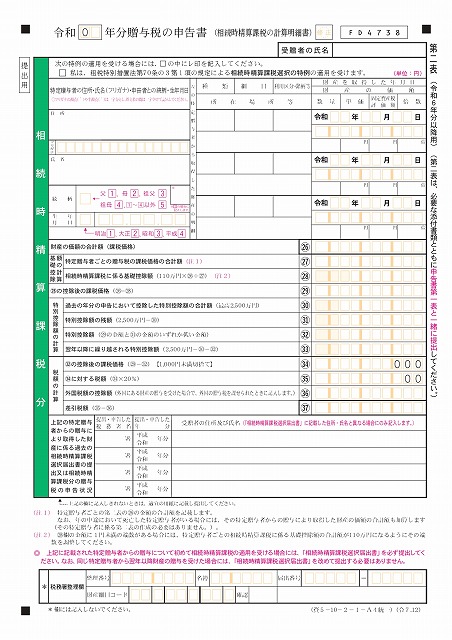
相続時精算課税制度を利用する場合は、贈与税の申告書の第一表と第二表を作成する必要があります。
| 第一表 | 第二表 |
 |
 |
作成手順は、次の通りです。
それでは、第二表の書き方から解説します。
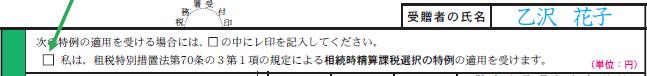
受贈者の氏名を記載し、その下にあるチェック欄は、「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」を受ける場合のみ、チェックを付けます。
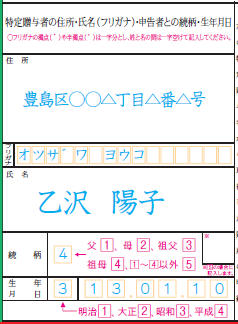
贈与をした人の住所や氏名、受贈者との続柄、生年月日の情報を記載します。
特定贈与者が複数いる場合は、その人数分、第二表の作成が必要です。
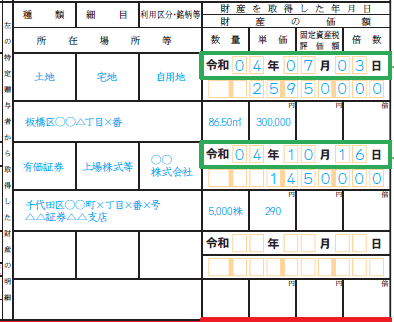
左の欄に、贈与された財産の明細を記載します。贈与を受けた財産が複数ある場合は財産ごとに記載します。
右の欄に、財産を取得した年月日と財産の価格を記載します。記載漏れが多い箇所のため注意しましょう。
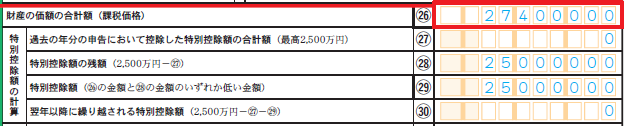
㉖ 財産の価額の合計額(課税価格):相続時精算課税制度を利用する贈与財産の価格(課税価格)の合計額を記載します。
㉗ 過去の年分の申告において控除した特別控除額の合計額:相続時精算課税制度を初めて適用する場合は「0」と記入します。
㉘ 特別控除額の残額:相続時精算課税制度を初めて適用する場合は、「25,000,000」と記入します。
㉙ 特別控除額:この欄には、「㉖財産の価格の合計額」と「㉘特別控除額の残高」のいずれか低い金額を記載します。
㉚ 翌年以降に繰り越される特別控除額:特別控除額2500万円のうち、この年度で使いきれなかった残額を記載します。
計算方法は、以下の通りです。初回で、贈与額がすでに2500万円を超えているときは、「0」となります。
㉚翌年以降に繰り越される特別控除額が「0」でなければ、まだ、非課税範囲内の贈与であり、記載の必要はありません。
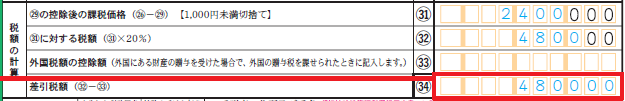
㉛ ㉙の控除後の課税価格:以下の計算結果を記入します。
㉜ ㉛に対する税額:上記㉛の課税価格に税率20%をかけた金額を記載します。
㉝ 外国税額の控除額:この項目は、外国にある財産の贈与を受けた場合で、外国で贈与税を課されたときのみ記載します。
㉞ 差引税額:㉜から㉝の値を引いた額を記載します。
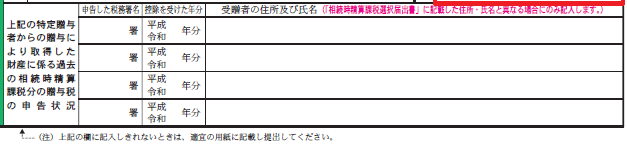
上記で記載した特定贈与者からの贈与によって取得した財産に関する、過去の相続時精算課税分の贈与税の申告状況を記載します。
記載内容は、「申告した税務署名」、「控除を受けた年分」、「受贈者の住所及び氏名」です。ここに書ききれない場合は、別途、用紙を用意してそこに記載してください(書式は特にありません)。
第二表の作成が終わったら、第一表を作成します。
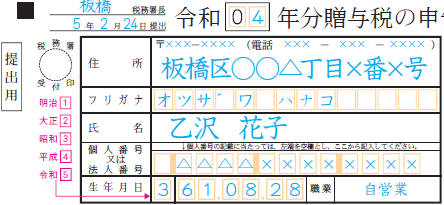
申告者の住所、氏名、電話番号、マイナンバー(個人番号)、生年月日、職業の情報を記載します。用紙右上の、「税務署整理」欄は、記載不要です。
また、「Ⅰ暦年課税分」欄も、相続時精算課税制度のみの場合は、記載不要です。
相続時精算課税制度を初めて適用する場合に記載が必要な箇所は、以下の通りです。
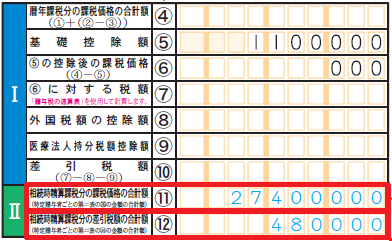
⑪ 相続時精算課税分の課税価格の合計額:特定贈与者ごとの、第二表の㉖財産の価格の合計額(課税価格)の金額を転記します。
⑫ 相続時精算課税分の差引税額の合計額:特定贈与者ごとの、第二表の㉞差引税額の金額を転記します。
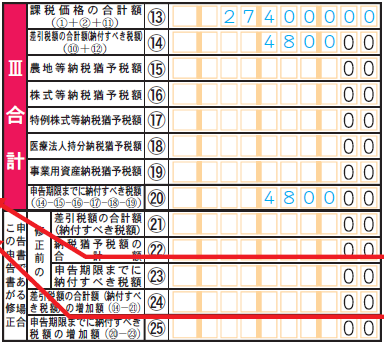
⑬ 課税価格の合計額:相続時精算課税制度のみの場合は、⑪相続時精算課税分の課税価格の合計額を転記します。
⑭ 差引税額の合計額(納付すべき税額):相続時精算課税制度のみの場合は、⑫相続時精算課税分の差引税額の合計額を転記します。
⑮⑯⑰⑱⑲については特別なケース以外は、記入不要です。
⑳ 申告期限までに納付すべき税額:⑭を転記します。これが、今回納税する贈与税額です。
初回の贈与税申告時には、次の2つの注意点があります。
申告期限である「贈与を受けた年の翌年の3月15日」までに、相続時精算課税選択届出書を必ず税務署に提出しなければなりません。
この期限を過ぎてしまうと、その年の贈与に相続時精算課税制度を利用できません。
相続時精算課税選択届出書を一度提出すると、暦年課税に戻ることはできません。
その特定贈与者との間の贈与は、その後、生涯すべて、相続時精算課税が適用されます。十分に検討したうえで、提出するようにしましょう。
2回目以降は、新たに特定贈与者が増えた場合にのみ「相続時精算課税選択届出書」が必要で、贈与税の申告書のみを作成し提出すれば足ります。
住宅取得等資金の贈与税の特例を利用する場合は該当の添付書類が必要ですが、その他の場合には、初回のような添付書類は必要ありません。
初めて相続時精算課税制度を適用する場合と同じ部分は省略して解説します。
過去の年分の申告で控除した特別控除額の合計額を記入します。なお、過去の年分の申告で控除した住宅資金特別控除額は、特別控除額に含まれません。ご注意ください。
不明な場合は、2,500万円から前年分の贈与税の申告書第二表の㉚の数字を差し引いた金額を記載します。
そのほかの項目に関しては、初回の適用時と同じように記載します。
第二表の作成が終わったら、第一表を作成します。
初めて相続時精算課税制度を適用する場合と同じです。
ここまで、相続時精算課税制度を利用した贈与税申告書の書き方を解説しました。
書き方自体は、そこまで難しくないため、ご自分で記入して提出することも可能です。
ただし、財産に土地や非上場株式がある場合は、財産の評価方法が非常に複雑です。
金額を多めに評価してしまうと、後で支払う相続税が多くなり損をしてしまいますし、金額を少なめに評価すれば、後々、税務調査で指摘されることになりかねません。そのため、相続税に強い税理士に依頼されることをお勧めします。