相続税の計算シミュレーション
家族構成、法定相続人の人数、財産総額を入力すると相続税を計算シミュレーションします。[続きを読む]
野村総合研究所の調査によると、2023年に資産が1億円~5億円を持つ富裕層は日本に153.5万世帯もいると推計しています*。
そこで、ここでは3億円の遺産にいくらの相続税がかかるのか、節税方法の概要などをご紹介します。
【出典】「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」|野村総合研究所
目次
最初に、3億円の遺産にかかる相続税の総額を早見表を使って見てみましょう。なお、以下早見表に表示されている相続税総額は、100円未満を切り捨てています。
なお、以下の相続税の総額はこのサイトに搭載された「相続税の計算シミュレーション」を使って算出しています。ぜひ、ご活用ください。
| 基礎控除前の遺産額 | 配偶者+子供1人 | 配偶者+子供2人 | 配偶者+子供3人 |
|---|---|---|---|
| 2億5,000万円 | 2,460万円 | 1,985万円 | 1,800万円 |
| 3億円 | 3,460万円 | 2,860万円 | 2,540万円 |
| 3億1,000万円 | 3,660万円 | 3,035万円 | 2,690万円 |
| 3億2,000万円 | 2,840万円 | 3,210万円 | 2,840万円 |
| 3億3,000万円 | 4,060万円 | 3,385万円 | 2,990万円 |
| 3億4,000万円 | 4,260万円 | 3,560万円 | 3,140万円 |
| 3億5,000万円 | 4,460万円 | 3,735万円 | 3,290万円 |
| 基礎控除前の遺産額 | 子供1人 | 子供2人 | 子供3人 |
|---|---|---|---|
| 2億5,000万円 | 6,930万円 | 4,920万円 | 3,960万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
| 3億1,000万円 | 9,630万円 | 7,320万円 | 5,760万円 |
| 3億2,000万円 | 10,080万円 | 7,720万円 | 6,060万円 |
| 3億3,000万円 | 10,530万円 | 8,120万円 | 6,360万円 |
| 3億4,000万円 | 11,000万円 | 8,520万円 | 6,660万円 |
| 3億5,000万円 | 11,500万円 | 8,920万円 | 6,980万円 |
| 基礎控除前の遺産額 | 配偶者+父母のどちらかが健在 | 配偶者+父母どちらも健在 |
|---|---|---|
| 2億5,000万円 | 1,742.22万円 | 1,544.44万円 |
| 3億円 | 2,353.33万円 | 2,100万円 |
| 3億1,000万円 | 2,475.56万円 | 2,211.10万円 |
| 3億2,000万円 | 2,597.77万円 | 2,322.22万円 |
| 3億3,000万円 | 2,720万円 | 2,433.33万円 |
| 3億4,000万円 | 2,842.22万円 | 2,544.43万円 |
| 3億5,000万円 | 2,982.22万円 | 2,660万円 |
| 基礎控除前の遺産額 | 配偶者+兄弟姉妹1人 | 配偶者+兄弟姉妹2人 | 配偶者+兄弟姉妹3人 |
|---|---|---|---|
| 2億5,000万円 | 1,350万円 | 1254.37万円 | 1,191.25万円 |
| 3億円 | 1,818.75万円 | 1,680万円 | 1,613.12万円 |
| 3億1,000万円 | 1,913.75万円 | 1,767.5万円 | 1,697.5万円 |
| 3億2,000万円 | 2,016.87万円 | 1,860万円 | 1,781.87万円 |
| 3億3,000万円 | 2,120万円 | 1,956.87万円 | 1,875万円 |
| 3億4,000万円 | 2,223.12万円 | 2,053.75万円 | 1,968.75万円 |
| 3億5,000万円 | 2,326.25万円 | 2,150.62万円 | 2,062.5万円 |
実際に3億円の遺産に相続税がいくらかかるのか、実際に計算してみましょう。
相続税は、以下のステップで算出します。
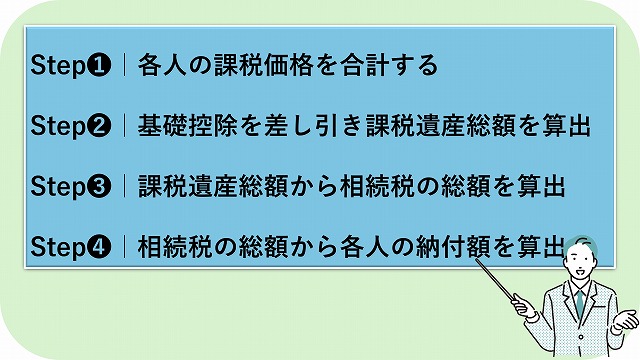
以下の事例を使って、各相続人の相続税まで算出します。
相続の内容
相続財産の評価方法について
ここでは相続税の評価方法の詳細は省略していますが、相続税を算出する際には、各人が取得した相続財産の評価額(課税価格)を算定する必要があります。
各相続人が取得した遺産の額は、原則として相続開始日時点の価額で評価されます。そのため、現金や預貯金であれば額面額がそのまま評価額になります。
一方で、上場株式・非上場株式などの有価証券、不動産、自動車や貴金属・宝石といった動産など、現預金以外の財産については、相続税法および財産評価基本通達に基づいた評価方法により評価額を算定します。
特に不動産は、土地は路線価方式または倍率方式、建物は固定資産税評価額を用いて評価するため、実勢価格とは異なる金額になることが多く、評価も非常に複雑です。
評価を誤ると相続税額に大きな差が生じるため、複雑な評価が必要な財産を相続税評価する際には、相続税に強い税理士に相談することをお勧めします。
相続税の計算は、まず各相続人が、遺言書や遺産分割協議で取得した相続税が課税される遺産の額「課税価格」を算出するところから始めめます。
相続税の算出では、相続人が被相続人から生前贈与を受けた財産も、一部相続税の課税対象になります。
各相続人の課税価格は、以下の算式で求めます。
各相続人の課税価格=(相続・遺贈によって取得した財産の額+相続時精算課税適用財産の額-債務・葬式費用の額)+生前贈与加算の額
上記の算式からお分かりの通り、各相続人の課税価格は、各相続人が取得した遺産の額に相続時精算課税制度を利用して取得した贈与財産の額をプラスし、被相続人のローンや借金といった債務と葬式費用を差し引いて、生前贈与加算の額を加算して算出します。
税制改正により、相続人が被相続人から贈与された財産について相続税の課税対象になる部分が一部変更になっています。
生前贈与とは、暦年贈与を利用した場合に、相続開始前一定期間内に贈与された財産を相続財産に持ち戻して相続税を算出する制度です。
2024年1月1日から生前贈与加算の期間が、相続開始前3年から7年に延長されました。ただし、経過措置として、生前贈与加算の対象期間が3年以上になるのは2027年以降であり、7年に達するのは、2031年1月以降に発生した相続からです。
一方、贈与税には、60歳以上の父母・祖父母から18歳以上の子や孫へ贈与をした場合に、選択できる相続時精算課税制度があります。相続時精算課税制度を利用すると、累計で2,500万円まで贈与税がかからず、これを越えた部分に贈与税が発生します。
しかし、相続時精算課税には贈与税の基礎控除が新設されたため、2024年1月1日以降の贈与には、年間110万円まで贈与税だけでなく相続税もかかりません。
上記の事例では、長男が相続開始まで3年で計5,000万円の暦年贈与を受けて、うち1,000万円が生前贈与加算の対象となっています。
死亡保険金死亡退職金は、民法上、相続財産ではなく、受取人固有の財産です。ただし、相続税法上は、被相続人が亡くなることで手にすることができる「みなし相続財産」として相続税の課税対象です。
しかし、保険金や死亡退職金には、非課税枠があり、以下の額まで相続税がかかりません。
保険金・死亡退職金の非課税枠=500万円×法定相続人の数
上記事例では法定相続人が3人であることから、保険金の非課税額は1,500万円です。したがって受取人である長男は、死亡保険金を1,000万円まで非課税で受け取ることができます。
ここまでを踏まえて、事例の各相続人の課税価格を合計してみましょう。
課税価格の合計額=配偶者の課税価格{自宅1億円+現預金1,000万円+(死亡保険金2,500万円ー保険金非課税枠1,500万円)}+長男の課税価格(現預金6,000万円+別荘1億円+生前贈与加算1,000万円ー被相続人の借入金5,000万円)+次男の課税価格 現預金6,000万円=3億円
相続税には基礎控除があり、課税価格の合計が基礎控除額を超えない限り、相続税は課税されません。
基礎控除は、以下の算式で算出できます。
基礎控除=3,000万円+(600万円×法定相続人の数)
事例では法定相続人が3人なので、基礎控除額は4,800万円です。したがって、課税遺産総額は次の通りです。
課税価格の合計額3億円ー基礎控除{3,000万円+(600万円×3人)}=課税遺産総額2億5,200万円
次に課税遺産総額から相続税の総額を算出します。
このとき、各人が法定相続分で課税遺産総額を取得したと仮定して遺産を按分して相続税の税率を掛け、その後、それぞれの相続税額を合算して総額を算出します。
相続税の税率は以下の通りです。
相続税の税率
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
事例の法定相続分は以下の通りです。
各相続人の法定相続分
- 配偶者:1/2
- 長男:1/4
- 次男:1/4
したがって、事例における相続税の総額は次の通りです。
最後に、相続税の総額を実際に各人が取得した遺産額で按分し、各人が納付すべき相続税の額を算出します。
ただし、被相続人の配偶者には「配偶者控除」と呼ばれる配偶者の税額軽減があるため、法定相続分又は1億6,000万円いずれか大きいほうまで遺産を取得しても相続税は非課税になります。
したがって、事例では、配偶者には相続税がかかりません。
1億6,000万円>配偶者の法定相続分1億5,000万円>事例で配偶者が取得した遺産額1億2,000万円
配偶者:相続税ゼロ
前述の通り、相続開始までに相続税がかかる遺産を減らせば、相続税を抑えることが可能です。そのためには、生前贈与が有効です。
しかし、暦年贈与での生前贈与加算の期間が延長され、相続時精算課税制度には贈与税の基礎控除が導入されたことで、どちらを選択すると、より節税になるかは生前贈与の期間や贈与額によって異なります。
したがって、生前贈与により相続税の節税を行う場合には、相続税に強い税理士に相談することをお勧めします。
生前対策にはその他にも、不動産や生命保険を利用したものなどがあります。ご自分の状況に適した相続税対策は、やはり相続税に強い税理士に客観的に判断してもらったほうがいいでしょう。
なお、このサイトには、受贈者の人数や贈与財産の額、贈与の期間などを入力するだけで、暦年贈与と相続時精算課税制度のいずれがより節税に繋がるか簡単にシミュレーションできる「暦年贈与・相続時精算課税制度 比較計算」を搭載しています。ぜひ、ご活用ください。
被相続人がお亡くなりになり、相続が開始した後でも相続税を節税することもできます。先述した配偶者控除以外にも、相続税には様々な特例や控除があるからです。
例えば、配偶者控除以外遺産に土地が含まれており、小規模宅地等の特例の適用要件を満たすことができれば、最大で評価額を8割も減額することができます。
また、相続人が認知症であれば、障害者控除が適用できる可能性があります。前の相続から10年以内に再度相続が発生していれば、前回の相続税の一部を控除相次相続控除できる可能性もあります。
ただし、適用要件が複雑な特例・控除もすくなくないため、やはり相続税に強い税理士に相談することをお勧めします。