相続税・贈与税の税率、速算表
ここでは、相続税と贈与税の税率、速算表について解説します。自動計算ツールも載せています。参考にしてください。 平成2…[続きを読む]

相続税対策の方法には、様々な方法ありますが、最も効果的な方法は生前贈与です。生前贈与とは、文字通り、被相続人が生きているうちに、配偶者や子に財産を贈与することです。
ここでは、なぜ生前贈与が相続税対策として有効なのかを解説し、具体的な非課税枠をご紹介します。
目次
相続税は消費税のように累進制があり、相続財産が多くなればなるほど支払う相続税も多くなります。相続が開始すると、相続財産額が確定するため、相続税対策として行えることはほとんどありません。
一方、被相続人の生前に資産を贈与しておけば、相続が開始した時点で遺産の額を減らすことで、相続税の納付額を下げることができます。
したがって、相続税対策には、生前贈与が最も効果的なのです。
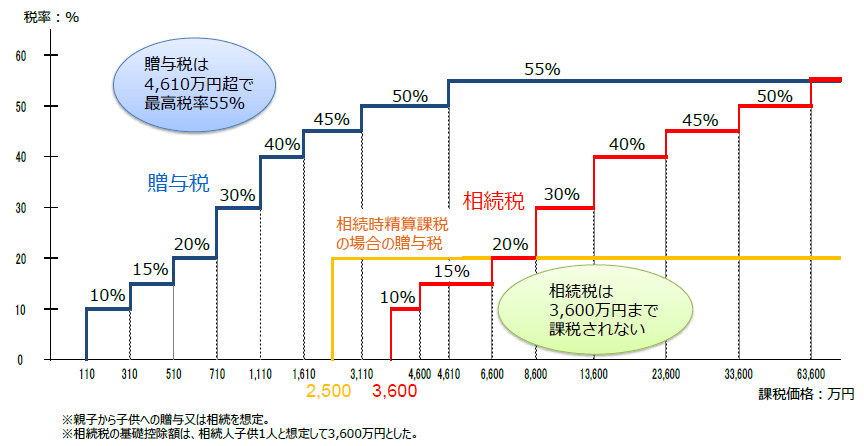
生前贈与をすると、贈与された受贈者に「贈与税」が課税されます。同じ財産額では、贈与税は相続税よりもはるかに高い税率が設定されています。
例えば、子1人が相続人が遺産5,000万円を相続・贈与された場合の税額を比べてみると、相続税は160万円ですが、贈与税はなんと約2,050万円となります。
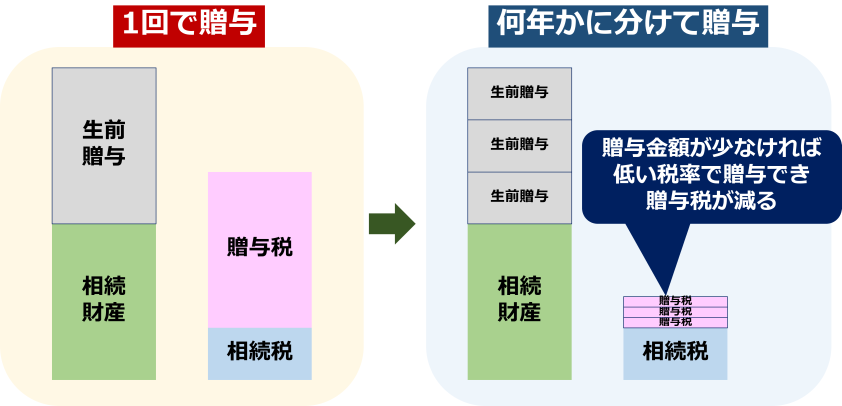
税率だけを取り上げれば贈与が不利に見えますが、贈与は、生きている限り何度でも行うことができます。つまり、小分けに贈与を繰り返すことで、支払う贈与税をトータルで減らすことができるのです。
贈与税には、数多くの非課税枠が用意されています。これらをうまく活用することで、数千万円単位の贈与でも、1円も贈与税を支払わずに贈与することが可能になります。
これを使わない手はありません。
贈与税の非課税制度を一つ一つ確認してみましょう。
贈与税の非課税枠は大きく2つに分けると、利用できる期間が限定されていない非課税枠と期限が付いた非課税枠があります。
まずは期限なしの非課税枠を紹介します。
対象者:受贈者全員
贈与税の非課税枠のうち、最も基本となるのが「贈与税の基礎控除」です。
贈与税には、受贈者1人に対して、年間110万円までの基礎控除枠があるため、その金額以内の贈与であれば一切課税されません。
110万円と聞くと少ないと思うかもしれませんが、毎年110万円まで利用することができるので、継続して活用すれば非常に大きな効果を発揮するのです。毎年少しずつ贈与することを暦年贈与といいます。
相続財産1億円を法定相続人が1人が相続する場合を仮定して、生前贈与した場合としない場合とで、最終的な相続税と贈与税の合計額がいくら変わるのか考えてみましょう。
法定相続人が1人の場合に生前贈与を利用しなければ、相続税額は次の通りです。
一方、毎年110万円の基礎控除をフル活用して、10年間贈与した場合の相続税額は次の通りです。
このように10年間生前贈与を継続することで、330万円も相続税が節税できます。
ただし、実務上は10年間同じ金額の贈与を継続していると「定期贈与」とみなされて、贈与初年度に遡り、すべての贈与を合算した額に贈与税が課税される可能性があります。
そこで、実際に贈与税の基礎控除を利用して暦年贈与を行う場合には、毎年多少の贈与税が発生するようにしたり、贈与額を年によって変動させるなどといった工夫が必要となります。
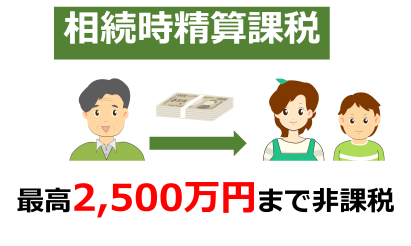
対象:60歳以上の祖父母・父母から18歳以上の子・孫への贈与
親から子供への贈与、あるいは、祖父母から孫への贈与をする場合にお勧めしたいのが「相続時精算課税制度」です。
相続時精算課税制度を利用すれば、累計2,500万円までの贈与は非課税となり、それを超えた贈与には一律20%の贈与税が課されます。税制改正により、110万円の基礎控除も併用可能となりました。
主な適用要件および制度内容は以下の通りです。
贈与税の非課税制度の中でも、非課税枠が2,500万円と最も大きく、メリットのある制度ですが、相続時には、生前贈与した財産額を相続財産額に加算して相続税を算出しなければなりません。
たとえば、それまでに贈与をしていなければ、2,500万円の評価額の不動産を贈与しても、贈与税はゼロ円です。しかし、贈与者の相続時には、その2,500万円を相続財産にプラスして相続税の計算をすることになります。
税制改正により、相続時精算課税制度を選択しても、贈与税の基礎控除内で行われた生前贈与については、相続財産に持ち戻す必要がなくなった一方、暦年贈与では生前贈与加算の期間が延長されることになり、相続時精算課税制度の節税効果が相対的に上昇したため、暦年贈与と相続時精算課税制度のいずれを選択するかは、生前対策に強い税理士に詳細なシミュレーションをしてもらい決める必要があります。
対象者
- マイホームを持っている婚姻期間が20年以上の夫婦
- マイホームを持ちたい婚姻期間が20年以上の夫婦
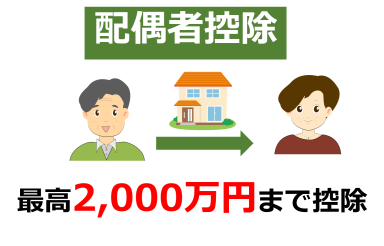
自宅を所有している夫婦、あるいは購入したい夫婦にお勧めなのが、「贈与税の配偶者控除」です。20年以上連れ添った夫婦であることが適用要件であることから、「おしどり贈与」として知られています。
配偶者に対して居住用不動産または居住用不動産の取得資金を贈与する際に、贈与した金額から2,000万円まで控除することができます。さらに、先ほどの贈与税の基礎控除とも併用可能なことから、合算すると2,110万円まで非課税で贈与できることになります。
さらに、「生前贈与加算」の対象にならないというメリットもあります。
主な適用要件を掲載します。
居住用不動産の配偶者控除の適用にあたっては、できる限り現金の贈与ではなく、居住用不動産自体を贈与すると、より節税効果が高くなります。
例えば、1億円の現金を贈与すると、贈与税の課税対象は1億円です。一方、土地は路線価、建物は固定資産税評価額を基準として評価額を算出するため、1億円で購入した居住用の土地を贈与しても、7~8割の評価額となり、より節税効果が高まります。
ただし、取得した土地をすぐに贈与すると、税務署から指摘を受ける可能性があります。詳しくは相続税に強い税理士に相談してください。
以上の3つの贈与税の非課税枠は、今のところ期限が設けられておらず、いつでも適用可能です。
| ①基礎控除 | ②相続時精算課税制度 | ③配偶者控除 | |
|---|---|---|---|
| 贈与者 | (制限なし) | 60歳以上の 父母・祖父母等の直系尊属 |
婚姻期間20年以上 の夫婦間 |
| 受贈者 | 20歳以上の子・孫等 | ||
| 非課税 限度額 |
110万円 | 2,500万円 (生前贈の基礎控除も利用可能) |
2,000万円 |
| 基礎控除 との併用 |
- | 併用可能 | 併用可能 |
| 資金の 使い道 |
(制限なし) | (制限なし) | 居住用不動産 又は居住用不動産 の取得資金 |
| 非課税の 条件 |
(特になし) | 最初の贈与年の翌年に 選択書を提出 |
贈与年の翌年3月15日 までに居住開始 |
| その他 | - | 非課税枠超過分は税率20% 相続時に精算 |
- |
以降ご紹介するのは、期限つきの非課税枠になります。
対象者:マイホームを持ちたい子供や孫を持つ親や祖父母
マイホームを持ちたいと考えている子供や孫を持つ両親や祖父母にお勧めなのが、「住宅取得等資金の贈与税の非課税」です。
子供や孫に、住宅を取得するためなどの資金を贈与する際に、子供や孫が省エネ・耐震性・バリアフリーの住宅の新築・購入・増改築の契約をした場合は、贈与した金額から1,000万円まで、それ以外の住宅の場合は、500万円まで控除することができます。
さらに、基礎控除(110万円)、相続時精算課税制度(2,500万円)との併用可能で、合算すると最大で3,610万円まで非課税で贈与でき、そのうえ「生前贈与加算」の対象にもなりません。
住宅は、人生で最も大きい買い物であり、20~30代にはなかなか手が出せませんが、両親や祖父母が金銭的に援助することで、購入しやすくなるでしょう。
※他にも細かい要件がいくつかあります。
新築等をする住宅用の家屋の種類ごとに、契約の締結日に応じた金額となります。
| 耐震、省エネ又は バリアフリーの住宅用家屋 |
左記以外の住宅 |
|---|---|
| 1,000万円 | 500万円 |
住宅取得等資金の贈与税の非課税と相続時精算課税制度とを併用する場合には、親・祖父母の年齢条件がなく60歳未満でも、2,500万円まで非課税にすることができます。
ただし、1,000万円まで非課税になって支払いが完全に免除されることはなく、将来の相続時に、非課税となった金額が相続財産にプラスされ精算することになります。
親・祖父母の年齢が60歳以上であれば、本特例は利用せずに、単純に住宅取得等資金の贈与税の非課税と相続時精算課税制度とを組み合わせたほうが良いでしょう。
基本的には、相続時精算課税制度と住宅取得資金の非課税制度の両方の要件を満たせば良いのですが、一部、要件が緩和される部分があります。
対象者:就学中の子供や孫を持つ親や祖父母
現在、勉強中の子供や孫を持つ両親や祖父母にお勧めなのが、「教育資金の一括贈与を受けた場合の贈与税の非課税制度」です。
両親や祖父母が子供や孫に、教育資金を一括贈与する際に、贈与した金額の1,500万円までが非課税となります。
これまで説明した非課税制度と大きく異なる点は、金融機関に受贈者名義の専用口座を設けてそこに贈与者がお金を移し、受贈者が引き出して教育目的に利用することです。
受贈者が未成年の子供であれば、親がその口座を管理することになります。30歳になった時点で残額があれば、贈与税がかかります。
教育に必要な全ての費用が非課税対象となるのではなく、下記のような一部の費用に限定されています。
住宅を購入した、あるいは旅行に使ったなど、教育用途以外に支出した場合は、非課税の対象とはならず、贈与税の課税対象となります。
仮にこの制度を利用せずに贈与したとしても、高校・大学の入学金・学費などは、贈与税の課税対象にはなりません。理系の私立大学では入学金・学費含めて初年度200万円~300万円になることもありますが、贈与税を払ったことのある方はいないはずです。
あえて、この制度を利用せずとも、教育資金であれば贈与は非課税です。
メリットがあるとするならば、最大1,500万円まで非課税で一括贈与できることです。仮に子供・孫が30歳にならないうちに、贈与した親・祖父母が亡くなったとしても、相続税の課税対象外となりますので、相続財産を減らすことができます。
本当に利用すべきか十分に検討したほうが良いでしょう。
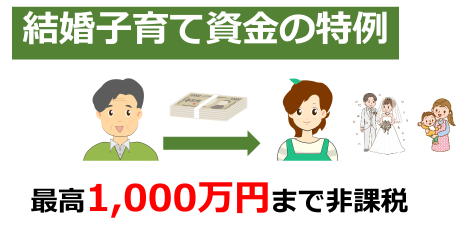
これから結婚する予定、や、赤ちゃんが生まれる予定(すでに育てている)のある子供や孫を持つ両親や祖父母にお勧めなのが、「結婚・子育ての一括贈与を受けた場合の贈与税の非課税制度」です。
両親や祖父母が、子供や孫に結婚や子育て資金を一括贈与する際に、贈与した金額の1,000万円までが非課税となります。
教育資金と同じように、金融機関に受贈者名義の専用口座を設けてそこに贈与者がお金を移し、受贈者が引き出して結婚・子育て目的に利用します。50歳になった時点で残額があれば、贈与税がかかります。
結婚そのものだけでなく、新居の契約や引越しの費用も対象です。結婚では一般的に約300万円~500万円程度の費用がかかるといわれており、子供を支援したい親にとっては、かなり使い勝手のよい制度といえます。
子育てについては、医療費や入園料などのほか、出産や治療に関わる費用も対象です。ただし、玩具、子供服など購入する物品は対象には含まれません。
父母・祖父母(直系尊属)から子・孫等への一括贈与の特例を比較しました。いずれも期限付きの非課税枠です。
ただし、今まで何度もずっと延長されてきましたので、今後も延長される可能性が高いです。
| ④住宅取得資金 | ⑤教育資金 | ⑥結婚・子育て資金 | |
|---|---|---|---|
| 贈与者 | 父母・祖父母等の直系尊属 | ||
| 受贈者 | 18歳以上の子・孫等 | 30歳未満の子・孫等 | 18歳以上50歳未満の 子・孫等 |
| 非課税 限度額 |
1,000万円 | 1,500万円 | 1,000万円 |
| 贈与期限 | 2026年12月末まで | 2026年年3月末まで | 2025年3月末まで 2027年3月末までさらに延長予定 |
| 資金の 使い道 |
居住用の家屋やその敷地の 購入資金、居住用の家屋の 増改築費用 |
学校等の入学金や 授業料、塾やスポーツ 教室等の月謝 |
結婚式費用や新居 の契約費用、出産費用、 子の保育費や医療費等 |
| 非課税の 支出期限 |
贈与年の翌年3月15日までに 居住すれば良い |
30歳になるまで (残額があれば 贈与税の課税対象) |
50歳になるまで (残額があれば 贈与税の課税対象) |
| 贈与者の 死亡時 |
贈与財産のうち、限度額 以下の部分は生前贈与 加算の対象外 |
残額は、相続税の 課税対象外 |
残額は、相続税の 課税対象 |
2025年1月時点で、贈与税には、以下の非課税枠があります。
基礎控除と相続時精算課税制度は併用できず、どちらかを選択します。
以下は、要件が合えば、他と併用が可能です。