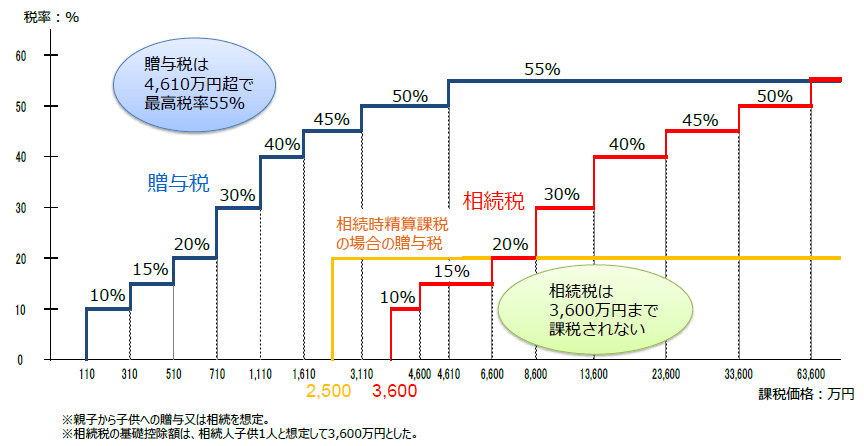
相続時精算課税制度とは?節税メリットがないことをわかりやすく図解
相続時精算課税制度は2500万円まで贈与税が非課税ですが、相続時に精算されるので、まったく節税になりません。制度の仕…[続きを読む]
贈与に対する課税方法には、「暦年贈与」と「相続時精算課税制度」があります。生前贈与には、相続財産を減らし相続税額を抑えるという大きなメリットがありますが、暦年贈与と相続時精算課税制度にも同様にメリット・デメリットがあります。
そこでここでは、贈与税の課税方法の1つである暦年贈与のメリットやデメリットと注意点について解説します。
なお、相続時精算課税制度について詳しくは、以下の関連記事をお読みください。
「暦年贈与」は。毎年1月1日から12月31日までの間に個人からもらった財産の合計額に課税するという制度です。
贈与の相手が成年した子であろうと、赤ちゃんである孫であろうと年齢にかかわらず、贈与すれば贈与税が課税されることに変わりはありません。
贈与税は、受贈者である贈与された側に課される税金です。
贈与税にも課税するか否かのボーダーラインがあります。それが「基礎控除」です。
受贈者1人に対して贈与の合計額が110万円以下であれば基礎控除により、贈与税が課されません。
暦年贈与の税率は、贈与を受けた年の1月1日に18歳以上の受贈者が、父母や祖父母などの直系尊属から贈与を受けたか否かにより、異なります。
贈与者と受贈者が以下に該当する場合には、以下の特例税率を使って贈与税を算出します。
特例税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| ~200万円 | 10% | ‐ |
| 200万円超~400万円 | 15% | 10万円 |
| 400万円超~600万円 | 20% | 30万円 |
| 600万円超~1,000万円 | 30% | 90万円 |
| 1,000万円超~1,500万円 | 40% | 190万円 |
| 1,500万円超~3,000万円 | 45% | 265万円 |
| 3,000万円超~4,500万円 | 50% | 415万円 |
| 4,500万円超~ | 55% | 640万円 |
一方、一般税率は特例税率に該当しない贈与者から贈与者への贈与に適用します。例えば、親から15歳の子への贈与や、祖母から3歳の孫への贈与などです。
一般税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| ~200万円 | 10% | - |
| 200万円超~300万円 | 15% | 10万円 |
| 300万円超~400万円 | 20% | 25万円 |
| 400万円超~600万円 | 30% | 65万円 |
| 600万円超~1,000万円 | 40% | 125万円 |
| 1,000万円~1,500万円 | 45% | 175万円 |
| 1,500万円超~3,000万円 | 50% | 250万円 |
| 3,000万円超~ | 55% | 400万円 |
なお、贈与税の税率について詳しくは、次の関連記事をお読みください。
では、暦年贈与には、どんなメリット・デメリットがあるのでしょうか?
暦年贈与を上手に使うことで、贈与税を課税されることなく相続財産を減らすことが出来ます。
また、贈与税を支払う場合でも、相続財産の概算額がお分かりであれば相続時の税率より低い税率での贈与も可能となり、相続税・贈与税のトータルでの節税が可能となります。メリットを享受するには暦年贈与の非課税枠を利用しながら、長期間かけて行う事がポイントです。
また、受贈者ごとに110万円の非課税枠が存在することになるので、受贈者が複数いればそれだけ非課税枠が広がることになります。
例えば、相続に備えて毎年息子3人に110万円ずつ合計330万円贈与したとしても、贈与税はかかりません。
毎年の贈与は面倒と思うかもしれませんが、ただコツコツ毎年贈与していくだけで、数十万から数百万、多ければ1,000万円以上も節税できる可能性があるのです。
ただし、2023年度の税制改正で、もう一つの贈与税の課税方法「相続時精算課税制度」にも贈与税の基礎控除の制度が設けられました。いずれを選択すればより相続税の節税に繋がるかは、財産の多寡や受贈者の数などにより異なります。
相続税を節税したいなら、相続税に強い税理士に相談することをお勧めします。
贈与の方法によって、課税される贈与税が違ってくるのです。次の2つのパターンを比べてみましょう。
ある父親が未成年の息子に毎年100万円の現金を10年間贈与した事例です。
定期贈与の場合は、最初に父親は息子さんに1,000万円の現金を贈与すると約束します。毎年支払う100万円は言わばローンと一緒でまだ払っていないお金を分割して払っているにすぎません。
よって約束した年に息子さんに一括で1,000万円の贈与があったものとして、177万円の贈与税がかかってしまいます。
1,000万円の贈与にかかる贈与税額
(1,000万円-110万円)× 30% - 90万円= 177万円
【参考外部サイト】贈与税のかかる場合|国税庁
対して、連年贈与と呼ばれる2つ目の贈与は、定期贈与のように初めに1000万円贈与する約束はせず、贈与する金額をその都度決定しています。従ってその都度決めている100万円がその年に息子さんに贈与した金額となります。100万円であれば基礎控除以下であり、贈与税はゼロとなります。
息子さんが父親から贈与してもらった金額は同じ1,000万円です。ところが、この2つの事例では贈与税の金額に大きな差が出てしまいます。
暦年贈与では、税務署に定期贈与とみなされてしまわないようにくれぐれも気を付けなればなりません。
また、まだ口座を管理できない未成年の孫名義の銀行口座や、名義が自分以外の者であっても、実質的に管理しているのが贈与者の銀行口座などに贈与すると、贈与した金額が、相続財産として相続税の課税対象となってしまうことがあります。
名義預金として扱われないためのポイントは、次項で説明しますが、次の関連記事も是非お読みください。
暦年贈与を効果的に行えば相続税の軽減を図る事ができます。しかし相続の開始が近いことを知ってこれらの贈与を行い、相続税の軽減を図る人が増えてしまえば国としても困りまます。
そこで、相続や遺贈により財産を取得した人に限り、相続開始から一定期間内の贈与財産については相続財産に取り込まれ、相続税が課税されます。この取扱いは例え110万円以下の贈与であっても適用されます。
この仕組みは「生前贈与加算」と呼ばれ、2023年度の税制改正で相続開始前3年以内が7年以内に段階的に延長されており、加算期間が7年まで延長されるのは、2031年1月に発生した相続からです。
また、暫定措置として、延長された4年間に贈与によって取得した財産の価額については、 総額100万円まで控除することができ、生前贈与加算期間内に贈与税を支払っていれば相続税からマイナスできます。
【参考外部サイト】「No.4161 贈与財産の加算と税額控除」|国税庁
相続財産が多ければ、贈与税の非課税枠(110万円以下)ではなく、ある程度、贈与税を納めながらも、相続財産を減らしていったほうが有利になります。
ただ、贈与税のほうが相続税よりも同じ金額に対する税率が高いため、贈与する金額が多すぎると贈与税が高くなり、贈与税と相続税の合計が増えてしまいます。
そこで、当サイトでは、暦年贈与の最適な金額を簡単にAIで自動計算するツールを用意しています。ご自由にご利用ください。
現実では、税務調査で贈与そのものが否定されたり、毎年の贈与が「定期贈与」とみなされてしまうと、贈与によって相続税の節税を図ったにもかかわらず、想定外に高額な相続税になってしまう可能性もあります。
贈与が否定されてしまう理由は主に2つです。一つは受贈者にその認識がなかったり、そもそも贈与の事実を知らないことが挙げられます。もう一つは贈与があった事を客観的に証明出来ないケースです。
そこで、暦年贈与のデメリットを解消し、贈与があったことを客観的に証明するために、暦年贈与をするうえですべきことをまとめておきましょう。
贈与は契約です。したがって、贈与する贈与者と贈与してもらう受贈者の合意がなければ成立しません。
合意は口頭でも構いませんが、それでは税務署に贈与の事実を証明することができません。
そこで、贈与の証拠(金額・日付)を残すために贈与者・受贈者双方の署名が入った贈与契約書を作成しましょう。双方の名前を自署すれば贈与の事実を証明する証拠書類としての信憑性が増します。
その文書がその日に存在したことを証明するために、公証役場で確定日付を取ればさらに確実です。
また、面倒でも贈与契約書は贈与の度に作成します。定期贈与となって高い贈与税を支払うのを防ぐためです。
ただし、贈与する側が勝手に契約書を作成して贈与される人の印鑑を勝手に押すといったことは厳禁です。もし発覚すると、贈与と認められないどころか私文書偽造の罪になりかねません。たとえ、相手が遠くに住んでいたとしても、郵送で契約書をやりとりして両者が自分自身で押印するようにしましょう。
110万円以下の贈与であれば本来は贈与税の申告も必要ありません。それでも敢えて111万円を贈与して贈与税の申告をしておくと、税務署に贈与があった事実を知らせることができ効果的です。
わざわざ自主的に申告しているものを、贈与は無効と税務署も否定し難いでしょう。
先の例のように現金を贈与する場合には、銀行から引き出して現金で孫や息子に手渡すのではなく、贈与の事実を残すために、孫や息子の口座に振込しましょう。
通帳や振込用紙の控えが証拠書類となってくれます。
子供や孫の通帳・印鑑を祖父母・両親が管理して、子供・孫名義の口座の届出印と祖父母・両親が使用する銀行印とが同じでは、いくら振込をしていても贈与したとは言えず、祖父母・両親の名義口座と判断される可能性が高まってしまいます。
また、子供・孫名義の口座であっても本人が自由に使えないのであれば、贈与があったとは言えません。
子供や孫名義の口座は、通帳・印鑑を本人が管理して贈与財産を自由に使えなければ、名義預金と判断されても仕方ありません。
几帳面に毎年同じ金額の贈与をすると「定期贈与」と判定されるおそれがあるため、毎年、金額や時期を変えて贈与するのはいかがでしょうか。
たとえば、今年は100万円を4月に、来年は二回に分けて70万円を5月に、40万円を6月にといった具合に贈与すれば、定期贈与と判断され難くなります。
近年は高齢者の財産を若い世代に何とか移そうと、国もいろいろ暦年贈与よりメリットの大きい贈与を認めています。中には暦年贈与の基礎控除110万円とセットで使えるものもあります。最後にその例をいくつかご紹介いたします
60歳以上の両親または祖父母から18歳以上の子・孫に対する贈与にのみ適用でき、最初の贈与税申告の際に「相続時精算課税選択届出書」を提出することで選択することができます。
累計で2,500万円を超えるまでの贈与は無税で、2,500万円を超えた部分には贈与税が一律20%かかります。ただし、贈与を受けた両親や祖父母に相続があった場合には、その贈与した財産すべてを相続財産として計上しなければなりません。
一度相続時精算課税を選択するとその贈与者からの贈与については暦年贈与を使うことができません。相続時精算課税の選択には慎重な検討が必要です。
贈与の日において婚姻関係が20年以上である配偶者には自宅用の不動産、または自宅を購入するための金銭を2,000万円まで無税で贈与できる制度です。
こちらは暦年贈与の110万円の基礎控除との併用が可能ですので、2,110万円まで贈与税がかかりません。
平成27年1月1日から平成31年6月30日までに父母や祖父母から子や孫への金銭の贈与のうち、住宅の新築や増改築(一定の条件があります。)の為に使われたものについて、一定額については贈与税がかかりません。
2026年12月31日までに贈与契約をすれば、省エネ住宅等は1,000万円、その他の住宅なら500万円まで贈与税がかかりません。
こちらも暦年贈与との併用が可能です。
主に祖父母が孫の教育資金に充てるため金銭を支出し、銀行等に信託する(分かりやすく言うと専用口座を作ることです。)すれば、教育資金として使用されたものであれば1,500万円まで贈与税がかからない制度です。
こちらも暦年贈与との併用が可能ですので1,610万円まで一括贈与が可能です。
2026年の3月31日までなされた贈与契約であれば対象となりますが、いつまでこの制度を使った贈与を受け付けてもらえるかは、利用する金融機関に確認する必要があります。
こちらは教育資金の一括贈与の「結婚・子育て」バージョンです。結婚・子育てに資金の使い道が限定されますが、その他の要件は教育資金とよく似ており、1,000万円まで贈与税がかかりません。
暦年贈与との併用が可能で、1,110万円まで贈与税がかかりませんが、2027年3月31日までになされた贈与が適用対象です。
特例ではありませんが、夫婦間では、扶養義務者相互間において通常認められる生活費・教育費のための贈与については、贈与税が非課税となります。
また、親子間の贈与でも、親には、子の扶養義務があるので、生活費や学費などには贈与税はかかりません。
詳しくは、以下の関連記事をお読みください。
それでは、実際、暦年贈与での贈与税申告はどうなっているのかデータを確認してみましょう。
下表は国税庁が発表している2023(令和5)年の、取得財産別の暦年贈与の贈与税申告・課税状況です。
| 取得財産価額階級 | 申告状況 | 課税状況 | |||
|---|---|---|---|---|---|
| 人員 | 取得財産価額 | 人員 | 取得財産価額 | 納税額 | |
| (人) | (百万円) | (百万円) | (百万円) | ||
| 110万円超~150万円 | 178,996 | 152,584 | 95,532 | 116,056 | 1,097 |
| 150万円超~200万円 | 44,607 | 83,441 | 44,607 | 83,441 | 3,432 |
| 200万円超~400万円 | 133,450 | 394,703 | 133,450 | 394,703 | 25,338 |
| 400万円超~700万円 | 72,474 | 376,062 | 72,474 | 376,062 | 39,152 |
| 700万円超~1,000万円 | 21,233 | 180,339 | 21,233 | 180,339 | 28,655 |
| 1,000万円超~2,000万円 | 15,599 | 210,486 | 15,599 | 210,486 | 40,177 |
| 2,000万円超~3,000万円 | 2,988 | 71,386 | 2,988 | 71,386 | 15,910 |
| 3,000万円超~5,000万円 | 1,188 | 45,323 | 1,188 | 45,323 | 17,611 |
| 5,000万円超~1億円 | 526 | 37,276 | 526 | 37,276 | 17,242 |
| 1億円超~3億円 | 324 | 53,682 | 324 | 53,682 | 26,841 |
| 3億円超~5億円 | 86 | 32,429 | 86 | 32,429 | 16,741 |
| 5億円超~10億円 | 61 | 42,805 | 61 | 42,805 | 21,646 |
| 10億円超~20億円 | 25 | 36,576 | 25 | 36,576 | 19,255 |
| 20億円超~30億円 | 7 | 16,101 | 7 | 16,101 | 7,442 |
| 30億円超~50億円 | 7 | 29,258 | 7 | 29258 | 16,049 |
| 50億円超~ | 3 | 16,385 | 3 | 16385 | 6,275 |
| 合計 | 471,574 | 1,778,837 | 388,110 | 1,742,308 | 302,863 |
【出典】「6贈与税」|国税庁
上表から納税した全受贈者の約25%は、150万円以下の財産を贈与されたことによる課税であり、1人当たりの納付税額はわずか1万円強、つまり、110万円を少し超える贈与を受けて申告していることがわかります。
納付税額1万円から贈与金額を逆算すると、受贈者1人あたりに贈与された額は120万円です。
120万円の贈与に対する贈与税額
(120万円 - 基礎控除110万円)× 10% = 1万円
贈与財産が400万円までで、贈与税を納付した受贈者の全体の約7割です。贈与金額が400万円までの範囲であれば特例税率・一般税率とも基礎控除額を差し引けば税率は10%~15%です。
贈与額が200万円超~400万円では、1人当たりの納付税額が約18.8万円ですが、ここから贈与金額を逆算すると302万円です。
302万円の贈与に対する贈与税額
(302万円 - 基礎控除110万円)× 15%ー10万円 = 約18.8万円
したがって、財産が多く、非課税範囲の毎年110万円以下の贈与では相続開始までに間に合わないという方は、毎年300万円強を贈与して贈与税申告をしているようです。
この程度であれば、ほとんど負担なく毎年確実に暦年贈与していけるでしょう。
暦年贈与する際には、税務署から疑われて否定されないように、次のポイントに留意するようにしましょう。
贈与や贈与税についてもっと詳しく知りたい、という方は、是非、相続税に強い税理士にお問い合わせください。