相続時精算課税制度は2500万円まで贈与税が非課税ですが、相続時に精算されるので、まったく節税になりません。制度の仕…[続きを読む]
相続時精算課税制度は孫にも使える|相続税の2割加算など注意点も
相続時精算課税制度は孫にも適用できます。ただし、相続税を計算するとき、2割加算されるなど、いくつかの注意点もあります。
相続時精算課税制度を利用して孫に贈与するときの方法や注意点などについて解説します。
1.相続時精算課税制度は孫にも適用可能
1-1.受贈者が18歳以上ならOK
相続時精算課税制度の適用条件は次のとおりです。
| 対象者 | |
|---|---|
| 贈与者(あげる人) | 贈与した年の1月1日時点で60歳以上の直系尊属(父母または祖父母など) |
| 受贈者(もらう人) | 贈与した年の1月1日時点で18歳以上の直系卑属(子供や孫など) |
つまり、自分の子供、孫、あるいはひ孫であっても、贈与した年の1月1日時点で18歳以上であれば、相続時精算課税制度を利用できます。
(※2022年3月31日までの贈与は、20歳以上)
たとえば、2022年分(令和4年分)の贈与税申告(2023年3月15日までに行う申告)で、相続時精算課税制度を選択するのであれば、こうなります(2022年4月1日以降の贈与の場合)。
- 贈与者は、1962年(昭和37年)1月2日以前に生まれた人
- 受贈者は、2004年(平成16年)1月2日以前に生まれた人
民法143条では、誕生日の前日の午後12時に1歳年齢が加算されることになっています。2004年1月2日生まれの人は、年齢を判定する2004年1月1日時点において満18歳となります。
もともとは、推定相続人である子供にしか適用できませんでしたが、2015年(平成27年)の相続税改正で、孫にも適用できるようになりました。
1-2.相続時精算課税制度と暦年課税(通常の贈与)との違い

相続時精算課税は、贈与時に2,500万円までの贈与が非課税となるため、生前に多額の財産を譲り渡したい時に有効な制度です。
なお、2,500万円を超える贈与が発生した場合には、一律20%の贈与税が発生します。
一方、暦年課税は年間の非課税額こそ110万円ですが、申告が不要な上に、毎年110万円以下の財産を譲り渡していくことで多額の財産の贈与を行うことが可能です。
また原則として相続財産への「持ち戻し」がないため、自分の死期まで余裕がある・相続税を確実に減らしたいという方に有効な方法になります(相続時から3年以内の贈与を除く)。
相続時精算課税制度の詳細と、暦年贈与との比較については、次の記事もご覧ください。
2.相続時精算課税制度を孫に利用する時の注意点
相続時精算課税制度を孫に利用する際には、いくつか注意点があります。
2-1.「孫」の相続税は2割加算で計算
相続税の計算では、代襲相続人でない孫については、2割加算(1.2倍する)というルールがあります。
「代襲相続」とは、本来の相続人である子供がすでに亡くなっている場合、その子供の子である孫が相続人になることをいいます。
ただ、相続税精算課税を孫に使う場合、子供が存命であることがほとんどだと思います。「代襲相続人ではない孫」の相続税額は必ず2割加算されます。
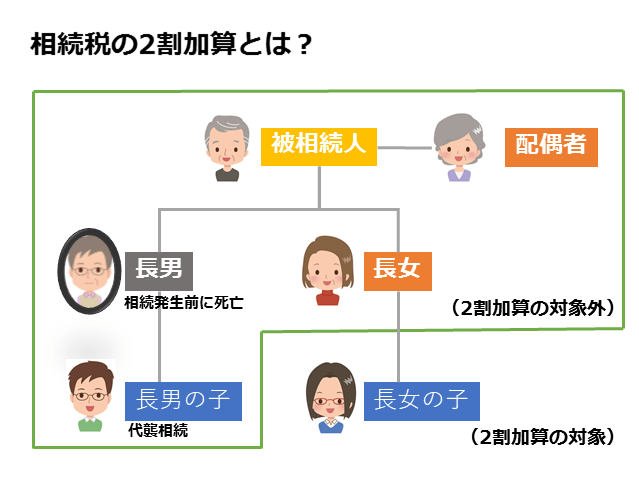
これは「代襲相続人ではない孫」を養子にした場合でも同じです。
そのため、本来の相続人で「子供」が相続財産を受け取った方が、一代の相続税的にはお得です。
ただし、孫を養子にした場合、相続税の計算における基礎控除が増加したり、生命保険・死亡退職金の非課税枠が増加するなどのメリットがあります。
また相続の一代飛ばしを行うことができるため、状況によっては相続税がお得になるかもしれません。
2-2.暦年課税に戻すことはできない
相続時精算課税を一度選択すると、暦年課税に戻すことができませんので、慎重に選択をすべきです。
相続時精算課税の届出を出してしまうと、年間110万円の基礎控除(暦年贈与の非課税部分)が使えないだけではなく、相続時精算課税の対象となる贈与なら例え10万円の贈与でも贈与税の申告が必要となります。
ただし、相続時精算課税は、あくまでも、ある一人の贈与者と一人の受贈者の間の贈与に対してのみ適用するものですので、他の贈与者からの贈与については、年間110万円の基礎控除を使用できます。
たとえば、祖父と孫の間で相続時精算課税を適用しても、祖母と孫の間では、引き続き、暦年課税となります。
2-3.少額の贈与でも申告が必要
暦年課税であれば、贈与された金額が基礎控除110万円以下なら、贈与税申告は必要ありません。
しかし、相続時精算課税では、たとえ1万円の贈与であっても、翌年3月15日までに必ず贈与税申告をしないといけません。もし贈与税申告をしないで期限を過ぎると、延滞税や無申告加算税が発生します。
2-4.小規模宅地の特例との併用ができない
相続時精算課税を選択して土地を贈与すると「小規模宅地等の特例」を受けられなくなります。
「小規模宅地等の特例」とは、被相続人と生活を共にしていた家族(同一生計親族)が、一定の用途に用いられていた土地を相続する場合に、最大80%の評価額の減額を受けられる制度で、大幅な節税が可能です。
ただし、「相続で譲り受けた土地」という条件がありますので、生前贈与で贈与した土地は対象外となってしまいます。
相続時精算課税制度を利用して、自宅が建っている土地などを孫に贈与するときは、どちらが有利かしっかり検討したほうが良いでしょう。
2-5.登録免許税・不動産取得税が増える
相続時精算課税を利用して、住宅・土地を贈与する場合、「相続」ではなく「贈与」による住宅・土地の所有権移転となるため、法務局への登記申請の際、登録免許税が0.4%(「相続」原因の場合)から2%(「贈与」原因の場合)へ増額となってしまいます。
また不動産取得税がかかるため、標準税率4%(令和6年3月31日までに取得した場合は3%、延長可能性あり)を納めなくてはなりません。
ただし、不動産取得税に関しては令和6年3月31日までに取得した宅地の場合、固定資産税評価額の2分の1を課税標準額とするという特例があります。
高額な住宅・土地であればあるほど、この登録免許税・不動産取得税は決して「安い」とはいえない金額となりますので要注意です。
2-6.相続時に時価が下がっていることも
相続時精算課税を使って贈与した財産は、贈与時の時価で評価します。
不動産、有価証券など価格が変動する財産については、贈与したときよりも時価が下がっていると損をすることになります。
たとえば、贈与したときに市場価格5,000万円の不動産であれば、相続時に市場価格が2,500万円まで下がっていたとしても、評価額5,000万円で相続税の計算をしますので、相続税が高くなってしまいます。
もちろん、逆に、相続時には時価が上がっていることもあり、そうなれば得をします。
時価が上がっても下がっても、あくまでも贈与時の時価で評価することを念頭に入れておきましょう。
2-7.贈与を理解できる年齢になってから
相続時精算課税制度での贈与は、受贈者にもらう意思が必要です。赤ちゃんなど、財産をもらうことを理解できない年齢の人にあげても贈与になりませんので、ご注意ください。
ごく稀に、孫の代わりに勝手に贈与税申告書を作成して申告をしているケースもあるようですが、これはいろいろな意味で問題となりますので、絶対におやめください(親権者である親が代わりに申告することは問題ありません)。
3.相続時精算課税はどんな人向けか?
相続税精算課税が導入された理由は「高齢世代から若年世代へと財産が移転することにより、若年世代の経済活動が活発化すること」です。
確かに相続税精算課税を利用すると、贈与が行われたその時には課税されないため(2,500万円まで非課税)、見かけ上では受贈者は大きな財産を一気に手に入れることができます。
しかし、実際に相続が発生したときを考えてみると、意外とお得とは言い切れない部分がでてきます。このため、相続時精算課税を利用する場合には、慎重に検討してみることが必要です。
3-1.向いているケース
一般的に相続時精算課税がお得なケースを具体例とともに見ていきます。
値上がりが確実視される不動産や株式などの場合
相続時精算課税の特徴の一つが、相続時精算課税の対象となった贈与の「対象物」の評価額は「贈与時」を基礎とするという点です。
例えば、贈与時に3,000万円だった土地が、相続が発生した時には8,000万円となっていた場合でも、3,000万円で評価されます。これを利用することで、相続税の大きな節約効果が生まれる場合もあります。
ただし土地を贈与する場合、「小規模宅地等の特例」を受けられなくなりますので、十分な検討が必要になることも覚えておかなければなりません。
高額な家賃収入を生み出す収益物件の場合
高額な家賃収入を生み出す収益物件の場合、被相続人が所有していることで、その家賃収入が新たな相続財産となってしまい、相続税が増加していきます。
これを生前に子や孫に譲り渡すことで、家賃収入が子や孫にいくため、相続税を節約することが可能です。
3-2.相続時精算課税に向いていないケース
相続時精算課税を利用して「現金」を贈与するのは、あまり得策ではありません。
これは贈与時の評価額と相続時の評価額がまったく変わらないため、「納税の実質的な先送り」以外はほぼ意味がないといえます。
また価値が下がるリスクがある場合、相続時精算課税を利用すべきではありません。
「贈与時」の評価額が「相続時」の財産を上回った場合、実質的な相続税の増額となってしまいます。
4.孫に財産を残す方法
相続時精算課税制度以外にも、孫に財産を残す方法はいろいろありますので、紹介します。
4-1.暦年贈与
最もオーソドックスな方法です。年間110万円以下の暦年贈与であれば、「孫」への贈与に相続税・贈与税がかかることはありません。相続財産も同時に減りますので、相続税対策という意味合いもあります。
自分の死期まで余裕がある人でならば、計画的に暦年贈与を行うことにより、多額の財産を無税で譲り渡すことも可能です。
ただし毎年同じ額を長期に渡って贈与している場合「連年贈与」とみなされ、贈与税を課されることもあります。また孫にちゃんとした金銭感覚がない場合、贈与された現金などを浪費してしまう可能性も高いです。
4-2.一括贈与
贈与税にはいくつか「一括贈与」をしても一定金額まで非課税となる特例があります。贈与した財産は、一部のケースを除いて、後で相続財産に加算されることはありませんので、これらを利用することを検討してみても良いでしょう。
| 住宅資金の特例 | 直系尊属から18歳以上の子供/孫へ、住宅取得用の資金に対して、最高1,000万円を非課税(2022~2023年) |
|---|---|
| 教育資金の特例 | 直系尊属から30歳未満の子供/孫へ、教育資金に対して、最高1,500万円を非課税 |
| 結婚子育て資金の特例 | 直系尊属から18歳以上50歳未満の子供/孫へ、結婚子育て資金に対して、最高1,000万円を非課税 |
4-3.孫養子
孫養子とは、孫を養子にすることです。孫を養子にすることで、相続人が増え、基礎控除が増える効果や生命保険・死亡退職金の非課税枠が増える効果があります。
ただし、この場合でも相続税の2割加算の例外にはなりませんので、注意が必要です。
4-4.生命保険の活用
死亡保険金の受取人を孫に指定することで、相続争いの心配なく孫にまとまったお金を残すことができます。
ただし、法定相続人ではない孫が死亡保険金を受け取った場合、死亡保険金の非課税枠の対象外となりますので、相続税が高くなります。また、孫に対する相続税は2割加算となります。
5.孫にちゃんとした金銭感覚を身につけさせよう
相続税精算課税では2500万円まで贈与税が非課税になるとはいえ、むやみやたらに贈与していると、孫は自分の「現在の能力」に見合わない財産を手に入れてしまう可能性があります。手にした財産を遊興費などで浪費してしまうかもしれません。
そうなると、実際に相続が発生して相続税を支払わなくてはならなくなった時、すでに財産がなくなってしまっていることも考えられます。
このようなことにならないよう、相続税精算課税を利用する場合には、将来、相続税の支払いがあることを念頭においたうえで、孫への教育をしっかりと行い、ちゃんとした金銭感覚を身に付けさせておきましょう。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧