借金やローンの肩代わりに贈与税が課税される!課税されない方法は?
借金などを肩代わりしてもらっうと、肩代わりの額に対して贈与税がかかります。借金などの肩代わりで贈与税が発生するケース…[続きを読む]
親から子や子から親へなど、個人から贈与を受けると贈与税が発生することがあります。
本稿では、いくらの財産に対していくらの贈与税が誰に課されるのか、相続税が課税される際にどのように扱われるのかなどについて分かりやすく解説します。
贈与税は、個人から無償で財産をもらい受けた際に発生する税金です。
1月1日から12月31日までの1年間にいくらもらったのかを基準に計算し、翌年の2月1日から3月31日までに申告・納税しなければなりません。
贈与税は、贈与を受けた側である受贈者に課税されます。受贈者は、原則として贈与税を現金で一括納付しなければなりません。
贈与された財産が現金や預金であれば、納税資金に充てることもできます。しかし、不動産であれば、別途納税資金を用意しなければなりません。延納して、納税期間を延長した分割払いも可能ですが、利子税が発生します。
ただし、受贈者1人につき年間110万円までの贈与税の基礎控除があり、年間の贈与額が110万円を超えない限り贈与税は発生しません。
基礎控除の額を上回る贈与を受けた受贈者は、申告期限内に住所地を管轄する税務署に必要書類とともに申告書を提出し、納税します。
したがって、受贈者1人が複数の贈与者から年間110万円以下の贈与を受けても、贈与額が年間で合計110万円を超えていれば、贈与税を納税しなければなりません。
たとえば、1人の子供が1年間に父親から60万円、母親から60万円を贈与された場合、父親・母親から受けた贈与額はそれぞれ基礎控除額以下ですが、合計すると基礎控除額を超えるため贈与税を申告・納税する必要があります。
贈与税が課税される財産は、個人から個人へ贈与された財産で、現金や預貯金だけでなく、不動産や株式、貴金属なども含みます。
また、借金の肩代わりを受けた場合や、市場価格より格安で財産を譲り受けた場合なども、受け取った経済的利益を贈与とみなして、贈与税が課税されます。
一方、贈与税が課されない主な財産には次のものを挙げることができます。
【出典】「No.4405 贈与税がかからない場合」|国税庁
贈与税について、ここまでをまとめると下表の通りです。
| 誰が払う? | 贈与を受けた受贈者 |
|---|---|
| いつ払う? | 贈与を受けた翌年の2月1日から3月15日まで 1年間に贈与された財産を合計し、まとめて申告・納税 |
| どこで払う? | 受贈者の居住地を管轄する税務署 |
| いくら払う? | 贈与を受けた財産の合計額が110万円を超えた部分に贈与税が課される 贈与税の税率表を使用し計算 |
贈与税は、財産の所有者が存命中に、受贈者が財産をもらい受ける際に発生する税金で、相続税は財産の所有者が亡くなって相続が開始した際に財産を相続した相続人に発生する税金です。
贈与税の税率と相続税の税率を、同額の財産を贈与された場合と相続した場合とで比べると、贈与税のほうが高く設定されています。しかし、贈与税には基礎控除があるため、生前に被相続人から相続人へ少額ずつ財産を移転することで相続税対策として利用されることが多いのが生前贈与です。
生前に財産を贈与されて贈与税を支払っていれば、相続税から支払った贈与税の額を控除することができます。
ちなみに、相続税の申告期限は、相続開始を知った日の翌日から10カ月以内です。
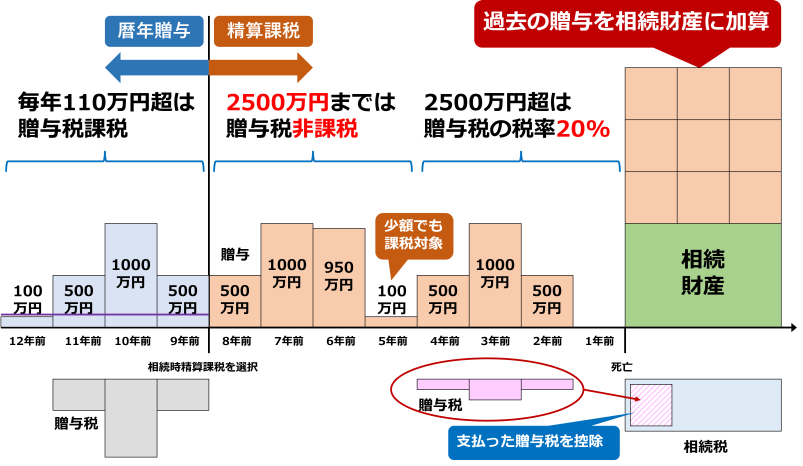
贈与税の課税方法には「暦年贈与」と「相続時精算課税制度」の2種類があり、受贈者は最初の申告時に選択することができます。
暦年贈与は、1年間に贈与された財産から基礎控除額である110万円を差し引いた額に贈与税が課税される仕組みで、最初に贈与を受けた翌年の申告の際に「相続時精算課税選択届出書」を提出しなければ自動的に暦年贈与を選択したことになります。
受贈者が贈与された額が基礎控除額以下であれば、贈与税は非課税となり、申告も不要です。
贈与者と受贈者との関係で、「一般贈与財産用」と「特例贈与財産」に区分され、贈与税の税率が変わります。
さらに、暦年贈与では、生前贈与加算として相続開始前一定期間内の贈与財産の額を相続財産に持ち戻して相続税を算出します。この生前贈与加算の期間が、2023年度の税制改正によって3年から段階的に7年に延長されました。
ただし緩和措置として、生前贈与加算期間に贈与された財産額から100万円を控除して相続財産に持ち戻すことができます。
相続時精算課税制度は、60歳以上の父母や祖父母から18歳以上の子や孫に対する財産の贈与にのみ適用できる制度です。
相続時精算課税制度を選択すると、受贈者が受けた贈与の額が累計で2,500万円を超えない限り贈与税がかからず、2,500万円を超えた部分には一律で20%の贈与税が課されます。したがって、年をまたいで贈与を受けたとしても、2,500万円までは贈与税がかかりません。ただし、贈与者に相続が開始すると、受贈者が受けた贈与の額すべてを相続財産の額に持ち戻して相続税を算出しなければなりません。
もっとも相続時精算課税制度にも、受贈者1人につき年間110万円の基礎控除があるため、暦年贈与と相続時精算課税制度のどちらを選択すると節税に繋がるのかを、慎重に検討しなければなりません。
最初に贈与を受けた翌年の申告の際に「相続時精算課税選択届出書」を申告書と一緒に提出することで選択することができ、一度選択すると、暦年贈与に戻ることはできません。
| 暦年贈与 | 相続時精算課税 | |
|---|---|---|
| 贈与者 | 誰でも可 | 贈与した年の1月1日時点で60歳以上の父母・祖父母 |
| 受贈者 | 誰でも可 | 贈与を受けた年の1月1日時点で18歳以上の推定相続人・孫 |
| 非課税枠 | 年間110万円 | 贈与の累計が2,500万円まで + 年間110万円 |
| 非課税枠を超えた贈与への税率 | 贈与額により10%~55%で変動 | 一律20% |
| 贈与税の申告 | 年間110万円以下の贈与は申告不要 | |
| 選択方法 | 特に必要なし | 最初の贈与税申告時に、相続時精算課税選択届出書を提出 |
| 相続税との関係 | 相続開始前7年以内の贈与は基礎控除後の贈与額を相続財産に加算 | 基礎控除を控除した贈与額を相続財産に加算 |
では、次項から暦年贈与と相続時精算課税制度を使った贈与税額を同じ事例を使って実際に算出してみましょう。
事例
- 生前贈与額:1億円を相続開始2年前まで10年かけて毎年610万円ずつ成年に達した長男に贈与
その後、2年後に相続発生- 生前贈与の総額:6,100万円
- 被相続人:父親
- 相続人:妻・長男・次男
- 遺産総額:1億円
- 遺産分割方法:法定相続分による
前述の通り、贈与者と受贈者との関係で、暦年贈与の税率は変わります。
父母や祖父母などの直系尊属から贈与を受けた年の1月1日に18歳に達していた子や孫が贈与を受けた場合には、以下の「特例税率」で贈与税を算出します。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
長男が1年に贈与された財産は、610万円です。したがって、1年に申告すべき贈与税の額は以下の通りです。
1年間に申告すべき贈与税額=(610万円ー基礎控除110万円)×20%ー30万円=70万円
被相続人である父親は長男に10年間贈与を続けました。したがって、贈与税の総額は700万円です。
贈与税の総額=1年間の贈与税額70万円×10年間=700万円
現在生前贈与加算は3年から7年へ延長される過程であり、生前贈与した財産が相続財産に加算されるのがまるまる7年に延長されるのは、2031年の1月1日の贈与からです。しかし、ここではすでに生前贈与加算が7年に延長されたものとして相続税を算出してみます。
被相続人は相続開始の2年前まで贈与をしていたため、5年分の贈与財産が生前贈与加算の対象になります。
(1年間の贈与額610万円ー贈与税の基礎控除110万円)×5年分ー緩和措置100万円+遺産総額1億円=1億2,400万円
相続税を算出するには、基礎控除額として3,000万円に600万円を法定相続人の数で乗じた額を足し、遺産総額から差し引きます。
遺産総額1億2,400万円ー相続税の基礎控除(3,000万円+600万円×3人)=課税遺産総額7,600万円
その後、課税遺産総額を各相続人が法定相続分で相続したものと仮定して、相続税の総額を算出します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| ~1,000万円 | 10% | - |
| 1,000万円超~3,000万円 | 15% | 50万円 |
| 3,000万円超~5,000万円 | 20% | 200万円 |
| 5,000万円超~1億円 | 30% | 700万円 |
| 1億円超~2億円 | 40% | 1,700万円 |
| 2億円超~3億円 | 45% | 2,700万円 |
| 3億円超~6億円 | 50% | 4,200万円 |
| 6億円超~ | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
実際にはこの後、遺産分割協議で実際に取得した割合で、相続税の総額を按分して各相続人が納めるべき相続税額を算出します。
ただし、このケースでは配偶者には一般に配偶者控除として知られる「配偶者の税額軽減」が適用可能なため相続税がかかりません。
また、相続税には贈与税との二重課税を回避するために贈与税額控除があり、すでに支払った贈与税分の相続税は徴収できないため、この事例では、すでに700万円贈与税として納めている長男にも相続税はかかりません。
次に同じ事例で相続時精算課税制度を使い贈与したものとして贈与税額と相続税額を算出してみます。
相続時精算課税制度では、贈与税額が2,500万円を超えた部分に一律で20%の贈与税が課されます。
ただし、相続時精算課税制度にも受贈者1人につき年間110万円の基礎控除があり、基礎控除を差し引いた額に贈与税がかされるため、6年目から贈与税が100万円ずつ発生することになります。
贈与税の総額={10年分の贈与額6,100万円ー(贈与税の基礎控除110万円×10年)}ー2,500万円×20%=500万円
相続時精算課税制度を利用した場合は、贈与税の基礎控除を除いた額を相続財産総額に持ち戻して相続税を算出します。
(1年間の贈与額610万円ー贈与税の基礎控除110万円)×10年+遺産総額1億円=1億5,000万円
次に、相続財産の総額から基礎控除を差し引いて、課税遺産総額を算出します。
遺産総額1億5,000万円ー相続税の基礎控除(3,000万円+600万円×3人)=課税遺産総額1億200万円
暦年贈与の場合と同様に、相続税の総額を算出してみましょう。
この場合もこの事例では、配偶者控除や贈与税額控除により、実際には配偶者と長男には相続税がかからないのは暦年贈与と同様です。
今回の事例では、相続時精算課税制度を利用したほうが、暦年贈与を利用するより贈与税・相続税の合計額が高くなりました。しかし、相続時精算課税制度を利用すると必ずこの合計額が高くなるというわけではなありません。
したがって、生前贈与を使って相続税対策を行う際には、シミュレーションをして暦年贈与・相続時精算課税制度どちらが得になるかを確認することが大切です。
詳しくはこちらの記事をご一読いただき、相続税対策は相続税に強い税理士に相談することをお勧めします。
生前贈与を行うに際に、贈与税を抑えるために知っておきたい特例についてご紹介しておきましょう。
贈与税の配偶者控除として一般に知られる「夫婦の間で居住用の不動産を贈与したときの配偶者控除」は、住宅自体や住宅を取得する資金を夫婦間で贈与する際に、2,000万円の非課税枠を指します。
相続税の配偶者控除は、配偶者が被相続人と法律上婚姻しているだけで適用を受けられますが、贈与税の場合には、以下の要件をすべて満たしていなければなりません。
詳しくは、以下の記事をご一読ください。
祖父母や父母から結婚や子育てのための資金を一括で贈与された場合の特例で、子育て資金には1,000万円の、結婚資金には、300万円の非課税枠があります。
ただし、2027年3月31日までになされた贈与がこの制度の適用対象になります。
詳しい内容については、以下の記事をご一読ください。
この制度は、父母や祖父母から子や孫の教育資金を一括で贈与すると、1,500万円まで贈与税がかからない特例で、利用できるのは、2026年3月末までです。
ただし、贈与する側が信託銀行などに専用口座を開設して教育資金を預け入れ、金融機関が資金を確認後、受贈者の専用口座に資金が入金されます。
これら以外にも細かい規定が設けられているので、詳しくは、以下の記事をご一読ください。
父母や祖父母などから贈与を受けた年の1月1日時点で18歳以上の子や孫に住宅用の家屋の新築、取得または増改築のための金銭を贈与すると、限度額まで、贈与税が非課税となる制度です。
非課税限度額は、以下の通りです。
| 耐震、省エネ又は バリアフリーの住宅用家屋 |
左記以外の住宅 |
|---|---|
| 1,000万円 | 500万円 |
ただし、贈与税を非課税とするためには、一定の要件を満たさなければなりません。
また、この制度も利用できるのは、2026年12月31日までです。
詳しくは、以下の記事をご一読ください。
ここまで、贈与税について贈与税がいくら誰に課されるのか、相続税が課税される際にどのように扱われるのか、贈与税の控除・特例などについて解説しました。
相続税対策としてもっとも基本となるのが生前贈与です。しかし、生前贈与には贈与税がかかります。贈与税にも基礎控除はありますが、受贈者1人につき年間110万円までです。
効果的に贈与税を節税しながら相続税対策をしたい方は、相続税に強い税理士に相談することをお勧めします。